


美国物流业裁员超千人、破产潮蔓延:美线卖家面临运力出清与货权风险
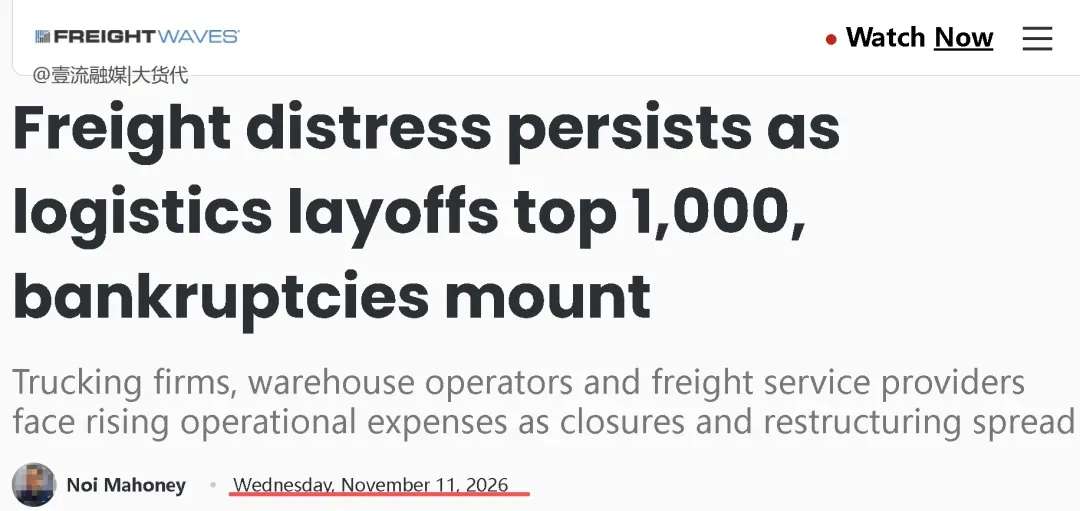
2026年10月下旬至11月11日,美国运输与仓储领域至少10家企业披露裁员计划,合计削减1,021个岗位,覆盖加州、俄亥俄、伊利诺伊、宾夕法尼亚、威斯康星、康涅狄格与纽约等多州,部分仓库关闭与裁员安排延续至2027年初。
2026-11-13 编辑:九方通逊跨境物流网
2026年10月下旬至11月11日,美国运输与仓储领域至少10家企业披露裁员计划,合计削减1,021个岗位,覆盖加州、俄亥俄、伊利诺伊、宾夕法尼亚、威斯康星、康涅狄格与纽约等多州,部分仓库关闭与裁员安排延续至2027年初。同期,依据FreightWaves汇编的WARN通知与法院文件,9月14日至11月10日共有15家运输、配送及货运相关企业申请Chapter 7清算或Chapter 11破产保护,其中13起发生在10月19日之后。裁员与破产并非孤立的企业经营事件,而是指向美国物流业在疫情扩张周期结束后,正在经历一轮由成本结构与运力过剩共同驱动的结构性出清。
卡车行:221家破产,燃油成本改写生存等式
卡车运输是这轮出清中最直观的板块。2026年至今,已有221家美国小型卡车公司申请破产,延续了持续三年的失败浪潮。美国卡车运输协会的数据显示,91.1%的承运人运营车辆不超过10台,99.2%不足100台,破产名单上的绝大多数是微型车队——一辆、三辆或七辆卡车的运营者。
压垮这些小型车队的主要变量并非运价。2026年美国整体货运量大致持平,干散货与冷藏车的即期运价较近年同期偏强。问题出在成本端:11月9日当周全美公路柴油均价升至每加仑6.127美元,按每加仑6至7英里的燃油效率计算,仅柴油一项就逼近每英里1美元,几乎是前一年的两倍。大型与中型车队以合约货为主,合同中通常包含随能源部柴油均价浮动的燃油附加费,油价上涨的成本可以部分转嫁;依赖即期市场的小车队收到的是“全包价”,燃油、过路费均被压缩在一个总数字内,柴油翻倍时几乎没有重新开价的空间。保险成本同样在挤压小运营商,2025年每英里保险成本约10.6美分,同比上涨近4%,且对小车队的上浮幅度更大。当成本增速持续超过运价修正幅度,退出成为财务上的必然选择。
海外仓:低价模式的尾部风险与货权归零
与卡车行“履约中断—转包链条断裂—二次付费”的风险形态不同,海外仓出问题的后果指向货权本身。2026年3月,洛杉矶及长滩港周边多家海外仓集中停摆,仓库被房东查封、负责人失联,成百上千个集装箱的中国卖家货物被滞留或面临处置,波及近2000名卖家,涉及货值超过2亿元。6月,加州波莫纳一处约50万平方英尺的大型海外仓再次出现经营异常,负责人失联、仓库停工,货物遭房东扣押,货主被迫紧急移仓。
这些事件的共同路径在行业分析中已有清晰描述:以远低于正常成本结构的价格揽货——例如每单0.38美元的处理费并附免仓租,而洛杉矶地区单件履约成本通常在1美元以上——在短期内聚拢货量与资金,一旦现金流断裂便退出;部分涉事仓库并非自营,而是分租正规仓位后再转租,经营方无法支付租金时,仓库业主依法扣押货物,卖家的货权在租赁关系面前缺乏有效屏障。卡车行倒闭导致的损失上限通常是重新支付一笔运费或产生延误,而海外仓的“暴雷”意味着整批库存的物理控制权与法律追索权同时丧失。
美线卖家的风险坐标:从“选便宜”转向“选存续”
将卡车行与海外仓两条线索并置,本轮出清对美线卖家的含义不在于运价短期涨跌,而在于合作链条中某一环节的存续能力是否正在被成本结构淘汰。国内侧的信号同样明确:2026年深圳货代暴雷事件已超过30起,涉案金额接近10亿元,1500余家货代被列入失信黑名单,典型操作模式是以低于市场价20%至30%的报价揽货后挪用资金,暴雷后通过扣货要求卖家二次“赎柜”。
在这一环境下,卖家需要重新校准的评估维度包括:海外仓的产权或长租约状态、报价是否显著偏离区域履约成本、卡车行是否层层转包以及能否提供单一责任承诺。价格仍然重要,但“异常低价”本身正在成为风险识别的反向指标——当一项报价低于行业公认的成本结构时,差额往往以货权安全或履约确定性作为隐性对价。美国物流业的这轮收缩是疫情扩张期积累的运力与成本结构在需求常态化后的重新定价,而非短期的季节性波动。对于依赖美线履约的跨境卖家,合作方的存续能力正在从后台的商务选项,变为前置的供应链安全变量。

 热门搜索























 粤ICP备15066393号