
美国货运业再掀裁员关停潮:15家企业1850个岗位受冲击,跨境物流末端运力承压
美国货运行业的裁员与关停浪潮仍在持续。
2026-09-29 编辑:九方通逊跨境物流网
美国货运行业的裁员与关停浪潮仍在持续。
9月28日,FreightWaves最新一期“货运业困境报告”显示,又有15家公司宣布裁员、关闭设施或缩减生产,合计涉及约1850个岗位,波及范围涵盖末端配送、仓储及食品生产等多个领域。就在一周前,FreightWaves还统计过,8月底至9月21日期间,美国已有至少16家卡车运输及配送企业进入破产程序。两波数据叠加,勾勒出美国货运业正在经历的一轮结构性出清。
一、谁在倒下:亚马逊配送合作伙伴首当其冲
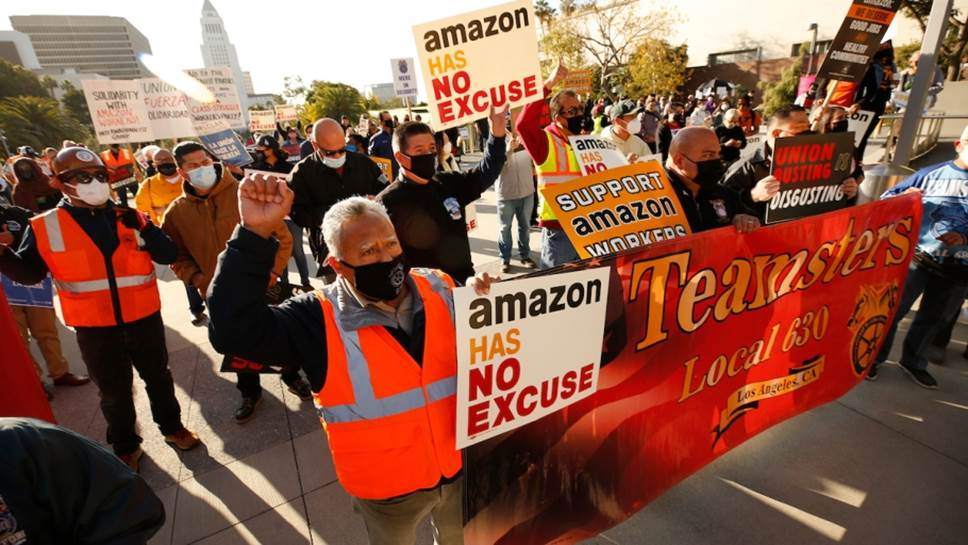
此轮裁员中,最值得跨境卖家关注的是亚马逊配送合作伙伴的集中关闭。
4XH Logistics位于得州圣安东尼奥地区,是一家亚马逊配送服务合作伙伴(DSP)。由于与亚马逊的合作合同终止,公司将关闭全部业务,裁减230个岗位,裁员计划从11月6日持续至11月19日。同属亚马逊配送合作伙伴的Eagles Delivery也在得州Roanoke裁减了115人,P1 Logistics在麻萨诸塞州Littleton永久停运,影响77名员工。俄亥俄州的Ardor Delivery Services同样提交了WARN通知,179名员工将在11月26日后面临失业。
仅亚马逊配送合作伙伴这一个环节,本轮就有超过500个岗位被裁撤。这不是个别企业的经营失误,而是亚马逊在持续调整其末端配送网络结构。
二、更深层的问题:货运衰退叠加运力出清
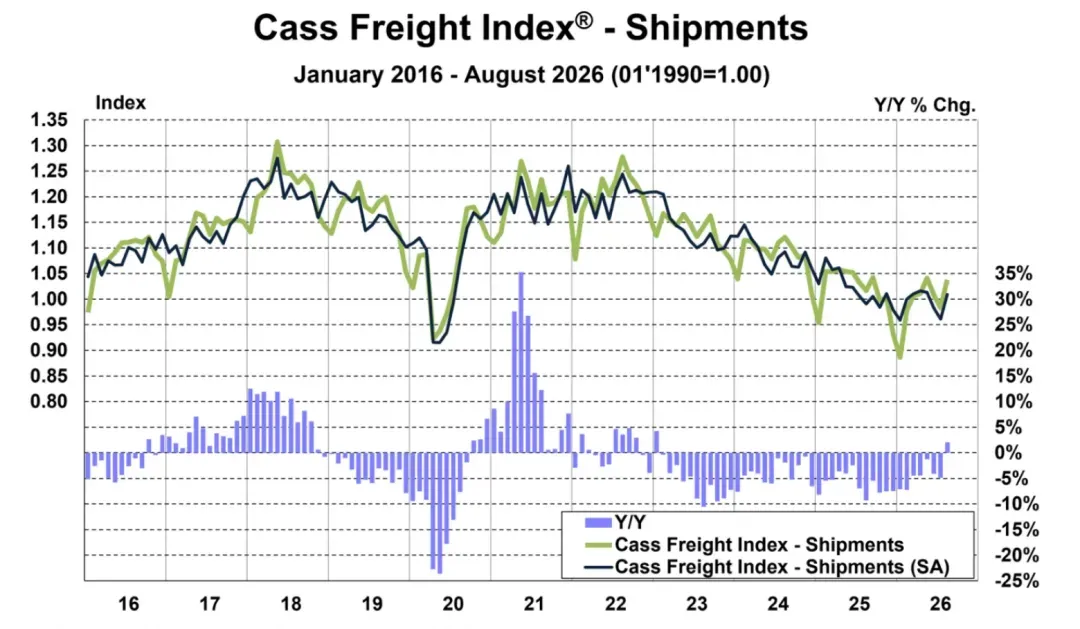
裁员和关停的表面原因各不相同——合同终止、客户流失、设施整合。但放在一起看,背后是同一个结构性压力:美国货运业仍在“大货运衰退”的余波中调整。
从2023年开始的货运衰退,根源是运力过剩与需求疲软的双重挤压。疫情期间大量新卡车涌入市场,但随后的消费降温让货运需求回落,运价持续走低。到2026年,市场开始进入“运力出清”阶段——车队退出、设施关闭、岗位削减,本质上是在消化前几年积累的过剩产能。
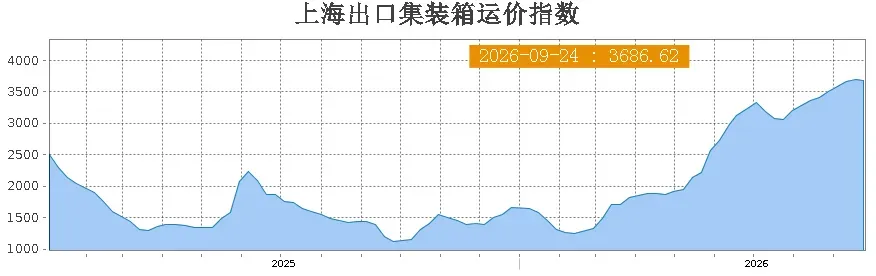
C.H. Robinson多次上调预测后认为,2026年全年卡车现货运价将同比上涨16%至17%,并指出运力紧缩速度远超此前预期。S&P Global预计,到2026年底,美国Truckload合同运价可能较2025年同期上涨约20%,现货价格涨幅甚至可能达到40%。
也就是说,裁员和关停不是“需求消失了”,而是“运力在主动收缩”。留下来的运力,正在获得更强的定价权。
三、对跨境卖家的传导:尾程配送成本压力上升
这轮调整对跨境卖家的影响,主要集中在美国境内的末端配送环节。
亚马逊配送合作伙伴的批量关闭,意味着部分区域的末端配送网络密度下降。在过渡期,包裹可能被重新分配给其他配送合作伙伴或亚马逊自营网络,短期内可能出现派送时效波动。对于依赖亚马逊物流(FBA)的卖家,入库预约和末端派送的时间窗口可能变得更加紧张。
对于使用第三方海外仓的卖家,影响更为直接。海外仓出库后的“最后一公里”配送,高度依赖本地卡车和配送合作伙伴。运力收缩后,尾程派送的预约难度增加、运费上涨的概率同步上升。
卡车运输方面,美国卡车运输协会预计2026年司机缺口约为82,000人。叠加此前CDL驾校被大规模关闭的影响,合格司机的供给在短期内难以快速恢复。这意味着,从港口提柜到海外仓入库、从海外仓出库到消费者手中的每一个陆运环节,成本都在向上走。
四、卖家可以做什么
第一,提前与物流服务商确认旺季运力。 黑五网一的货正在集中入仓,末端配送的运力窗口比平时更紧张。与海外仓和卡车服务商确认旺季的派送能力、预约周期和费率变化,比等到出货时才问要稳妥得多。
第二,评估海外仓的“多仓布局”价值。 如果目前所有库存集中在单一海外仓,一旦该区域的配送合作伙伴出现调整,可能影响整体履约。将库存分散到不同区域的仓库,可以降低单一节点出问题带来的风险。
第三,关注尾程成本的变动趋势。 运力收缩带来的费率上涨,最终会传导到卖家的物流账单上。在Q4定价和利润模型中,为尾程配送成本预留更大的弹性空间。
第四,选择有自营末端能力的物流服务商。 在第三方配送合作伙伴批量退出的环境下,拥有自营卡车团队和本地派送资源的服务商,对末端时效的控制力更强,受外部配送网络波动的影响也更小。
写在最后
美国货运业的这轮裁员关停,表面看是十几家企业的经营调整,深层看是运力市场从“过剩”走向“紧平衡”的必经阶段。对跨境卖家而言,运力收缩带来的不是断崖式的危机,而是成本结构的渐进式变化。尾程配送更贵、预约更慢、旺季更紧张——这些变化不会在某一天突然发生,但会在每一个出货节点上体现出来。提前锁定运力、分散库存布局、选择有末端控制力的物流伙伴,是在这轮调整中保持履约稳定的务实选择。










 粤ICP备15066393号