
SCFI八连涨终结:美线欧线同步回调,东南亚运价为何还在涨?
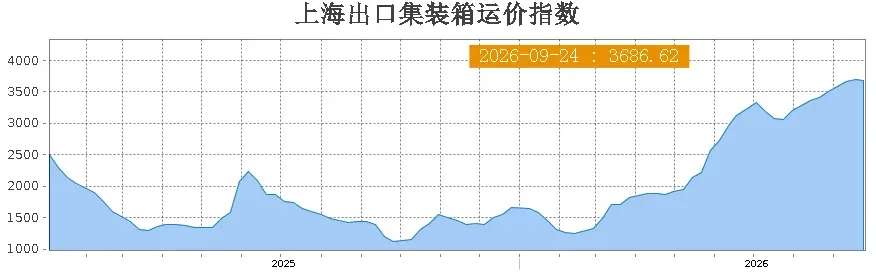
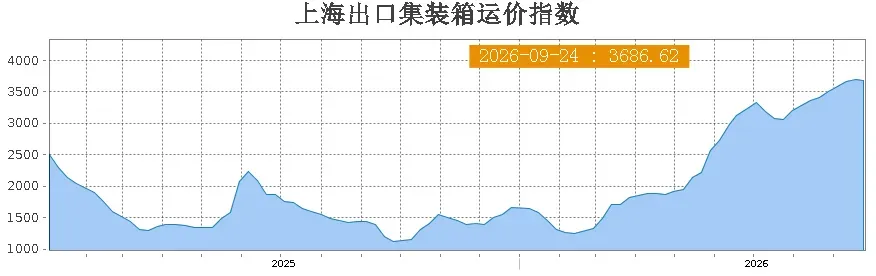
连续八周的上涨行情,在9月24日画上了句号。
2026-09-29 编辑:九方通逊跨境物流网
连续八周的上涨行情,在9月24日画上了句号。
上海航运交易所最新数据显示,SCFI报3686.62点,较上期微跌1.21点,跌幅0.03%。点数变化不大,但方向已经改变——这是过去两个月来,运价指数首次没有继续上行。
更值得关注的是分航线的走势分化:美线、欧线同步下跌,东南亚航线则继续保持涨势。
美线:涨势接近尾声,节前出货支撑有限
本期上海至美西基本港运价报7463美元/FEU,周跌1.3%;上海至美东报10497美元/FEU,周跌0.8%。虽然跌幅不大,但市场情绪已经出现微妙变化。
业内分析认为,美线现货运价的上涨趋势或已接近尾声。10月初可能出现假期前最后一轮提价,随后将面临走弱压力。支撑当前运价的,主要是节前集中出货和部分港口的拥堵余波。但这两项因素的持续性都有限——节前出货是脉冲式的,拥堵也在逐步缓解。
中美经贸的最新进展为美线货量带来了新的变量。双方已就各约300亿美元的非敏感商品达成对等降税安排,美方降税清单覆盖77个HTSUS税号,涉及小型家电、玩具、节日装饰品等品类。如果后续商品范围和实施安排落地,这部分品类的对美出口有望获得提振,从而对美线货量形成一定支撑。但政策落地需要时间,短期内对现货运价的拉动力有限。
欧线:运力恢复超过空班影响,短期仍有下跌空间
欧洲航线的回调幅度比美线更大。本期上海至欧洲基本港运价报2313美元/TEU,周跌4.6%;上海至地中海报3065美元/TEU,周跌1.9%。
下跌的核心原因是供给端的恢复。此前因红海局势绕行好望角的船舶陆续回归,叠加船公司空班调控的力度减弱,欧洲航线的有效运力恢复速度超过了空班带来的收缩效应。与此同时,欧洲消费需求的回暖不及预期,货量支撑偏弱。
业内分析认为,欧洲航线短期仍有下跌空间。对于不急于出货的货物,可以适当压后订舱,等待更合适的运价窗口。
东南亚:逆势上行,近洋线成“独立行情”
与美线、欧线形成鲜明对比的是东南亚航线。虽然本期SCFI没有单独列出东南亚运价数据,但从近期趋势看,东南亚近洋线继续维持涨势,与此前连续多周的强劲表现一脉相承。
支撑东南亚运价的因素比较特殊:一方面,东南亚电商市场正处于快速扩张期,中国至越南、泰国、印尼等国的跨境电商货量持续增长;另一方面,部分近洋航线运力被抽调至远洋航线,供给端相对收紧。此外,东南亚港口的作业效率波动也推高了船期的不确定性,进一步支撑了运价。
对卖家的影响:不急的货可以等,急货尽早锁定
运价走势的转折,对不同卖家有不同的应对策略。
美线卖家:如果货不急,可以观察10月初最后一轮提价后的走势,但不要赌运价“跳水”。美线的支撑因素仍然存在,降税政策的落地节奏也不确定。对于黑五网一的补货,建议尽早锁定舱位,避免节后运力调整带来的波动。
欧线卖家:短期运价仍有下行空间,不急的货物可以适当延后订舱。但需要注意,欧盟取消150欧元免税后,直邮小包的成本已经上升,海运整柜的性价比相对提升。如果货量足够,可以考虑拼柜或整柜出货,摊薄单位成本。
东南亚卖家:近洋线运价仍在上涨,且短期内看不到明显回调的迹象。建议提前锁定舱位,同时关注船公司是否有新增运力投入。对于时效要求不高的货物,可以评估中欧班列或陆运替代方案的可行性。
一个需要持续跟踪的变量
中美300亿美元对等降税的落地节奏,是接下来美线运价走势的关键变量。如果降税清单中的品类在Q4形成实质性出口增量,美线货量可能在10月下旬获得新一轮支撑。反之,如果政策落地延迟或范围收窄,美线的走弱压力会更快显现。
运价的拐点已经出现,但拐点之后是缓慢回落还是快速下跌,取决于供给端的调控力度和需求端的政策变量。对卖家而言,不赌方向、分批出货、锁定确定性,是在波动周期里最稳妥的策略。










 粤ICP备15066393号