
美国货运量结束42个月下滑,但卡车运价已涨11.3%
2026年9月14日,Cass Information Systems发布的最新货运指数报告,给美国货运市场画出了一条拐点线。
2026-09-28 编辑:九方通逊跨境物流网
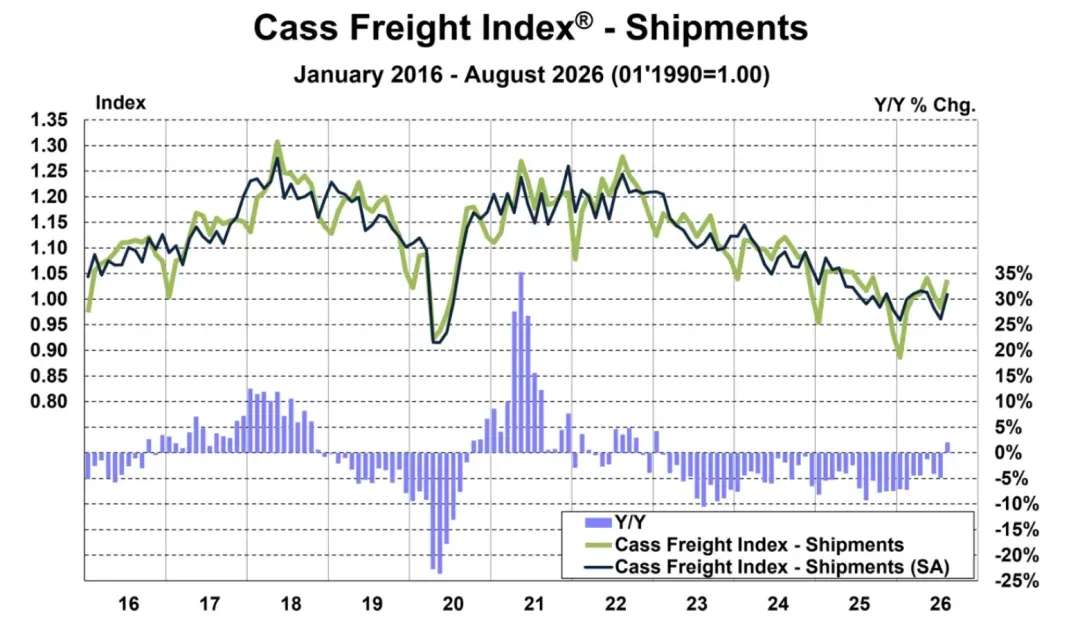
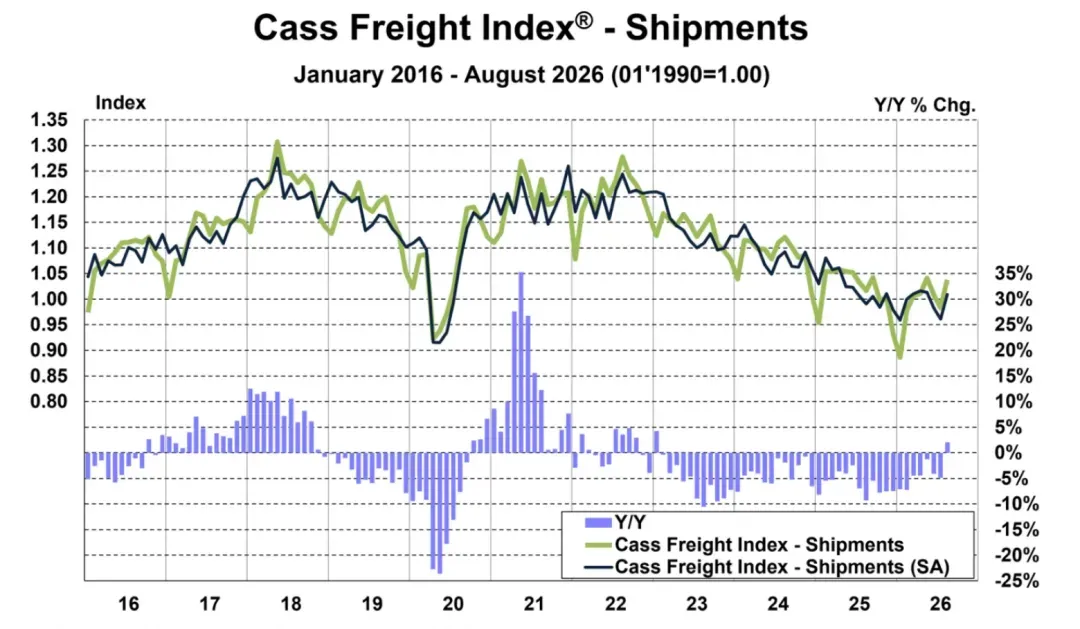
2026年9月14日,Cass Information Systems发布的最新货运指数报告,给美国货运市场画出了一条拐点线。8月货运量同比增长2.1%,这是自2023年1月以来首次同比转正,结束了连续42个月的下降。同期,Cass卡车整车干线运价指数(Truckload Linehaul Index)同比上涨11.3%,货运总支出同比增加18.7%。
货量刚刚从负增长中探出头,运价已经跑在前面。这种“量未大增、价已先涨”的组合,是理解当前美国货运市场变化的关键。
数据拆解:货量回暖的含金量
先看货量的成色。8月货运量环比增长5.6%,经季节调整后增长5.0%,基本收复了6月和7月的下滑。但Cass在报告中明确提醒,“我们犹豫将这一变化描述为货运需求的重大改善”。正常季节性趋势下,9月货运量指数预计仅同比增长约1%。
与货量温和回暖形成鲜明对比的是运价的加速上行。Cass干线运价指数在2023年下降10%、2024年再降3.4%之后,2025年仅恢复增长1.8%,而2026年8月同比涨幅直接跳升至11.3%,是2022年6月以来最大涨幅。更值得关注的是价格上行的结构:近期现货运价环比有所回落,但规模更大的合同市场仍在持续向上调整。合同价格一旦上调,持续时间更长,也更容易进入货主后续的物流报价单。
进口和库存数据从侧面印证了补库的苗头。8月美国集装箱进口量达到260.37万TEU,为有记录以来第三高单月水平,其中来自中国的进口量约88.43万TEU,占当月总量的34%。7月批发库存约9589亿美元,环比增长1.3%;零售库存8385亿美元,环比增长0.7%。但补库强度仍然有限:8月LMI库存水平指数为52.8,仅略高于50的扩张分界线,上游库存指数甚至降至49,说明供应链上游的补库意愿尚未真正打开。
运价为什么先涨?供给端的账算不过来
运价在货量尚未强劲复苏时率先上涨,根源不在需求侧,而在供给侧。美国卡车运输协会首席经济学家Bob Costello的判断很直接:“这是一个由供应而非需求重塑的市场。”
过去三年多的货运低迷,已经实质性改变了运力结构。大量小型承运商因无法承受运营压力退出市场,2026年3月柴油价格一周内飙升近1美元/加仑,进一步加速了边缘运力的出清。LMI运输能力指数8月为40,连续第九个月低于50的荣枯线;运输利用率达到70.6,为近两年来第二高。
与此同时,新运力的补充面临多重壁垒。严格的环保法规、商业驾驶执照限制收紧、以及经纪人责任判例带来的合规成本上升,都在抬高进入门槛。Class 8牵引车销量在7月和8月刚刚超过替换需求,意味着美国车队在连续18个月收缩后首次恢复扩张,但新车从订单到上路需要时间。C.H. Robinson预计2026年全年卡车现货运价将同比上涨16%至17%,并明确指出运力紧缩速度远超此前预期。
简言之,市场在用价格上涨来吸引运力回归,但运力的回归速度赶不上价格发现的速度。
对跨境卖家的实际影响:国际海运之后的账
对中国出口企业和货代而言,更直接的感受不在国际海运段,而在货物进入美国之后的内陆环节。
从港口提货到海外仓、跨州调仓,再从仓库向零售商或电商平台配送中心补货,这条链路上涉及Drayage、Truckload和LTL等多种运输方式。干线合同价格上涨会逐步传导至这些环节的报价中。Cass的数据主要反映dry van整车基础干线运价,但仓储成本同样在走高:8月LMI仓储价格指数达到75,库存持有成本指数达到78.6,均维持在较高水平。
这种成本传导已经在跨境卖家的日常运营中有所体现。2026年4月,亚马逊宣布对使用其物流服务的北美卖家加收3.5%的燃油附加费,理由正是“中东战事持续,油价上涨,导致物流与配送成本上升”。USPS在2026年8月启动了旺季双重调价,长途重货的溢价大幅攀升。UPS、FedEx、USPS三大快递巨头的2026年平均费率涨幅均达到5.9%,叠加附加费调整后,部分卖家的实际物流成本增幅达到7%至12%。
对于需要旺季补货、跨州调仓和平台入仓的卖家,今年除了盯紧国际海运报价,美国境内的提货费、干线运输费和仓储费也需要重新纳入核算。如果秋季货量继续增加而运力恢复偏慢,港口到仓库、仓库到配送中心这两个环节的价格压力可能进一步上升。
卖家可以做的三件事
第一,重新核算美国境内段的物流预算。 把Drayage、跨州Truckload/LTL和仓储持有成本拆开,逐项确认当前报价是否已经反映了最新的合同运价水平。如果上一轮报价是在2025年锁定的,大概率已经低于当前市场价,需要提前和物流服务商沟通调价节奏。
第二,评估海外仓的布局效率。 运力紧张时,仓库位置的选择对内陆运输成本的影响会被放大。如果海外仓距离目标市场的配送中心过远,干线运输成本上升的冲击会更明显。考虑在旺季前评估是否需要临时增加靠近消费市场的分仓节点,用本地短驳替代长途干线。
第三,关注补库节奏,但不要过度押注。 进口和库存数据确实在回升,但补库强度仍然有限,8月LMI库存水平指数仅略高于扩张线,且高位进口中包含部分假日商品前置备货。Cass在报告中判断“底部可能已经过去”,但也指出货运增长“可能温和”。卖家在制定旺季备货计划时,需要把运力紧张导致的运输周期拉长纳入考量,同时避免对补库力度做出过于乐观的假设。
结语
美国货运市场正在从过去三年的低价竞争,转向一个由供给约束主导的新平衡。货量刚刚转正,运价已经率先完成了定价权的转移。对于跨境卖家来说,这轮变化的落点很具体:不是国际海运涨了多少,而是货到美国之后,从港口到仓库、从仓库到消费者门口的每一段路,正在变得更贵。早一步算清这笔账,就能早一步把成本压力转化为定价和库存策略的调整依据。










 粤ICP备15066393号