
海运费飙至往年5-6倍,中东卖家为何将Q4备货提前到9月?
2026年的中东旺季备货,正在经历一场被迫的节奏前移。
2026-09-21 编辑:九方通逊跨境物流网
2026年的中东旺季备货,正在经历一场被迫的节奏前移。
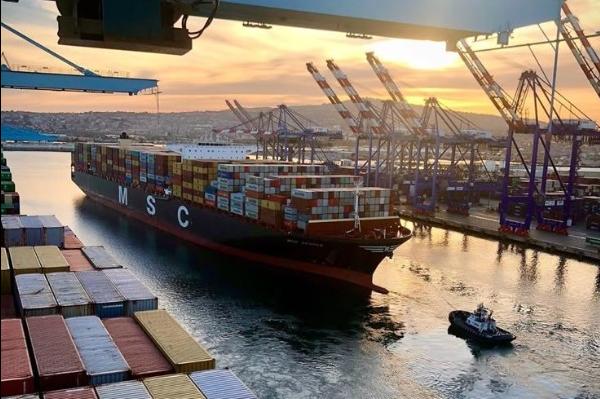
受10月国庆与海湾购物节、11月White Friday、12月年末促销及来年3月斋月前采购等多个节点叠加影响,跨境卖家普遍将下单时间倒推至9月。但比往年更棘手的是,今年的海运费已涨至往年的5至6倍,船期趋紧,留给卖家的决策窗口被大幅压缩。
一、海运费为什么涨得这么凶?
这轮涨价的根源,不是旺季需求,而是地缘政治对航运基础设施的冲击。
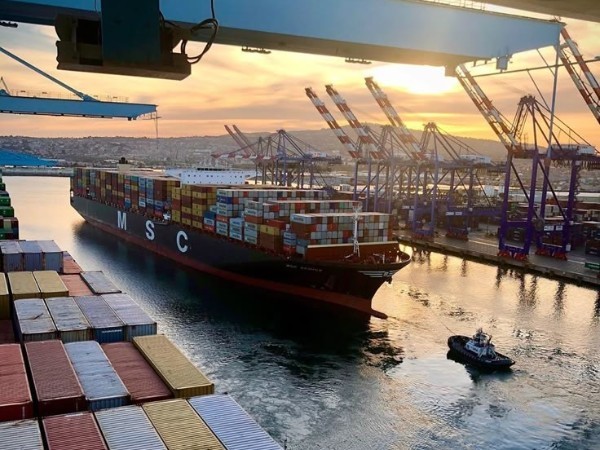
霍尔木兹海峡的紧张局势已持续数月。原有直达航线全面中断,往来船舶需绕行至阿联酋富查伊拉、豪尔法坎等周边非海峡港口,再通过支线船转运和公路陆运接驳至杰贝阿里、达曼等波斯湾核心港口,仅陆运环节就要耗费3至10天。
运价随之飙升。部分船公司从国内发往杰贝阿里港的全包报价,含紧急战争附加费后已高达8346至8502美元,波斯湾基本港整体运费较冲突爆发前暴涨四倍有余。以马士基公布的上海港至杰贝阿里港航线为例,全程运输周期已拉长至32天以上。
保险成本的涨幅比运费更夸张。冲突前船舶战争险费率仅为船体价值的0.2%至0.3%,如今剩余承保机构的费率直接飙升至1%至3%,部分高风险航线达到5%至7.5%,保费整体暴涨近十倍。
港口端的压力同样在放大。阿联酋豪尔法坎港堆场压力持续上升,沙特吉达港已处于满负荷运营状态,阿曼苏哈尔港船舶靠泊延误长达7至14天。华南至杰贝阿里、吉达的纯海运周期已拉长至18至28天,叠加清关入仓环节,整体时效需35至45天。
二、各品类流量增速分化明显,头部品类成为备货优先项
据MIC国际站数据,上半年中东流量同比增长19%。但增长并非均匀分布:玩具品类增速高达82%,食品农产品增长65%,家具家居增长40%,服饰纺织分别增长27%和21%,五金增长25%,汽摩配件增长18%。Oud香薰及祈祷用品则被视为高利润的细分赛道。
品类增速的差异,直接决定了备货的优先顺序。玩具、家居等高增速品类需要优先锁单排产,而增速相对平稳的品类可以按常规节奏推进。
三、合规认证是第一道门槛,不是可以“边发货边补”的环节
在讨论物流时效之前,有一道更前置的门槛容易被忽略:出口沙特及海湾国家的产品,需要根据品类分别满足SABER产品注册与船运清关、LVE G-Mark市场准入以及SASO IECEE国际认可证书等强制性合规要求。
2026年以来,多项新规陆续生效——SABER的MIM清单扩容、通讯设备Type-C充电口强制令、空调能效新标准等。更关键的是,自2025年1月1日起,所有到港货物都必须已通过SABER系统获得证书,到港后补办将无法清关。这意味着,认证不是“先发货再补”的弹性环节,而是备货流程的第一道硬门槛。认证未完成之前,任何关于物流时效的规划都是纸上谈兵。
四、三阶段备货节奏:把确定性排在价格前面
业内建议的备货节奏分为三个阶段:
第一阶段,当前至9月底,完成锁单排产并跟进认证。 这一阶段的核心动作是“锁定”——锁定产能、锁定认证进度、锁定舱位。龙城部分老商户已提前两个月向工厂锁货,说明市场对这一窗口期的紧迫感已经形成共识。
第二阶段,10月发货,确保货物在White Friday前到仓。 考虑到35至45天的整体时效,10月是最后的安全出货窗口。一旦拖到11月,货物大概率无法在White Friday大促前完成上架。
第三阶段,11至12月,依据White Friday实际销售数据补货,同步安排斋月礼盒与伊斯兰服饰备货,并提前锁定春节前舱位。 斋月前的采购需求是中东市场独有的第二波高峰,不能等White Friday结束后才开始规划。
五、在运力紧张周期里,选对物流伙伴比谈价格更重要
运力紧张、港口拥堵、保费飙升的环境下,物流服务商的舱位保障能力和清关处理能力,比报价单上的数字更能决定货物能否按时到仓。有中东本地仓和稳定舱位资源的服务商,可以在起运端锁定空间,在目的端快速完成清关和派送,减少货柜在港口的停留时间。
九方通逊在跨境专线物流和海外仓配领域有多年积累,具备中东方向的空运专线能力和海外仓资源,可在头程运输和目的港清关环节提供稳定的时效保障。在运价高企、船期不稳的周期里,这种确定性的价值远高于单次运费的高低。
总结
2026年的中东Q4备货,核心矛盾不是“要不要提前”,而是“提前了能不能锁住”。海运费涨到5至6倍,船期更紧,港口更堵——这些都是卖家无法控制的变量。能控制的,是锁单的时间点、认证的进度、舱位的锁定节奏。










 粤ICP备15066393号