
海运价格开始降温,高价运费还能撑多久
进入9月下旬,持续数月的高运价终于出现了松动的迹象。
2026-09-20 编辑:九方通逊跨境物流网
进入9月下旬,持续数月的高运价终于出现了松动的迹象。
根据Freightos的数据,截至9月8日,亚洲至美国西海岸40英尺集装箱现货运价降至7569美元,环比下降1%;亚洲至美国东海岸运价降至9505美元,环比下降3%。虽然只是小幅回落,但对于从5月一路涨到9月的跨太平洋航线来说,这个信号本身就值得认真对待。
一、运价为什么开始松动?
这轮运价从5月初启动上涨,到7月底达到阶段性高点,核心驱动力是旺季需求和港口拥堵的双重叠加。
今年旺季来得比往年更早。大量货物提前出运,把原本属于8、9月的需求拉到了5、6、7月。到了9月,提前出货的动能已经释放得差不多了,订舱势头放缓,舱位变得更容易预订。
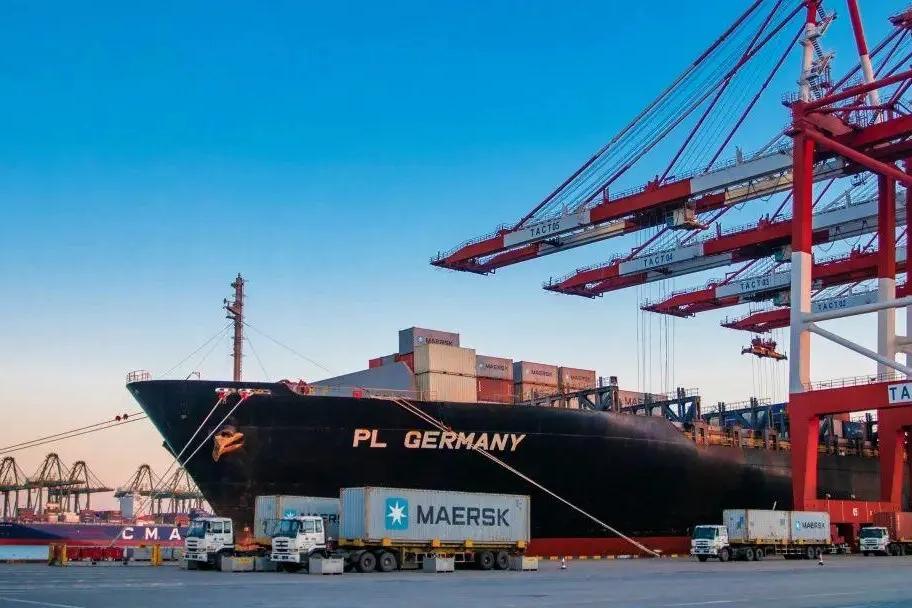
港口端的压力也在逐步缓解。7月中旬台风“绍德尔”导致宁波港关闭78小时,上海港一度有42艘船停泊、99艘在锚地等待。天气扰动造成了货物积压和船期紊乱,也推高了运价。进入9月后,积压货物逐步消化,船公司跳过拥堵港口的操作减少,转运压力有所下降。
供需两端同时出现变化,运价的小幅回落就在情理之中了。
二、为什么说“降温”不等于“降价”?
运价虽然开始回落,但和“便宜”还差得很远。
7569美元的美西运价,大致处于2024年旺季的高位水平。当时红海局势导致航运产能受阻,叠加美东劳资纠纷引发的提前备货,运价被推到了那个位置。如今运价回到同样的水平,说明当前的价格仍然偏高。
更重要的是,支撑运价的因素并没有完全消失。中东地缘局势仍在扰动航运市场,部分船公司选择绕行好望角,拉长了船舶周转周期。巴拿马运河的通行限制也在持续,大型船舶的吃水限制和日均通航艘次都受到约束。这些结构性因素短期内不会消失,运价的底部空间是有限的。
Freightos的判断是,跨太平洋航线进一步上涨的空间可能已经有限。但“涨不动”和“会大跌”是两回事。更可能的走势是高位震荡,而不是快速回落。
三、卖家现在该做什么?
对于正在准备Q4旺季的跨境卖家来说,当下的运价走势传递了几个实用信号。
第一,出货窗口可以适当利用。 如果手上有不急的补货计划,当前运价小幅回落、舱位相对宽松,是一个可以安排的窗口。不一定要等到运价“跌到底”才动手,因为旺季结束后的需求变化和港口拥堵是否持续,都还存在不确定性。
第二,不要赌运价大幅下跌。 指望运价回到年初的低位,在当前的供需结构和地缘环境下,可能性很低。有稳定出货计划的卖家,与其等待,不如提前锁定部分舱位,避免临近出货时被动接受更高的价格。
第三,把物流成本的弹性留够。 运价从高位回落的速度可能比预期慢,反复波动的概率比单边下行更大。在制定Q4定价和促销策略时,物流成本按当前运价水平核算,比按“可能降下来”的预期核算更稳妥。
旺季接近尾声,但供应链的不确定性并没有同步结束。运价的这轮“降温”,更多是旺季脉冲消退后的自然回调,而不是供需格局的根本性转变。看清这一点,才能在下一阶段的物流决策中少犯错。










 粤ICP备15066393号