
阿里京东全球物流战:AI入口与重资产网络,谁将主宰跨境物流的下一个十年?
2026年9月,两则消息几乎同时传出,将阿里和京东在全球物流战场上的正面交锋推到了台前。
2026-09-20 编辑:九方通逊跨境物流网
2026年9月,两则消息几乎同时传出,将阿里和京东在全球物流战场上的正面交锋推到了台前。
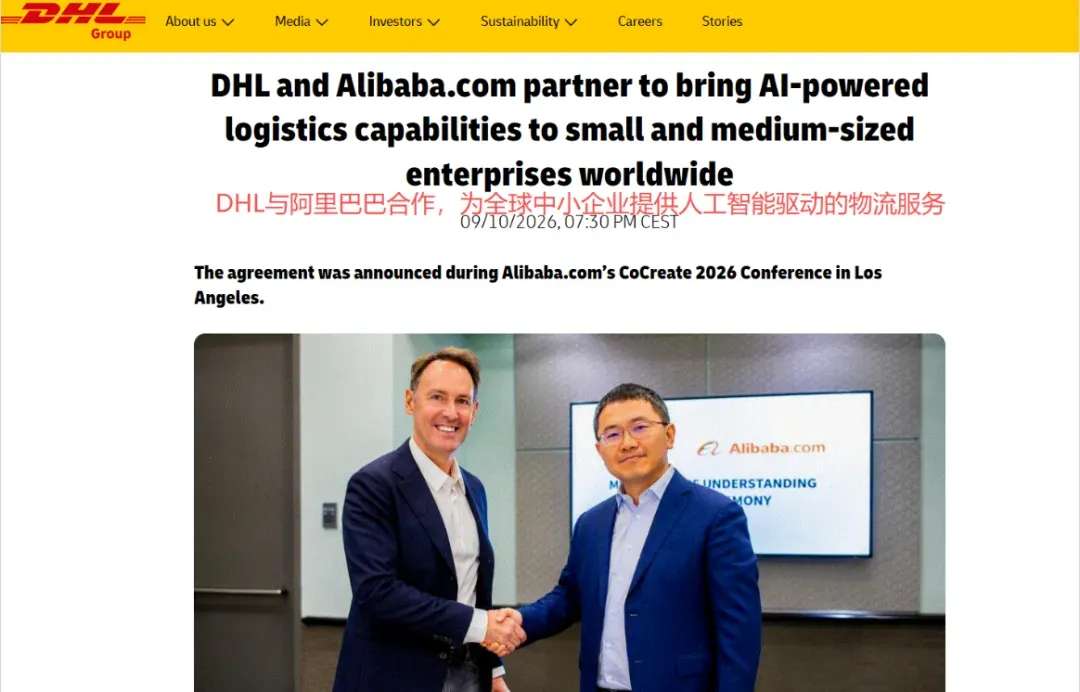
一边是DHL集团与阿里国际站签署谅解备忘录,计划将DHL全球货运的询价与订舱能力接入阿里国际站的AI智能体平台Accio。另一边,京东物流上半年海外业务数据出炉,全球26个国家布局超200个海外仓,仓储总面积突破200万平方米。更早之前,DHL已与京东签署合作备忘录,通过京东旗下Joybuy平台支持德国品牌进入中国市场。
一个用AI串联交易与履约,一个用仓网承载订单与交付。两条路线截然不同,目标却完全一致:抢下跨境物流的下一个入口。
一、阿里:用AI把“询价订舱”装进一个对话框
这次阿里与DHL合作的核心,不是简单的系统对接,而是把物流的决策和执行能力,嵌入到AI工作流中。
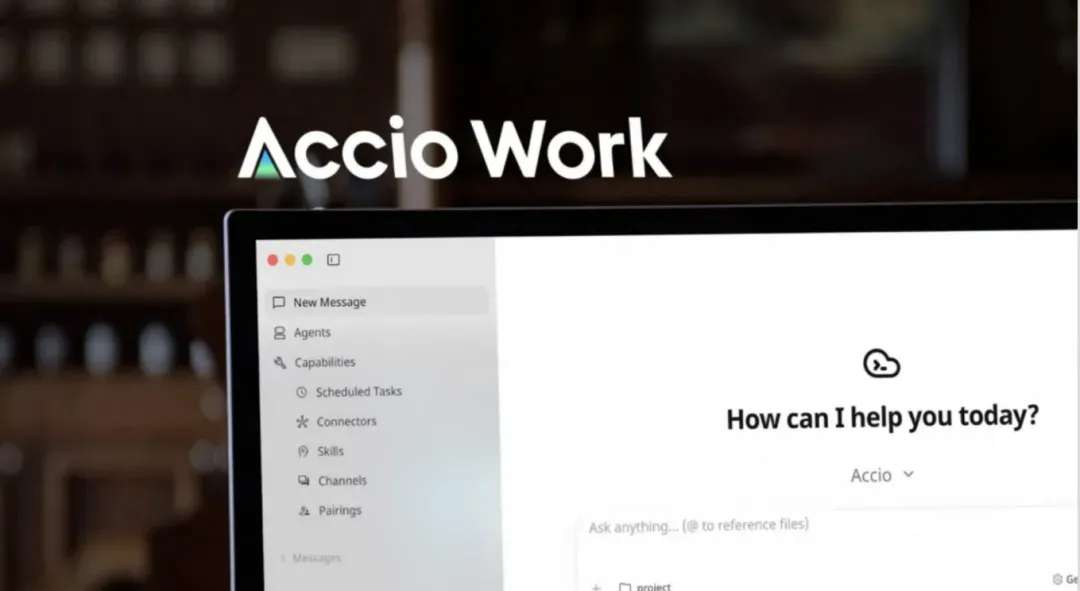
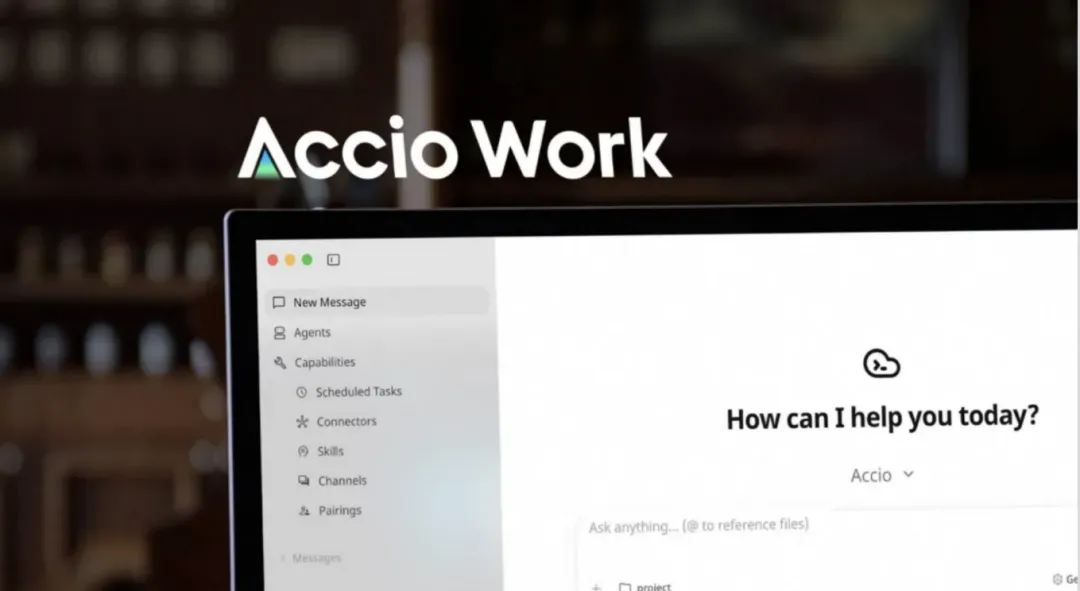
根据DHL发布的官方公告,双方探索的是将DHL Global Forwarding的物流服务整合至Accio平台。Accio是阿里国际站推出的即插即用型企业AI智能体,无需编程即可使用。未来中小企业可以通过Accio实时获取货运报价、评估不同运输方案,并完成订舱。
这里的关键词是 “执行” 。过去,卖家问AI“空运还是海运划算”,AI只能给建议,最后的询价、比价、订舱、发货还是得人工跑腿。接入DHL之后,AI连接的是真实的物流系统,拿到的是实际报价,推动的是真实订舱。
Accio的底层是阿里国际站庞大的交易生态。截至2026年3月底,阿里国际站拥有超过24万名付费会员,过去一个财年超过4700万名买家从190多个国家和地区在平台完成交易。这些企业在平台上找商品、谈价格、下订单,交易完成后自然产生运输需求。DHL接入Accio,意味着它能在货还没有交给货代之前,就已经出现在卖家面前。
而阿里为这条AI物流链路铺设的基础设施,不只是一个入口,还有实实在在的物理网络。菜鸟在2025年11月完成对递四方的100%控股,补齐了跨境小包、国际干线、海外仓和退件处理的能力。2026年8月,菜鸟发布“全球三日达”,在15条核心线路上实现下单后3个自然日门到门送达,0.5公斤欧洲小包的单票物流费仅为标准国际快递的约一半。支撑这个时效的,是每周约170架次包机包板、超过2300条卡班线路,以及比利时列日、中国香港、马来西亚吉隆坡三大eHub。
菜鸟集团高级副总裁熊伟的判断很直接:“跨境电商正在从‘有货就能卖’走向‘体验定胜负’的下半场。”
二、京东:用200万平方米海外仓,把“重”做成壁垒
如果说阿里在搭建连接器,京东则在修筑地基。
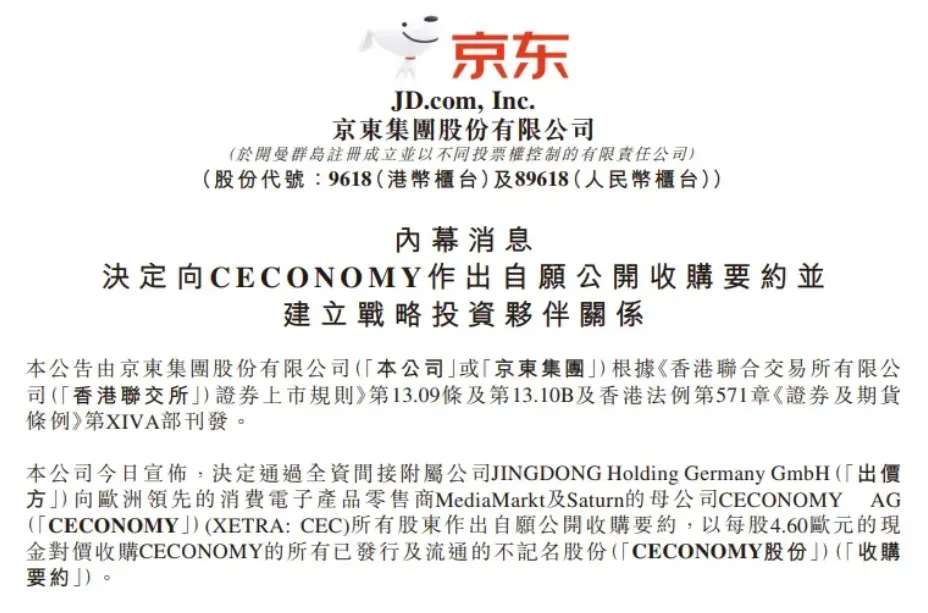
截至2026年上半年,京东物流已在全球26个国家和地区运营超过200个海外仓、保税仓和直邮仓,海外仓储总管理面积突破200万平方米。欧洲自营配送品牌JoyExpress持续加密英法德荷网点,依托送装一体能力承接家电旺季需求;美、欧、中东落地了家电、电子、无人机头部客户的专属智慧仓,并上线海外机器人维修服务JoyRobocare。
这套仓网的价值不在于数量本身,而在于它把“货放在哪里”这个问题从变量变成了常量。京东集团旗下线上零售品牌Joybuy已在欧洲多国上线,配送依托JoyExpress自营快递网络,在英国、德国、荷兰和法国等核心区域同步运营。自营配送网络加上自营零售渠道,形成了一条“订单—仓储—配送”的闭环链路。
技术层面,京东的“超脑大模型2.0”已深度参与仓储、运输和配送决策,商家库存周转提升了30%到40%。这意味着,京东的海外仓不只是物理空间,而是一个由算法驱动的智能履约网络。
京东的风险在于:海外订单的增长速度能否跟上仓网扩张的步伐。重资产模式的逻辑是“先建网,后填货”,仓网建成后需要足够的订单密度来摊薄固定成本。如果订单增长不及预期,仓网本身就会变成负担。
 `
三、两条路线的本质差异:连接器与地基
阿里和京东在跨境物流上的路径差异,本质上是两种资源整合逻辑的对决。
阿里做的是“连接器”。 它的优势在于商家和订单——阿里国际站有超过24万付费会员,菜鸟服务着AliExpress、TikTok Shop、Amazon等全球主要电商平台。它不需要自己拥有每一架飞机、每一座仓库,而是用AI把订单、运力、清关和末端配送串联起来,用平台化的方式整合生态内的物流资源。
京东做的是“地基”。 它选择把最重的资产——仓库和配送网络——握在自己手里。200万平方米的海外仓、自营的JoyExpress配送品牌、自研的超脑大模型,构成了一套端到端的可控体系。这套体系一旦跑通,履约的稳定性和体验的确定性是平台化模式难以比拟的。
两条路线没有绝对的优劣。阿里的挑战在于:自己掌握订单,但管不住交付的每一个环节;京东的挑战在于:自己掌控交付,但需要持续不断的订单来填满仓网。
DHL的选择很能说明问题:它同时与阿里和京东签署了合作备忘录。DHL两边下注,说明它要的不是站队,是订单。谁有客户,谁就是伙伴。
四、对跨境卖家意味着什么?
这场物流战争的结局,最终会传导到每一个卖家的经营成本上。
第一,中小卖家的物流决策门槛正在被拉平。 Accio接入DHL之后,原本需要反复跟多家货代确认报价和舱位的工作,开始被收进一个AI对话框里。中小卖家第一次有机会以接近大客户的效率获取物流方案和价格。
第二,海外仓的竞争会推动服务标准提升。 当京东用200万平方米的自营仓网、菜鸟用“全球三日达”的时效标准进入市场,卖家的选择空间会更大。谁能提供更快的时效、更透明的价格、更灵活的库存管理方案,谁就能拿到更多的订单。
第三,物流正在从“成本项”变成“竞争变量”。 菜鸟的数据显示,全球约46%的跨境网购者曾因配送时间过长而放弃下单。当72小时门到门成为越来越多商家用得起的日常选择,物流时效就不再只是一个履约参数,而是直接影响消费者选择的关键变量。
总结
阿里和京东的全球物流战,本质上是两种组织方式的竞争:用AI连接生态,还是用仓网承载确定性?
阿里用Accio把询价、订舱、履约串成一条AI链路,用菜鸟的全球网络做支撑;京东用200万平方米海外仓和自营配送网络,把交付的每一个环节握在自己手里。两条路都指向同一个终点——让跨境物流更快、更稳、更便宜。
距离卖家真正通过Accio完成订舱,还有一段路要走。但跨境物流的入口,已经开始变了。










 粤ICP备15066393号