
美国9月港口进口量将达231万TEU,旺季“超长待机”
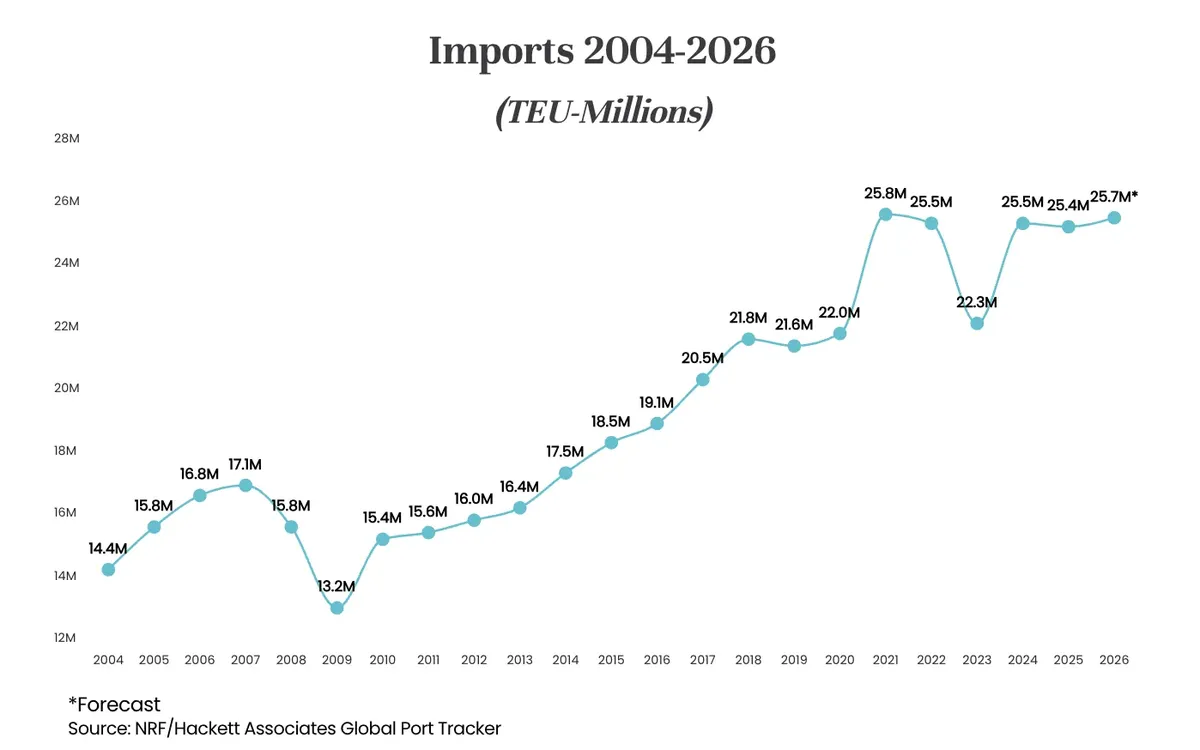
美国全国零售联合会(NRF)与Hackett Associates最新发布的《全球港口追踪报告》显示,9月美国主要集装箱港口的进口量预计将达到231万TEU,同比增长9.6%,有望成为2026年全年进口量最高的月份。
2026-09-14 编辑:九方通逊跨境物流网
美国全国零售联合会(NRF)与Hackett Associates最新发布的《全球港口追踪报告》显示,9月美国主要集装箱港口的进口量预计将达到231万TEU,同比增长9.6%,有望成为2026年全年进口量最高的月份。
这个数字值得细品。它意味着传统的“夏季旺季”被彻底拉长,美国进口高峰从夏季前期一路延后到了9月。对于正在备战年末大促的跨境卖家来说,货量窗口拉长,但供应链的压力也在同步累积。
一、旺季为什么“超长待机”?
今年的美线进口节奏,从一开始就不按常理出牌。
此前,NRF一度预计5月的224万TEU就是全年峰值。当时零售商为了应对潜在的关税上涨,提前大量进口商品,把原属于夏秋的旺季需求前移到了春季。
但进口量并没有像预期那样降温。高水平的货运量一直持续到了夏末。NRF解释说,进口高峰从夏季前期延后到现在,主要有两个原因:中国恶劣天气导致船舶延误,以及巴拿马运河可能出现干旱,部分船只选择绕行。
具体来看,今年夏季台风接连袭击中国华东沿海,上海、宁波等核心枢纽港出现拥堵,船公司集中跳港,大量船舶船期延误。与此同时,巴拿马运河受厄尔尼诺旱情影响,自9月起连续下调日均通航艘次,从36艘降至34艘,并计划进一步减至32艘,大型船舶的吃水限制也在收紧。
供给端的扰动,叠加美国消费者“无视关税、通胀和高油价仍在持续购买”的韧性,共同把今年的进口旺季拉成了一场“超长待机”。
二、洛杉矶港“爆表”,拥堵压力集中爆发
进口量高位运行,港口端最先感受到压力。洛杉矶港的数据很有代表性。
今年6月至8月,洛杉矶港累计处理了约290万TEU,创下港口历史上最繁忙的三个月纪录。仅8月一个月,就处理了955,907 TEU,比过去五年的同期平均水平高出6%。
但高货量也带来了拥堵。美西洛杉矶港区内部差异明显,APM码头400泊位多条航线船舶最高候泊时间达到12小时。查尔斯顿港的靠泊延误甚至长达18小时。赫伯罗特的监测报告指出,当前的拥堵呈现“单点码头集中爆发”的特点,并非全美港口的系统性瘫痪,但美西洛杉矶/长滩港区、美东萨凡纳、查尔斯顿港均已出现不同程度的作业压力。
三、10月起进口量回落,但全年总量仍在增长
进口高峰不会一直持续。NRF预计,10月进口量将降至211万TEU,但仍比去年同期增长1.7%;11月进一步降至200万TEU,同比下降0.9%;12月预计为203万TEU,同比增长1.1%。
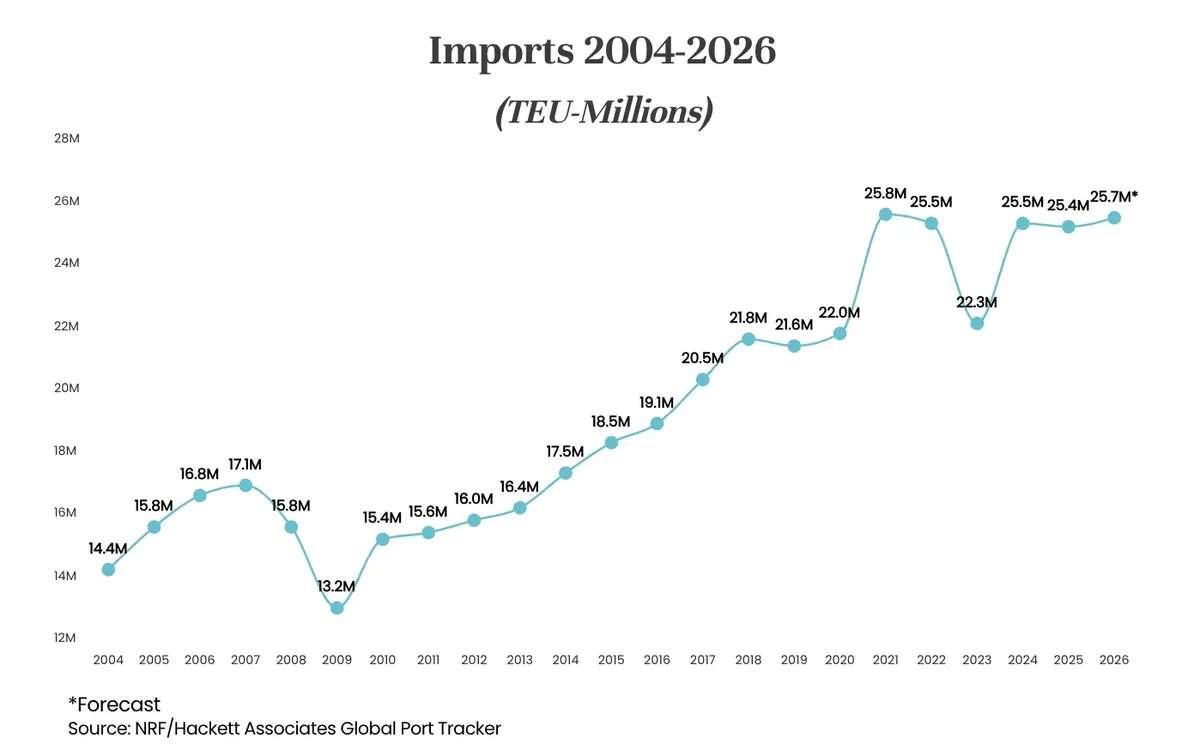
全年来看,2026年美国主要港口进口总量预计达到2570万TEU,比2025年的2540万TEU增长1%。
这意味着,虽然9月是月度峰值,但第四季度的货量并不会断崖式下跌,仍将维持在相对高位。对于卖家而言,这意味着补货窗口比往年更长,但也意味着舱位竞争和港口拥堵的压力会持续。
四、跨境卖家如何应对?
第一,抓住9月的出货窗口,但不要盲目冲量。 9月是全年进口峰值,港口和舱位压力最大。有补货计划的卖家,建议提前锁定舱位,避免临时订舱面临涨价或甩柜风险。
第二,关注10月后的运价窗口。 随着进口量从10月开始回落,舱位紧张局面可能有所缓解,运价也可能出现松动。对于非紧急的备货需求,可以考虑在10月后安排出货,平衡时效和成本。
第三,预留更长的物流时效。 港口拥堵和船舶延误短期内难以完全缓解。卖家在设置配送承诺和库存规划时,建议比正常时期多预留7-10天的缓冲时间,避免因物流延误导致断货或差评。
第四,选择有稳定舱位和自营末端能力的物流服务商。 在港口拥堵、船期波动加剧的环境下,有长期合约舱位和自营清关、末端派送能力的服务商,能提供更可预期的时效保障。九方通逊深耕美线物流多年,美森闪送卡派参考时效16-17天,美森EXX约17-18天,美西卡派20-25天,可作为旺季备货的稳定选择。
总结
美国9月港口进口量预计达到231万TEU,创下全年新高。这个数字的背后,是供给端扰动与消费端韧性共同作用的结果。旺季被拉长,对于有准备的卖家是机会;但对于物流规划不足的卖家,港口拥堵和船期延误可能成为旺季销售的绊脚石。提前锁定舱位、预留时效缓冲、选择可靠的物流伙伴,是接住这波货量的关键。












 粤ICP备15066393号