
SCFI七连涨!东南亚线突破1000美元,美线高位续涨欧线承压下行
9月11日,最新一期上海出口集装箱运价指数(SCFI)报3662.18点,周涨2.0%,实现连续第7周上涨。
2026-09-14 编辑:九方通逊跨境物流网
9月11日,最新一期上海出口集装箱运价指数(SCFI)报3662.18点,周涨2.0%,实现连续第7周上涨。但表面的“七连涨”之下,各航线走势已经出现明显分化:美线继续高位续涨,东南亚近洋线加速上攻,欧洲航线则承压下行。
对于货代和货主而言,当下的运价市场不是“涨或跌”的简单判断,而是“哪条线在涨、哪条线在跌、下一步往哪走”的精细拆解。
一、美线:旺季未结束,运价继续高位续涨
美线依然是当前运价最坚挺的航线。
美西报7339美元/FEU,周涨1.3%;美东报10479美元/FEU,周涨1.5%。支撑美线运价的因素来自多个层面:零售端持续补货、节前出货需求集中释放、巴拿马运河通行限制以及船期延误导致的运力周转下降。
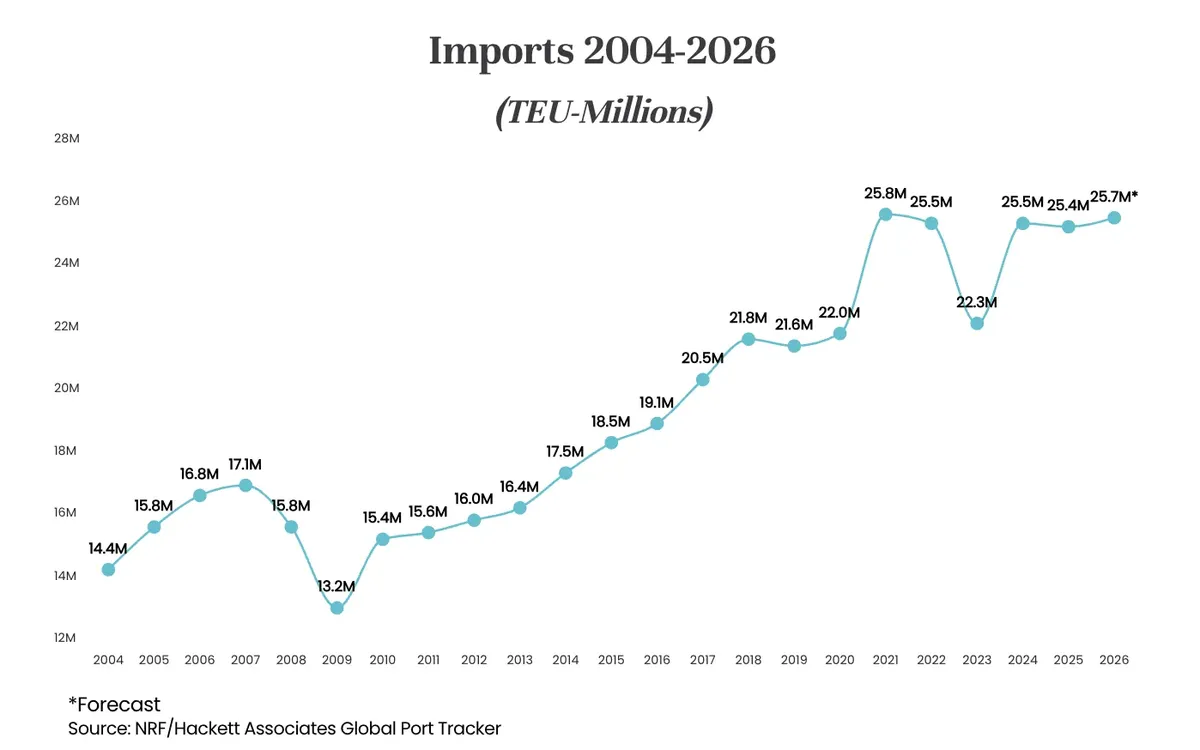
8月美国集装箱进口量达260.4万TEU,印证了旺季并未结束。此前NRF预计9月美国主要港口进口量将达到231万TEU,有望成为全年最高月份。这意味着,美线的货量支撑在短期内不会消失,运价高位运行的格局可能延续到10月。
对于卖家而言,有稳定出货计划的,建议尽早锁定舱位。旺季舱位紧张的局面尚未缓解,临时订舱可能面临涨价或甩柜风险。
二、东南亚线:突破千美元关口,近洋线加速上攻
东南亚航线是本轮SCFI上涨中最值得关注的变化。
上海至东南亚基本港运价升至1010美元/TEU,周涨13.1%,强势突破千美元关口。推动东南亚线加速上攻的因素包括:节前备货需求集中释放、港口拥堵导致船舶周转效率下降,以及部分运力被抽调至远洋航线后的供给收紧。
东南亚线一直是跨境电商卖家的重要通道,尤其是越南、泰国、马来西亚等市场。运价突破千美元后,低货值商品的物流成本占比将进一步上升。对于依赖东南亚近洋线的卖家,建议重新核算成本模型,评估是否需要调整发货节奏或寻找替代路径。
三、欧线:运力释放叠加消费疲软,延续回落态势
与美线和东南亚线相反,欧洲航线延续回落态势。
欧洲基本港运价报2545美元/TEU,周跌3.7%;地中海报3299美元/TEU,周跌4.2%。下跌的原因主要有两个:一是运力逐步释放,此前绕行好望角的船舶陆续回归,供给压力缓解;二是欧洲消费回暖不及预期,需求端支撑不足。
红海及中东局势升温也未能扭转欧线的下行趋势。波斯湾航线涨2.9%,南美航线跌4.5%,各航线走势进一步分化。
对于欧洲站卖家而言,当前运价回落是一个相对有利的出货窗口。但需注意,欧洲市场的政策环境正在收紧——欧盟取消150欧元以下免税、拟加征处理费等变化,正在重塑低客单价商品的利润模型。运价回落带来的成本节省,可能被合规成本上升所抵消。
四、卖家如何应对运价分化?
第一,分航线制定发货策略。 美线尽早锁舱,东南亚线核算成本后再决定出货节奏,欧线可利用当前运价回落的窗口安排补货。
第二,关注运价背后的供需信号。 SCFI七连涨的驱动力正在从“全面上涨”转向“结构性上涨”。美线和东南亚线的涨势有货量支撑,欧线的下跌则反映了运力释放和需求疲软。理解这些信号,比单纯看指数涨跌更有意义。
第三,预留物流成本弹性。 当前运价受地缘局势、燃油价格、港口拥堵等多重因素影响,波动性显著。建议在定价模型中为物流成本预留弹性空间,避免因运价突然上涨而侵蚀利润。
第四,与物流服务商保持密切沟通。 运价变化节奏加快,与货代保持高频沟通,及时获取航线动态和舱位信息,才能做出更精准的出货决策。
总结
SCFI七连涨的背后,是各航线走势的剧烈分化。美线高位续涨,东南亚线突破千美元,欧线承压下行——每一条航线的账,都需要单独算。
对于跨境卖家而言,运价分化既是挑战,也是机会。看懂分化背后的供需逻辑,提前规划船期与出货窗口,才能在波动的市场中稳住成本和时效。












 粤ICP备15066393号