
TikTok砸下11亿美元在越南建物流:内容电商的“最后一公里”争夺战升级
2026年9月,越南胡志明市财政局向TikTok旗下新加坡注册公司Tokgistic Pte. Ltd.颁发投资证书,批准其在该市落地Swift Logistics物流项目,总投资规模达9.8亿美元。
2026-09-14 编辑:九方通逊跨境物流网
2026年9月,越南胡志明市财政局向TikTok旗下新加坡注册公司Tokgistic Pte. Ltd.颁发投资证书,批准其在该市落地Swift Logistics物流项目,总投资规模达9.8亿美元。加上今年4月TikTok Shop越南已完成的1.25亿美元注资,TikTok系在胡志明市注册的投资总额已达约11.05亿美元。
这不是一次简单的物流投资。它标志着TikTok正从单纯的流量平台,向供应链基础设施的深度参与者转型。
一、订单跑得太快,物流开始拖后腿
TikTok Shop在越南的增长速度,已经超过了物流体系的承接能力。
2025年,TikTok Shop越南市场GMV同比大涨66%,买家数量增长36%,入驻卖家数上涨42%。2025年6月至2026年7月,TikTok Shop在越南的GMV从约33亿美元增至60亿美元,年增速83%,贡献了越南四大电商平台约四分之三的市场增量。
但订单跑得越快,交付环节的压力就越大。越南电商市场的物流瓶颈长期存在——仓储和履约成本偏高,尤其是小订单和偏远地区的配送。当平台GMV以80%以上的速度增长时,物流如果跟不上,消费者体验就会成为增长的“刹车片”。
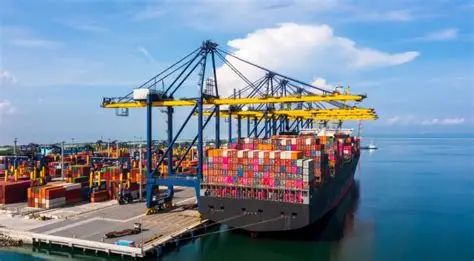
这正是TikTok在越南重金布局物流的直接动因。Swift Logistics项目涵盖邮政、仓储、转运等业务,计划于2026年11月启动运营,运营期限50年。标准化仓储和转运体系建成后,不仅能保障配送时效,还能降低卖家的发货门槛,减少对第三方物流的依赖,把履约主动权攥在自己手里。
二、越南物流市场,正在变成“双寡头游戏”
TikTok的物流投资,放在越南电商竞争格局中看,更有深意。
目前,Shopee和TikTok Shop合计控制着越南电商平台约97%的总收入。在过去的六个月里,Ninja Van和Lazada旗下的Flex Speed两大物流公司相继退出了越南的快递与最后一公里配送业务,核心原因就是两大平台已经主导了绝大多数包裹的源头。
这意味着,越南电商物流已经形成了两种生存模式:要么绑定平台,成为其物流体系的一部分;要么退出市场。TikTok此时自建物流,不仅是为了提升履约效率,更是在为未来的竞争筑墙。当物流网络的密度和效率成为平台的核心竞争力时,后来者想追赶的成本会越来越高。
三、对中国跨境卖家的影响:从“国内直发”到“本地备货”
TikTok在越南加码物流基建,对跨境卖家的影响是直接的。
过去,很多卖家做越南市场采用的是跨境直邮模式——订单产生后,从中国仓库发货,经过跨境运输和清关,再送到消费者手中。这个模式的时效通常在7-15天,对于低客单价商品,物流成本占比不低。
但随着平台自建物流网络逐步完善,本地备货的经济性会明显提升。Lazada已经在越南提供了LGF FBL官方海外仓、3PF三方仓等多种本地履约方案,商家可以提前将货物备入当地仓库,收到订单后完成本地发货,甚至可以通过一套库存服务多个平台。
TikTok的Swift Logistics项目建成后,类似的本地备货模式有望进一步普及。对于卖家而言,这意味着物流时效可以从周级压缩到天级,退货处理和大促备货的确定性也会更强。但同时,这也对卖家的供应链能力提出了更高要求——需要提前预判销售、管理海外库存、承担备货资金压力。
四、给卖家的启示:物流能力正在成为平台竞争的核心变量
TikTok在越南的这笔投资,释放了一个明确的信号:内容电商的竞争,正在从“前端流量”转向“后端履约”。
流量可以快速催生订单,但订单能否平稳落地,最终看的是物流服务。TikTok的11亿美元,正是为高速增长的内容电商补上最关键的履约短板。
对于跨境卖家而言,选择平台时,物流能力将成为一个越来越重要的考量因素。一个拥有自建物流网络、能够提供稳定履约服务的平台,意味着更低的退货率、更高的复购率和更强的抗风险能力。而对于已经在越南市场经营的卖家,提前布局本地仓、优化备货节奏、选择与平台物流体系深度对接的物流服务商,将是下一阶段竞争的关键。
总结
TikTok在越南砸下11亿美元建物流,不是一次简单的基建投资,而是内容电商从“卖货”走向“经营”的标志性事件。当平台开始把资源投向物流、仓储、履约这些“苦活累活”时,说明这个市场的竞争已经进入了深水区。
对于卖家而言,这意味着机会和门槛同时提高。能跟上平台物流节奏的卖家,会享受到更低的履约成本和更好的消费者体验;跟不上节奏的,可能会在下一轮竞争中被逐渐边缘化。












 粤ICP备15066393号