


DHL评估:约360万TEU运力仍堵港,亚欧复航调整需6至12个月,有效运力难以弥合
DHL Global Forwarding 11月海运市场更新显示,全球超过10%的集装箱船队运力仍被港口拥堵占用,对应约360万TEU。
2026-11-18 编辑:九方通逊跨境物流网
DHL Global Forwarding 11月海运市场更新显示,全球超过10%的集装箱船队运力仍被港口拥堵占用,对应约360万TEU。与此同时,约60%的亚欧相关去程航线已计划恢复经苏伊士运河通行,但复航进度在不同贸易航线上并不均衡。DHL预计,船公司重新调配船舶、重排班期并调整围绕好望角建立的网络,还需6至12个月,前提是安全形势不再迫使航线改回。账面上的船队运力在增长,但真正能够转化为货主可用的稳定舱位,仍受制于拥堵、复航过渡与网络再平衡的多重摩擦。
复航释放的运力并未均匀流向亚欧航线
苏伊士复航在方向上指向供给增加。自2026年6月以来,复航已释放超过50万TEU的船舶运力。11月16日,马士基与赫伯罗特宣布Gemini联盟旗下AE1、AE2、AE3三条亚欧主干航线由绕行好望角改为经苏伊士运河通行,相关调整在2026年12月至2027年1月陆续实施,Gemini由此成为首个宣布全部亚欧主干航线恢复苏伊士通行的航运联盟。
但释放的运力并未全部转化为亚欧航线的下行压力,而是主要被中东航线吸收。MSC已向阿拉伯海航线投入24,000TEU级船舶,远东至中东航线运力自10月以来迅速反弹。中东地区强劲的需求与严重的港口拥堵支撑了较高的运价,部分海湾门户港的靠泊延误已超过两周,运力在追逐运价的过程中被留在了亚欧主干线之外。DHL亚太区海运高级副总裁Bjoern Schoon对此的概括是,承运人必须重新部署船舶、重新平衡班期,并管理在不同航线方案下运营的服务——复航缩短了航程,但网络从绕行模式切换回运河模式所需的过渡时间,本身构成了有效运力释放的摩擦成本。
新船订单与港口拥堵:名义运力与有效舱位之间的过滤带
供给端的增量不止来自复航。DHL援引Linerlytica数据,2026年集装箱船新船订单已达640万TEU,订单簿规模约占活跃船队的47.8%。BIMCO与Xeneta的预测指向同一方向:2027年全球船队运力增速约6.8%,而需求增速回落至2.5%至4%,运力净增压力突出。
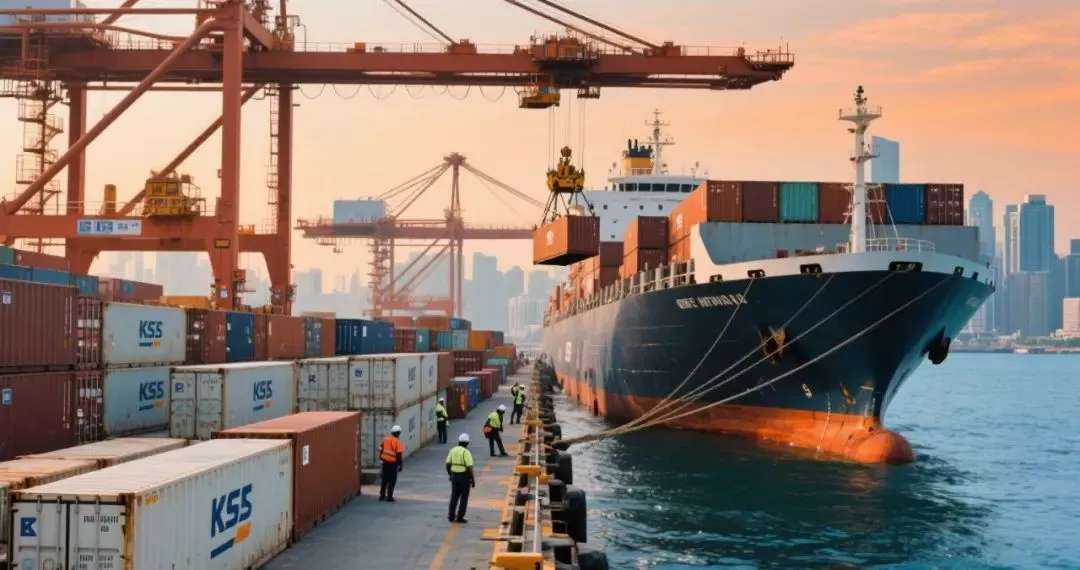
然而,360万TEU被堵在港口的现实表明,名义运力与有效舱位之间存在一条由港口周转效率、航线部署与船公司运力管理共同构成的过滤带。被拥堵占用的船舶并未退出运营,而是卡在锚地等待靠泊,无法完成航次循环、空箱调运与返程装货,直接造成可投放舱位被动收缩。即便船队总规模继续增长,如果这部分运力持续被困在港口周转链条中,货主未必能同步获得更多稳定舱位。DHL对此的提示是,新增运力不一定转化为更快或更可靠的货物流动。
航线运价的分化:亚欧走弱、跨太平洋相对坚挺、中东拥堵支撑
运价的走势并不统一。DHL报告显示,部分亚欧航线因复航释放运力及宣涨落地不顺而显露疲态;跨太平洋市场相对坚挺,美国西海岸需求仍有支撑;中东市场则因强劲需求与严重拥堵,运价继续获得支撑。
SCFI数据印证了这一分化格局。11月13日,SCFI报3,572.33点,周环比下跌1.68%,美西、美东与欧洲线运价均持续回落,其中美东线跌幅最为明显,运价逼近9,000美元关口。跨太平洋即期运价虽仍处于去年同期的3至4倍水平,约为亚欧运价的两倍,但旺季退潮的信号已经出现。跨太平洋的“坚挺”是相对于亚欧的走弱而言,而非单向的上行。
对货主的含义:班期可靠性正在取代可用运力成为核心变量
DHL在报告中的判断值得直接引用:随着网络调整持续到2027年,班期可靠性而非可用运力本身,将继续是核心挑战。这一判断的实践含义在于,2027年的海运安排不能以名义运力增长和运价预测为唯一锚点。苏伊士复航在方向上指向供给释放和亚欧运价的下行压力,但复航节奏取决于红海安全形势,Gemini联盟的全面复航预计要到2027年第一季度末才基本完成,中东航线的拥堵与高运价仍在吸收部分过剩运力。对于依赖特定贸易航线的货主,更可操作的基准是逐航线核对港口拥堵状态、船期可靠性与实际可订舱位,并在运输计划中为网络再平衡期间的班期波动预留缓冲。账面上的运力增长,并不自动等于实际运输能力的同步增加。

 热门搜索























 粤ICP备15066393号