


Amazon Haul买家数同比增长近350%,但假日大促背后是主站流量与卖家注意力的重新分配
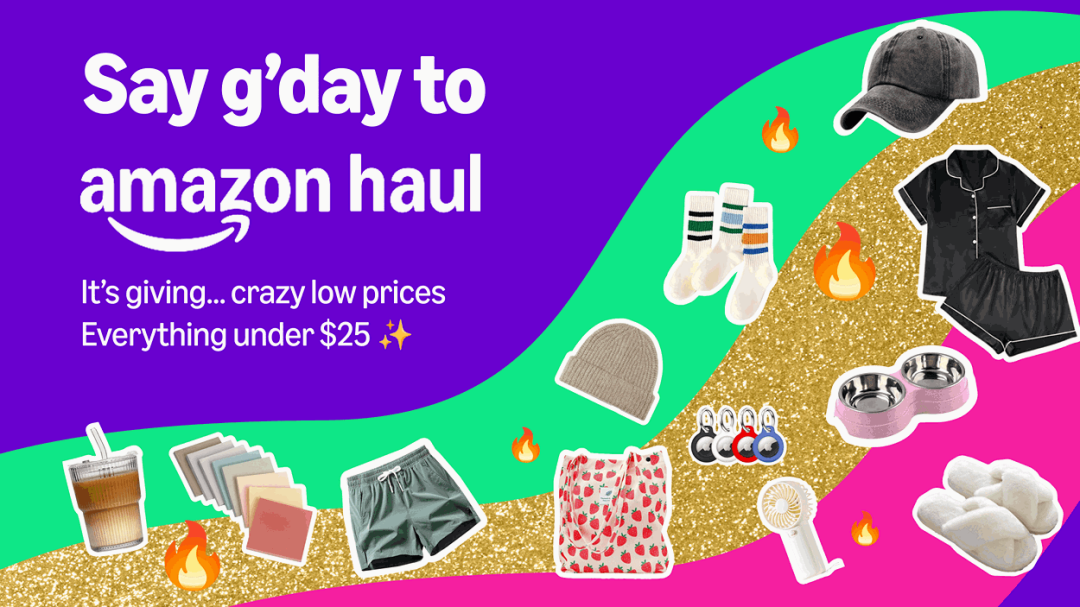
Amazon Haul于11月9日启动为期六天的假日促销,推出1美元限时优惠,并在11月10日和11日开放0.11美元特价商品,部分商品最低降至0.01美元。
2026-11-10 编辑:九方通逊跨境物流网
Amazon Haul于11月9日启动为期六天的假日促销,推出1美元限时优惠,并在11月10日和11日开放0.11美元特价商品,部分商品最低降至0.01美元。亚马逊同步披露,通过Haul下单的消费者数量同比增长近350%,商品数量在两年内从零扩张至超过1000万款,其中多数售价低于10美元,超过100万款低于5美元。从促销力度和增长数字看,这像是亚马逊在低价赛道的一次加速。但将Haul置于其与Temu、SHEIN的竞争格局以及亚马逊主站搜索生态中观察,350%的增幅所揭示的,远不止一个低价频道的用户积累。
350%增长的基数问题与渗透率现实
亚马逊未公布350%增长对应的绝对买家数、统计周期和GMV基数。第三方数据提供了参照:截至2026年7月,Haul美国站年GMV约为20亿美元,而Temu在美国的年GMV约为300亿美元,SHEIN约为180亿美元。在用户渗透层面,2026年3月Omnisend的一项研究显示,76%的美国受访者表示过去一年未在Haul购物,仅16%的消费者每月在该平台购物,同期SHEIN和Temu的月活跃用户比例分别为23%和28%。
这意味着Haul的增速发生在较低的基数之上。它正在从一个边缘试验转变为不可忽视的渠道,但距离撼动Temu和SHEIN在低价电商中的用户规模仍有显著距离。350%是一个增长信号,而非市场地位的宣告。
主站搜索成为Haul的流量入口,中端商品首当其冲
此次促销公告中更值得卖家关注的信息,是Haul商品开始出现在亚马逊主站的搜索结果中。此前Haul主要作为Amazon Shopping应用内的独立板块运营,如今当商品与搜索需求匹配时,Haul商品会进入主站搜索页面,与品牌商品和第三方卖家的常规Listing并列展示。
这一变化的实际影响已有数据可循。据亚马逊咨询公司Emplicit联合创始人Nick Krawczyk提供的数据,2026年7月Haul商品进入英国站搜索结果后,中端商品SKU的点击率下降了8%至14%。Haul模块以紫色标识出现在搜索结果中,标题为“Crazy-good finds”,陈列5至6美元的商品并支持直接加购,位置随搜索页动态变化,且已延伸至“经常一起购买”和“与相似商品比较”模块。
一位厨房小工具卖家反映,其转化率在2026年3月下降18%,广告ACOS从27%升至41%,排查两周后确认与Haul在主站截流有关。另一组来自卖家端的观察显示,此前TACOS约为20%的关键词和竞品广告活动,在Haul低价商品进入同一搜索环境后,已上升至30%至35%,而卖家的毛利率约为40%。
平台将规格、尺寸、材质存在显著差异的商品置入同一搜索场景,价格锚点被压低后,中端商品的点击和转化承受直接压力。这不是传统的跟卖竞争——跟卖可以通过投诉或品牌保护工具应对,而Haul的模块由平台自身运营,卖家在同一个搜索结果页中面对的是平台作为低价供给方的直接存在。
退货规则与成本结构:低价带的另一层约束
Haul的退货政策与主站存在实质差异。售价3美元以下的商品支持仅退款不退货,3美元以上商品可在签收后15天内免费退货,但退货商品不返还卖家,由平台处置或销毁。买家侧规则为满25美元免运费,不足25美元收取3.99美元运费,订单3美元以上适用15天免费退货窗口。
对于低货值商品,仅退款不退货的规则降低了逆向物流的显性成本,但也意味着卖家失去了对退货商品进行二次销售或质检的机会。在1至5美元的价格带上,单件利润本就稀薄,退款率的小幅波动会直接侵蚀本已有限的毛利空间。Haul的卖家结构中,97.5%注册于中国大陆或中国香港,多数以中国直发模式履约,75%的订单在11天内送达。这一模式以较长的配送时效换取更低的商品成本,其可持续性高度依赖于单量密度和退货率的控制。
Haul的定位:低价基础设施,而非促销活动
亚马逊将Haul商品嵌入主站搜索,同时以满25美元免运费、满50美元5%折扣、满75美元10%折扣的阶梯规则引导订单金额提升。这套设计指向一个清晰的运营目标:将Haul从独立目的地的“逛”转化为主站搜索场景中的“顺手加购”,以现有流量池为低价供给提供分发通道。
对于在亚马逊主站销售中低价格带商品的第三方卖家而言,Haul不再是一个可以忽略的独立板块。它的商品已经进入同一搜索页面,它的价格正在成为消费者在同一页面中进行比较的参照点。350%的买家增长和0.11美元的促销价格是表层信号,主站流量向Haul的倾斜以及中端商品点击率的实际变化,才是这一渠道对卖家成本结构产生影响的底层机制。Haul的假日促销只有六天,但主站搜索中的那个紫色模块,不会随促销结束而消失。

 热门搜索





















 粤ICP备15066393号