
2026美国六大电商品类拆解:关税、AI与垂直化重塑选品逻辑
2026年的美国电商市场,正在经历一场从成本结构到流量分配逻辑的全面重构。
2026-09-28 编辑:九方通逊跨境物流网
2026年的美国电商市场,正在经历一场从成本结构到流量分配逻辑的全面重构。Similarweb最新监测数据显示,亚马逊线上电商流量份额稳定在35.7%,仍低于2021年41.8%的历史高点,而新增流量正加速流向Chewy、Quince、Dick‘s Sporting Goods等垂直专业零售商。与此同时,关税成本传导、AI购物渗透加速、垂直零售商崛起,三大趋势正在重塑跨境电商卖家的选品与运营逻辑。
关税成本传导:Q3涨价潮与品类分化
2026年2月20日,美国最高法院撤销了基于《国际紧急经济权力法》颁布的关税,但随即落地全球统一10%的122条款关税,叠加定向301条款关税,给零售商带来了持续的成本压力。上半年多数零售商选择自行消化成本,但美泰、孩之宝、Gap等企业已明确表示计划在第三季度启动大幅涨价。
亚马逊CEO安迪·贾西在达沃斯论坛上坦言,关税政策的影响已开始反映在商品价格上,“因为零售业的利润通常有限,如果成本上升10%,企业几乎无力消化”。美国国会预算办公室的研究进一步显示,关税产生的成本约70%最终通过涨价转移给了消费者。有中国卖家向第一财经表示,以遮阳篷品类为例,关税从8.8%攀升至28.8%,虽然较峰值145%已大幅回落,但涨价几乎成为必然选择。
关税压力在不同品类间呈现明显分化。电子产品方面,来自中国的综合关税仍维持在35%左右,百思买约60%的采购成本与中国供应链相关,2月关税调整给其销售带来约1个百分点的增长阻力。宠物食品零食类目中,约37%将被征收关税,预计90%的新增成本最终转嫁至消费者,自有品牌占比较高的商家面临更大压力。玩具品类同样承压,美泰、孩之宝计划Q3涨价,这可能削弱下半年假日季的消费释放。
对跨境电商卖家而言,这意味着选品时需要将关税成本纳入利润测算模型,优先布局关税敏感度较低、具备品牌溢价或差异化壁垒的品类,同时关注Q3涨价后的消费者行为变化。
亚马逊流量见顶,垂直零售商加速崛起
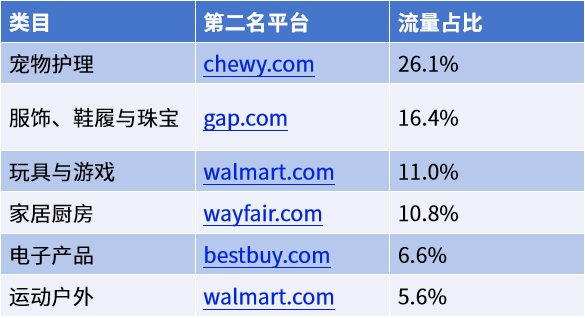
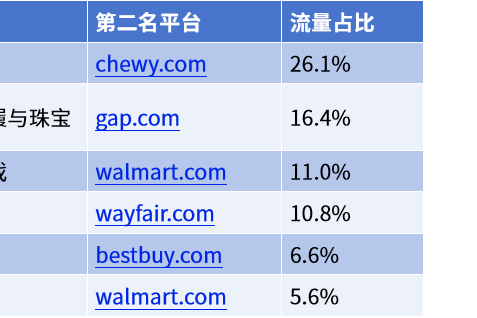
亚马逊仍是美国体量最大的零售商,但其流量增长已触及天花板。2026年上半年新增的线上流量更多流向了深耕单一领域的垂直零售商——Chewy主导宠物赛道,Quince领跑服饰板块,Wayfair在家居赛道占优,Dick’s Sporting Goods称霸运动装备领域。
这些垂直零售商的打法清晰:先成为该品类消费者的首选平台,不盲目扩充全品类。Chewy最新财报显示,其Autoship订阅客户销售额达28亿美元,占总净销售额的84.6%,同比增长9.3%。公司通过收购宠物医疗机构Modern Animal将线下诊所规模翻倍,已从单纯的线上零售商转型为集商品与医疗于一体的综合宠物服务平台。Wayfair则在2025财年首次实现正向盈利,2026年Q1调整后EBITDA利润率达5.2%,创五年新高,活跃客户数重回增长通道至2140万。
与此同时,亚马逊平台自身的竞争也在加剧。Jungle Scout发布的《2026年亚马逊基准测试报告》显示,美妆个护品类的平均点击成本从1.28美元暴涨至2.15美元,涨幅高达67%,而流量增长有限,广告正从“增长工具”变成“筛选工具”。产品生命周期在缩短,品牌策略正从“增加产品数量”转向“提高产品效率”,聚焦高表现SKU。
这一格局对卖家的启示是:在亚马逊上做“大而全”越来越难,聚焦细分品类、建立差异化竞争力的路径反而更加可行。
AI购物进入决策核心,商品信息需要“可被机器读取”
2026年,AI购物从概念走向实质落地。亚马逊5月停用Rufus,上线Alexa购物助手,支持商品到达用户心理价后自动下单。数据显示,对话式购物的转化率是传统关键词搜索的3.5倍,仅去年一年AI购物助手就为亚马逊带来了近120亿美元的增量销售额。在年中Prime Day期间,通过AI助手流向零售商的流量转化率已高于其他渠道,而一年前同类流量的转化率尚低于平均水平。
谷歌方面,其AI概览功能在购物类搜索结果中的曝光占比从2.1%提升至14%,在消费者访问零售商网站之前就已经改变了选品路径。Gap成为服饰行业中布局AI电商较为激进的零售商之一,支持用户直接在谷歌Gemini内完成下单,并上线了AI尺码匹配工具。
这一变化对卖家提出了全新的运营要求。Adobe的分析指出,AI代理正在成为商品信息的“第一阅读者”,若产品数据过于单薄、不一致或无法被机器读取,产品将在消费者接触到相关结果前被“静默排除”出可选范围。部分零售商的站点内容最多有46%无法被机器读取,直接限制了产品在AI购物场景中的露出。
这意味着卖家需要将产品数据视作基础设施而非营销附属内容,确保商品标题、属性、描述等信息结构化、标准化,适配AI代理的读取和推荐逻辑。
六大品类关键变化与选品机会
电子产品:线下体验与增值服务成新增长点。 百思买在超过50家门店落地Meta Lab店中店,三星Galaxy S26发布带动手机配件销售。Newegg整体销售额同比下滑近12%,但保修服务流量暴涨338.5%,高毛利增值服务成为硬件需求走弱下的破局方向。
宠物用品:会员+订阅模式凸显优势。 约37%的宠物食品零食类目将被征收关税,自有品牌占比较高的商家压力更大。反观Chewy以订阅为主的业务结构受冲击更小,Autoship占净销售额84.6%的结构使其在大盘下行时仍能稳住份额。Tractor Supply的线上宠物订阅业务实现三位数增长,Neighbor‘s Club会员计划成为核心竞争壁垒。
服饰:选品与货品结构优化决定成败。 DTC品牌Quince泳装流量同比上涨102.7%,完成5亿美元E轮融资,估值达101亿美元。Gap主品牌一季度销售额同比上涨10%,而体量更大的Old Navy仅增长1%,原因归结于春夏款商品组合表现疲软。品牌规模不是决定性因素,选品与货品结构优化才是核心。
家居厨房:节庆刚需品类持续放量。 派对用品、季节装饰品流量普遍上涨,受益于母亲节、毕业季、阵亡将士纪念日等节日集中释放需求。Wayfair的CastleGate物流网络已实现大小件统一履约发货,为家居大件卖家提供了新的履约选择。
运动户外:世界杯带动周边品类爆发。 2026美加墨世界杯期间,赛事官方合作零售商Fanatics预估周边销售额约50亿美元。Dick’s Sporting Goods一季度净销售额同比大涨62.7%,球迷周边品类流量大涨121.8%。本届世界杯的平台矩阵大幅扩容,从上一届以亚马逊、速卖通为主,扩展到TEMU、SHEIN、TikTok Shop全平台铺开。品类也从传统球衣围巾延伸至家居装饰、露营观赛用品等生活方式全场景。不过,赛事脉冲特征明显——球队晋级或淘汰会直接导致订单断崖式波动,对供应链敏捷性提出极高要求。
玩具游戏:收藏类玩具摆脱节日属性。 宝可梦卡牌热度居高不下,在Target、百思买、梅西百货等平台,宝可梦相关品类流量占比已超过50%。2025年3月至2026年3月,宝可梦公司累计印制约100亿张卡牌,市场依旧供不应求。2025年宝可梦以25亿美元销售额领跑美国玩具市场,同比增长87%。百思买STEM科教玩具增长率高达32975%,主要由PicassoTiles磁力积木拉动。Circana数据显示,2025年收藏玩具同比增长32%,其中18岁以上成年消费者购买量提升18%,卡牌和高端积木套装已成为全年消费品类,不再只是节假日专属。
卖家如何应对?
第一,将关税成本纳入选品决策的核心变量。 在利润测算中预留关税波动空间,优先选择关税敏感度低、具备品牌溢价或差异化壁垒的品类。对于标准化程度高、可替代性强的商品,需要评估是否具备自行消化成本的能力。
第二,聚焦细分赛道,做“品类第一”而非“什么都卖”。 垂直零售商的成功证明,先成为某个细分品类的消费者首选平台,是可以跑通的路径。跨境电商卖家应立足供应链优势,找准细分切口深耕,打造差异化竞争力,规避同质化价格内卷。
第三,适配AI购物时代的信息规则。 确保商品数据结构化、标准化,优化产品标题、属性、描述的信息密度和机器可读性。在AI代理成为商品信息“第一阅读者”的趋势下,产品数据的质量直接决定了能否进入消费者的可选范围。
第四,关注品类季节性与事件驱动机会。 世界杯、返校季、节日集中期等事件会带来脉冲式流量爆发,但需要提前布局供应链备货,同时注意赛事结果等不确定性因素对订单的直接影响。
2026年的美国电商市场,规模红利正在让位于价值红利。当关税推高成本、AI重构流量分配、垂直零售商蚕食综合平台份额,卖家需要从“铺货思维”转向“品类思维”,从“流量获取”转向“数据适配”,从“低价竞争”转向“价值创造”。谁先完成这一转变,谁就能在下一个竞争周期中占据先机。










 粤ICP备15066393号