


跨境电商店群税务合规路径明确:增值税认报关单,企业所得税认店铺主体
2026年4月7日,国家税务总局下发《跨境电商企业涉税问题相关口径》内部文件,就赛维模式、境内多店铺模式下的企业所得税处理、纳税主体认定、增值税计算与缴纳等长期存在执行分歧的事项作出统一说明。
2026-11-20 编辑:九方通逊跨境物流网
2026年4月7日,国家税务总局下发《跨境电商企业涉税问题相关口径》内部文件,就赛维模式、境内多店铺模式下的企业所得税处理、纳税主体认定、增值税计算与缴纳等长期存在执行分歧的事项作出统一说明。此后,浙江瑞安税务部门在答复地方政协提案时,将其中关于店群纳税主体的关键条款公开披露,深圳龙岗等地税务部门亦通过专题直播向跨境卖家解读口径内容。困扰行业多年的“平台后台销售收入究竟归属于谁、由谁申报、按什么口径申报”的问题,在征管层面获得了相对明确的回答。
增值税与企业所得税遵循两条并行的判定逻辑
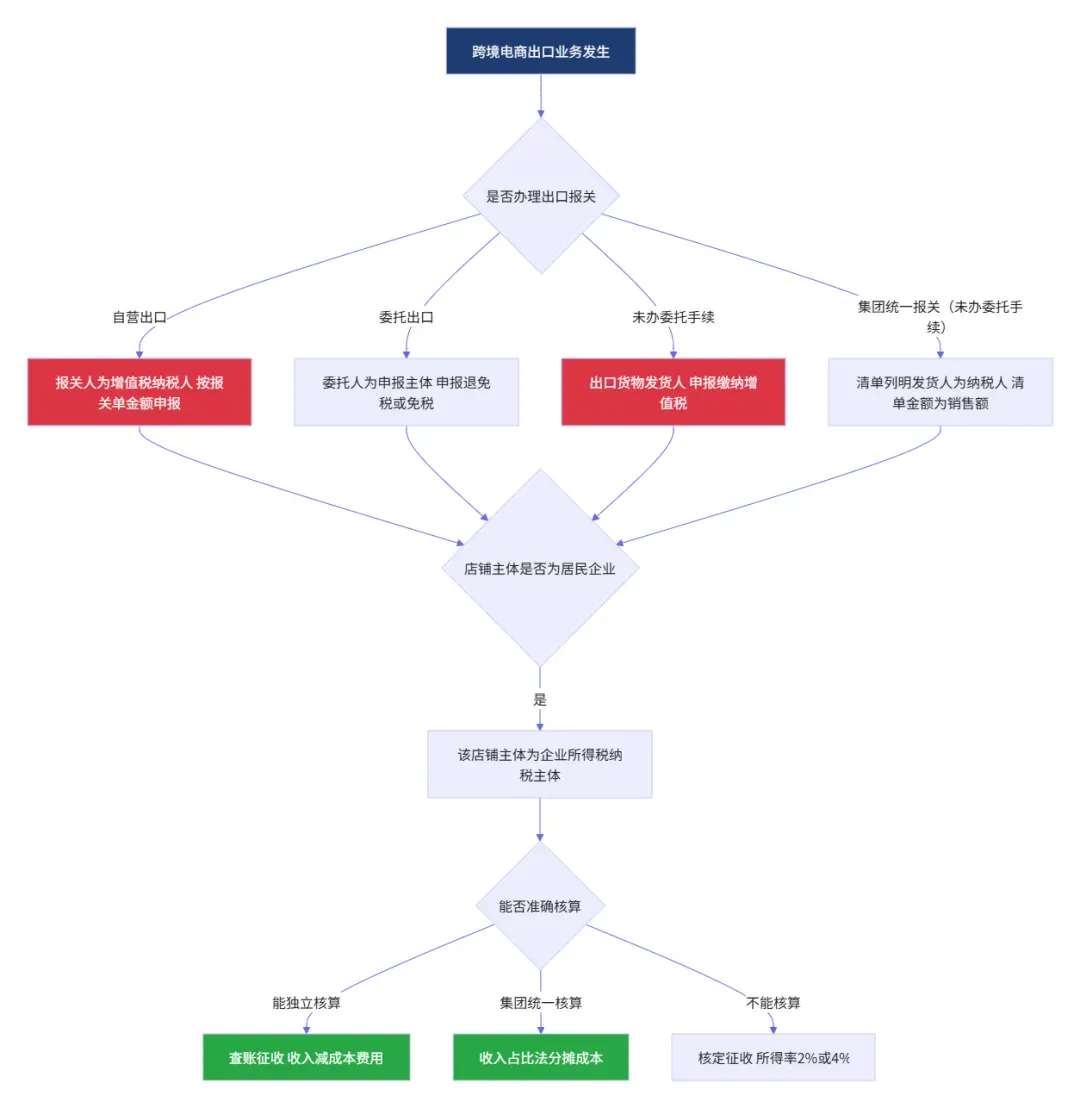
口径的核心可以概括为一组分离的规则:增值税的纳税主体依据海关出口报关单确定,企业所得税的纳税主体则依据店铺注册主体确定。
增值税方面,平台后台显示的成交金额不直接作为出口货物增值税的计税依据。自营出口的,报关人为纳税人;委托出口的,办理委托代理出口手续的委托人为申报主体;店群模式下集团统一报关出口的,以出口清单上列明的发货人为纳税人,清单金额即为销售额。在赛维模式(0110模式)下,境内A公司报关出口至境外B公司,再由境内店铺公司C、D在境外平台销售,A公司申报增值税,C、D因销售发生在境外环节,不重复计征增值税。
企业所得税方面,在平台注册店铺所对应的居民企业,即为该店铺的企业所得税纳税主体。一个运营团队管理多家分属不同公司主体的店铺,并不能因运营集中而将全部收入归并至单一主体申报。店铺分别登记在不同企业名下,即对应多个独立的所得税纳税主体,需按各自收入与成本分别核算。
这一分离逻辑的实践含义在于:增值税看的是货物以谁的名义完成出口报关,企业所得税看的是店铺以谁的名义注册。两本账、两个判定基准,各算各的。

过渡期核定征收与成本分摊的务实安排
对于2025年及以前成本凭证不全、难以准确核算的存量业务,口径给出了过渡期处理标准:2025年9月之前发生的业务,应税所得率按2%确定;2025年10月至12月的业务,按4%确定,再乘以适用企业所得税税率。这一安排针对的是历史账目的清理,而非2026年之后常态化征管方式的延续。公开解读普遍指出,2026年起跨境电商企业所得税将向查账征收过渡,与国内贸易的征管规则趋于统一。
在成本归集层面,口径承认了集团化运营的现实:店铺主体能够独立准确核算的,实行查账征收;由运营主体统一核算的,允许按“收入占比法”将运输、仓储、投流等公共费用分摊至各店铺,不强制每一店铺单独建账。对于确实无法正确核算的店铺主体,仍保留核定征收的适用空间。
境外费用凭证方面,此前跨境卖家在亚马逊、Shopee等平台被扣除的佣金、广告费,通常只能取得Invoice或平台账单,税前扣除存在障碍。口径明确,境外Invoice、Receipt或平台费用清单,只要载明交易日期、交易双方信息、商品或服务详情及金额等要素,可作为税前扣除凭证。这一调整解决了长期困扰卖家的成本入账难题,但佣金与广告费的扣除比例限制、境外佣金增值税扣缴等具体操作事项,口径未作进一步细化。\
已出台退税与退运政策的衔接
在申报口径之外,两项与店群卖家现金流直接相关的政策已在执行中。9810海外仓模式下,国家税务总局公告2025年第3号确立了“离境即退税、销售再核算”机制,货物出口但尚未实现销售即可办理预退税,将传统模式下销售完成后方可退税的周期显著压缩。退运方面,财政部、海关总署、税务总局公告2026年第16号规定,2026年1月1日至2027年12月31日期间,在1210、9610、9710、9810项下申报出口、因滞销或退货在6个月内原状退运进境的商品,免征进口关税和进口环节增值税、消费税。这些政策与申报口径共同构成了当前跨境电商税务合规的操作框架,其共同指向并非提高名义税负,而是要求平台数据、报关数据、收汇记录与成本凭证之间形成可追溯的对应关系。

 热门搜索



















 粤ICP备15066393号