
10-11月集运干线周均运力创历史新高,美西航线月度运力或首破40万TEU
据航运分析机构最新数据显示,10月至11月东西向主干航线的周均运力已脱离历年常规走势,创下有记录以来的历史峰值。与往年黄金周后运力随四季度需求回落而收缩的规律不同,今年同期运力呈现加速上行态势。
2026-11-02 编辑:九方通逊跨境物流网
据航运分析机构最新数据显示,10月至11月东西向主干航线的周均运力已脱离历年常规走势,创下有记录以来的历史峰值。与往年黄金周后运力随四季度需求回落而收缩的规律不同,今年同期运力呈现加速上行态势。
主干航线运力数据全线走高
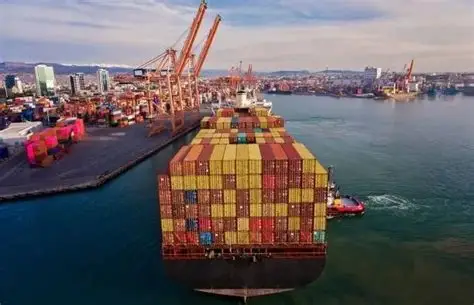
具体分航线来看,亚洲至北欧航线的周均运力在10月和11月均突破35万标准箱;亚洲至地中海航线超过26万标准箱。跨太平洋航线方面,亚洲至美西航线的周均运力在10月接近39.3万标准箱,11月预计将升至40万标准箱,这也是有记录以来该航线月度周均运力首次突破40万大关。同期,亚洲至美东航线的运力也维持在历年最高水平。
港口拥堵致班期紊乱,运力集中后置释放
针对这一反常走势,分析机构指出,运力激增并非源于需求端的爆发,而是供给端的阶段性错配。主要原因是亚洲港口近期的拥堵状况导致船舶班期严重紊乱,大量船舶集中到港,使得原定于三季度执行的班期被迫顺延至10月和11月。这种因延误而被动拉长的在册运力周期,人为推高了这一时期的账面运力水平。
供需失衡下,短期运价面临下行压力
在运力集中投放的同时,四季度初期的货运需求整体趋于平稳。供给端的短期激增与需求端的平淡表现相叠加,使得短期内主干航线的现货运价面临一定的下行压力。市场分析认为,随着后续港口拥堵逐步缓解以及船舶班期回归正常,运力数据将逐步回归至与需求相匹配的水平。对于货主与货代而言,在运力充沛的窗口期内,需密切跟踪各航线的运价拐点及舱位情况,以灵活调整近期的订舱与发货节奏。

 热门搜索













 粤ICP备15066393号