


赫伯罗特呼吁改革传统海运长约:2027年合同谈判或转向动态定价模式
2026-11-16 编辑:九方通逊跨境物流网
在2027年新一轮海运合同谈判临近之际,传统的一年期固定运价合同正面临结构性挑战。赫伯罗特(Hapag-Lloyd)CEO罗尔夫·哈本·詹森近日公开提出,传统的全年固定运价合同已经难以适应当前集装箱航运市场的剧烈波动,行业需要重新审视并改革海运合同的制定方式。
固定价格的失灵:船公司与货主的利益错位
长期以来,船公司与大型货主通过一年期合约锁定运价与舱位,以换取经营预期。但近年来,疫情后的运价暴涨、红海危机、关税变化以及中东局势引发的航线调整,导致运价频繁且剧烈地发生短期波动。一份签订时看似合理的年度合同,几个月后便可能与即期市场严重脱节。
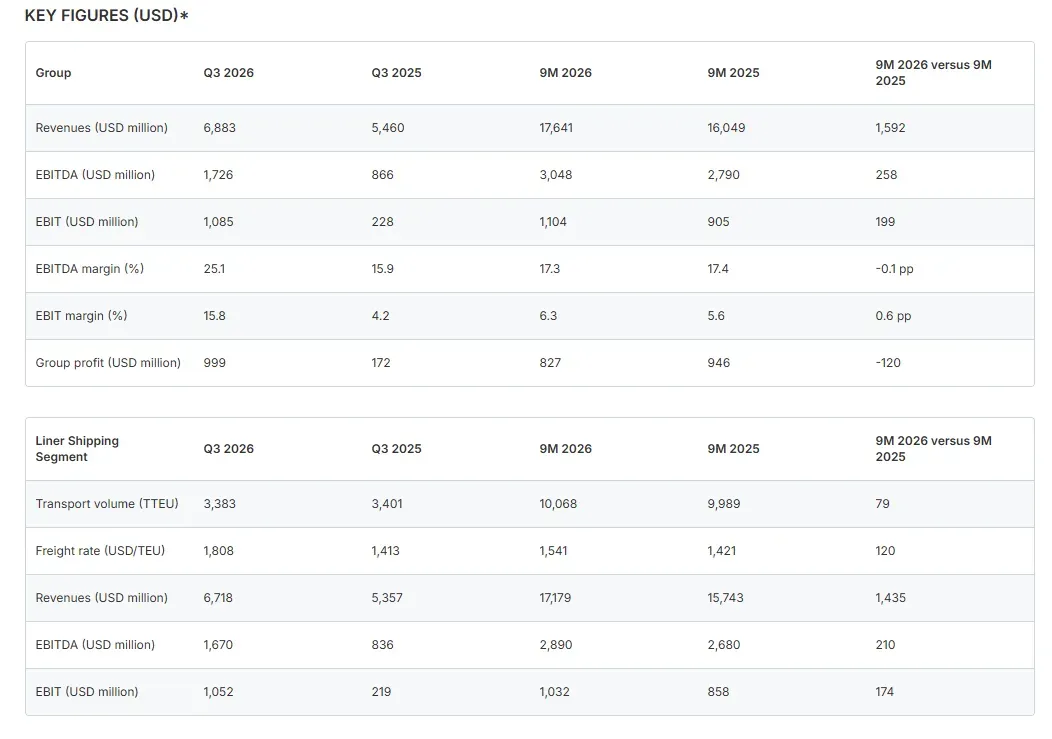
这种脱节直接导致了双方的利益博弈。当市场即期运价高于长期合约价时,船公司面临收益损失与舱位分配压力;反之,当运价下跌,货主则会因被高价长约锁死而寻求重新议价。赫伯罗特2026年第三季度的业绩恰好反映了这一矛盾:当季其班轮业务平均运价达到每TEU 1808美元,同比上涨约28%,而货量基本持平。伴随运价上涨,其单季EBITDA达到17.26亿美元,净利润约9.99亿美元,并上调了全年业绩预期。在即期市场收益强劲的背景下,大量舱位被锁定在较低的固定合同价上,使得船公司在市场上涨时难以充分获取收益。

合同机制的演进:从“一年一价”到“6+6”与动态定价
行业分析机构Upply指出,传统的“一年期、一个价格”模式正受到挑战。目前逐渐受到关注的替代方案包括“6+6”合同(将一年周期拆分,前六个月执行确定价格,后六个月根据市场重新谈判),以及小规模、多轮次招标。
在具体商业产品上,赫伯罗特正通过不同协议提供固定价格与动态价格的选择。其Quality Freight Product提供长期协议、舱位及设备保障,客户可选择固定或动态定价;Committed Volume Agreement则侧重于优先保障舱位与设备,定价方式同样灵活。这类安排的核心在于将“合作期限”、“货量承诺”与“运价调整频率”分开处理:合作关系可以长期维持,货量可设定基础承诺并保留旺季弹性,而价格则不再绑定全年。
2027年的博弈筹码与市场预期
合同模式在这个节点成为焦点,与2027年的市场供需预期密切相关。Xeneta发布的《Ocean Outlook 2027》预测,2027年全球集装箱即期运价平均水平可能较2026年第三季度下降30%,长期合同运价预计下降5%。这一预测建立在运力增速(预计6.8%)快于需求增速(2.5%至4%)的判断之上。此外,随着部分船公司逐步恢复红海及苏伊士运河航线,此前因绕行好望角而占用的运力将释放回市场。
在这一预期下,货主自然希望争取更低的长期合同价格,而船公司则担忧过早签订长期低价合同会削弱未来收益。双方在谈判桌上的诉求分歧,进一步推动了合同向更短周期和更灵活的调价机制演进。
对货代的实操影响:警惕上下游价格错配
对于国内货代企业而言,上游合同模式的改变直接关系到其报价与订舱策略。如果船公司的价格有效期缩短或增加动态调价,而货代向下游客户承诺的报价仍按较长周期锁定,货代将面临上下游价格不同步导致的利润挤压风险。
在未来的谈判中,除了关注基础运价,合同细节的匹配将更为关键:价格有效期(按月、按季度或半年调整)、舱位保障(承诺货量能否获取对应舱位)、货量弹性(旺季能否追加)、调价规则(涨跌时的重新定价机制),以及燃油、旺季等附加费是否包含在内。海运市场的竞争正在从单一的运价比拼,转向价格、舱位与服务保障的综合博弈。

 热门搜索
























 粤ICP备15066393号