
美国CBP发布低价值货物入境新规草案:Entry Type 13落地
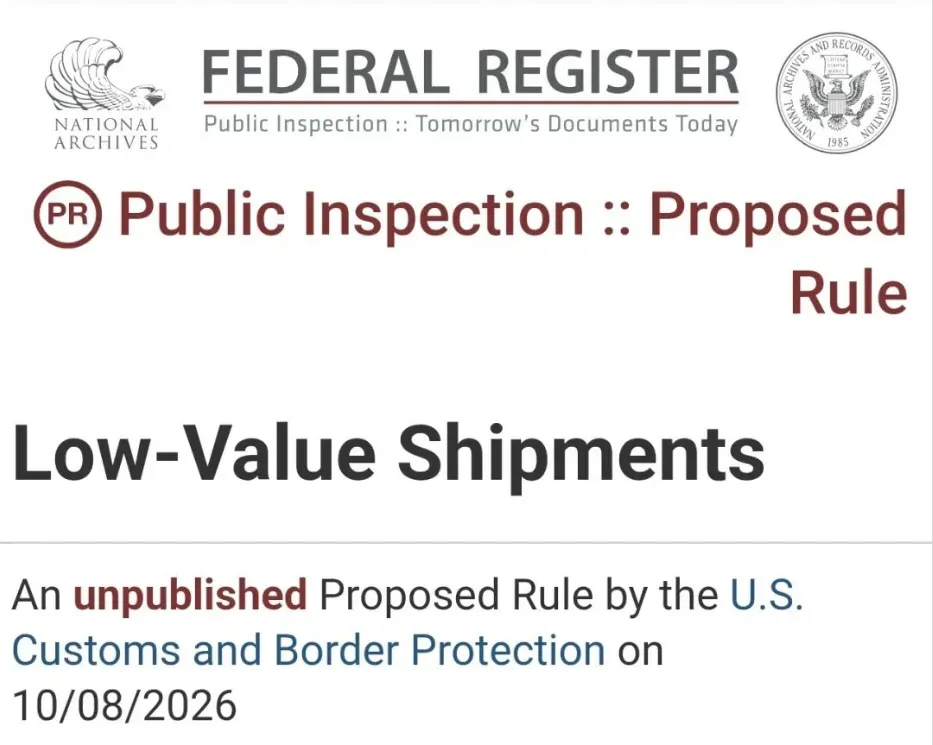
2026年10月8日,美国海关与边境保护局(CBP)在《联邦公报》发布《低价值货物装运》拟议规则,公开征求公众意见,征集截止时间为2026年12月7日。这份草案是对2025年8月暂停800美元以下小额免税政策后,非正式入境监管框架的一次系统性重构。
2026-10-09 编辑:九方通逊跨境物流网
2026年10月8日,美国海关与边境保护局(CBP)在《联邦公报》发布《低价值货物装运》拟议规则,公开征求公众意见,征集截止时间为2026年12月7日。这份草案是对2025年8月暂停800美元以下小额免税政策后,非正式入境监管框架的一次系统性重构。
核心变化:为邮政渠道新设Entry Type 13
草案计划调整2500美元及以下商品非正式入境的申报要求,专门为邮政渠道新设一类电子非正式入境申报——Entry Type 13(ET13)。该类型适用于通过国际邮政网络入境、价值2500美元或以下的邮件包裹,包括此前符合最低限度豁免条件的货物。
ET13测试已于2026年9月22日在ACE系统中正式启动,测试将持续至CBP另行通知为止,没有固定结束日期。
申报主体:不是货主就必须指定持牌报关代理
草案对申报主体做出了严格限定。只有货主、采购方或其授权的持牌报关行才有权提交非正式入境申请。如果收件人不是货主或实际采购方——例如外国邮政运营商、美国邮政、货运代理或承运人——就必须指定持牌报关代理作为备案进口商来完成申报。
这一要求与2026年6月3日签署的行政令形成联动。该行政令明确禁止外国进口商使用非正式入境通道,所有非美国进口商必须使用正式入境程序。草案进一步收紧了非正式入境的适用范围。
数据要求:追踪号、寄件人信息缺一不可
ET13申报要求承运人在电子舱单内填写万国邮政联盟S-10追踪号,并额外提交寄件人姓名和地址信息。申报资料中还需补充最终收货方信息,如果最终收货方与提单上的收货方不同,必须分别列明。
该规则适用于海运、空运、铁路、公路、商业快递等各类运输舱单。非正式入境申报需要在货物进口当天或更早完成电子化提交,可以选择原有Entry Type 11或新增的Entry Type 13。
15天弃货条款:逾期不申报直接视同放弃
草案中一个值得卖家高度关注的条款是:未能按时、按规范完成申报的邮件包裹,如果入境后15天仍留在CBP监管仓库,将直接视作进口方自愿放弃货物。货物将按照USPS程序处理,可能被销毁或退回寄件人。
这意味着,申报时效从“建议”变成了“硬约束”。对于邮政渠道的跨境包裹,一旦申报出问题,留给卖家的补救窗口只有15天。
担保要求升级:正式入境和邮政入境均需进口担保
草案要求所有Entry Type 11和Entry Type 13申报人必须获得基本进口和入境担保(单次交易担保或连续担保)。如果违反担保义务,将产生清算损害赔偿,金额为货物价值或1000美元中的较高者。
行业合规成本:首年10亿美元级别
CBP在监管影响分析中估算,2027年承运人单独填报追踪号带来的合规成本约1870万美元,2027至2034年累计成本超过1亿美元。进口商和寄件人还需承担报关费、数据录入、进口担保等新增开支,全行业私营部门首年成本规模预计达到10亿美元级别。
对跨境卖家的影响与应对
这项新规是CBP在取消小额免税政策之后,持续完善监管体系的又一步动作。大量原本享受免税的货物转向非正式入境通道后,CBP面临申报资料不全、执法难度上升的问题。新规通过打通舱单和入境申报数据、厘清进口商责任,统一邮政和其他渠道的申报标准。
对于依赖邮政渠道向美国发货的跨境卖家,需要在以下几个方面提前准备:
第一,确认进口商主体。 如果收件人不是货主或采购方,必须提前指定持牌报关代理作为备案进口商。共用IOR或挂靠第三方主体完成申报的做法,在新规下将面临直接驳回。
第二,确保电子数据完整。 追踪号、寄件人信息、最终收货方信息需要在申报时同步提交。数据缺失或格式不符会导致申报失败,进而触发15天弃货条款。
第三,评估进口担保成本。 非正式入境申报需要获得基本进口担保,这是新增的合规成本项。长期使用邮政渠道的卖家,需要将担保费用纳入物流成本模型。
第四,关注意见征集窗口。 草案的公众意见征集截止日期为2026年12月7日。相关行业协会和头部卖家可以通过regulations.gov提交意见,争取在规则最终定稿前对执行细节施加影响。
草案目前处于拟议阶段,最终规则可能在2027年正式生效。但ET13测试已经在运行,CBP的监管方向已经明确——低价值货物的非正式入境通道正在从“宽松申报”走向“数据闭环”。卖家需要把清关资料的准确性和申报时效,作为物流链条中不可妥协的环节来对待。










 粤ICP备15066393号