
集运格局或迎“大洗牌”:四大班轮巨头加速扩张
集装箱航运正在走向一个新的竞争阶段。过去20多年,全球班轮业经历了全球化扩张、超大规模造船、联盟整合以及疫情后的高利润周期。
2026-10-08 编辑:九方通逊跨境物流网
一、一个正在发生的结构性变化
集装箱航运正在走向一个新的竞争阶段。过去20多年,全球班轮业经历了全球化扩张、超大规模造船、联盟整合以及疫情后的高利润周期。如今,随着MSC、CMA CGM、马士基和中远海运持续扩大船队和新船订单,行业可能再次进入一个重要调整期。
这场变化的核心特征是:大型船公司越来越有能力摆脱对联盟的依赖,直接争夺全球市场份额。对于跨境电商卖家来说,这意味着海运物流的成本结构、航线选择和议价空间,都将在未来几年发生实质性变化。
二、MSC率先走向“独立作战”
2025年联盟重组后,MSC已经成为最明显的变化者。凭借持续扩张的船队,MSC已经具备独立运营东西向主要航线网络的能力,不再像过去一样必须依靠大型联盟维持全球覆盖。
从数据看,MSC的扩张力度相当惊人。根据Alphaliner 2026年4月的数据,MSC运营船舶达998艘,总运力730.3万标准箱,全球市场份额升至21.6%。2025年2月,MSC推出了独立东西向运输网络,依托中国核心门户港,搭建直达欧洲、地中海、非洲、美洲等全球重点贸易区域的直航线路。
MSC仍在与Premier Alliance部分成员保持航线合作,但这种合作更多是商业和运营选择,而不是维持全球网络所必需的条件。换言之,MSC已经从“需要联盟”变成了“可以选择联盟” 。
三、四巨头的订单竞赛
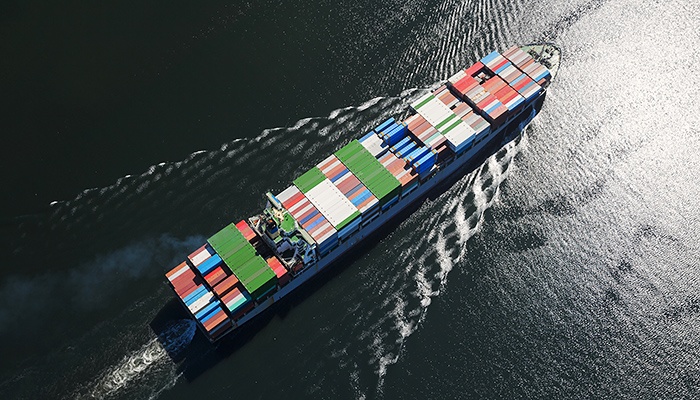
其他头部船公司也正在快速追赶。Xeneta统计显示,MSC、CMA CGM、中远海运和马士基均拥有庞大的新船订单,其中MSC订单规模约219万TEU,CMA CGM约153万TEU,中远海运约121万TEU,马士基约90万TEU。
这意味着,未来的竞争可能不再只是“谁加入哪个联盟”,而是“谁有能力自己运营一张全球网络”。中远海运在2026年的动作也印证了这一方向:与秘鲁邮政签署合作备忘录,围绕中国与秘鲁间跨境电商物流通道建设,在国际运输、邮政清关及末端配送等领域深化合作,并以钱凯港为核心打造面向南美区域的电商货物前置仓。此外,中远海运还推出了“53尺内陆极速达”全链创新物流产品,专门为跨境电商客户打造“一箱到底、极速转运”的服务。
四巨头的共同逻辑是:不再满足于在联盟框架内分配舱位,而是要建立从起运港到目的港、甚至到末端配送的全链路控制力。
四、联盟不会消失,但正在变“松”
联盟模式不会退出历史舞台。船舶共享、舱位互换和航线合作依然能够帮助船公司扩大覆盖范围、提高船舶利用率。但随着大型船公司自身规模越来越大,联盟可能从过去的“生存工具”逐渐变成更加灵活的“运营工具”。
近期亚洲—南美东岸航线的调整已经出现类似迹象。马士基与CMA CGM计划结束ASAS2/SEAS3联合服务,ZIM则转向与Hapag-Lloyd合作推出新的服务,Premier Alliance成员也在重新调整航线安排。2026年6月的行业分析指出,联盟重组并未进一步强化市场集中度,相反,独立航线、跨联盟合作以及细分市场服务正在快速发展,联盟与独立运营并存的新格局正在逐步形成。
对于货代和贸易企业而言,联盟调整带来的影响将逐步显现,直接体现在航线选择、运输稳定性以及区域转运安排的优化上。
五、真正的压力在中小船公司
当MSC、CMA CGM、马士基和中远海运不断增加运力时,它们不仅要消化自己的新船,还需要争夺更多市场份额。而市场本身又存在新增运力过快带来的供给过剩风险。
这种压力正在催生两种应对路径。第一种是扩大船队——台湾班轮公司已经开始行动,按照现有船队和订单规模推算,万海未来有望超过阳明,成为台湾第二大班轮公司,长荣的规模也可能进一步扩大。第二种是并购——Hapag-Lloyd原计划以约42亿美元收购ZIM,交易完成后双方将拥有超过400艘船、300万TEU以上运力,但这笔交易近期出现新的不确定性,以色列政府机构9月底停止了对原方案的审查,Hapag-Lloyd随后表示正在进一步完善新的方案。
如果行业继续沿着这一方向发展,极端情况下可能形成约六个具备独立全球网络能力的大型玩家。当然,这只是行业分析中的一种假设,但趋势已经越来越明显——船越造越大,联盟越拆越灵活,巨头之间的竞争正在从“抱团”逐渐转向“比谁的网络更强” 。
六、运力过剩与运价压力:卖家的“双刃剑”
集运格局变化对跨境电商卖家最直接的影响,体现在运价和舱位供给上。
从运价趋势看,压力是明显的。德路里预计2025年全球即期和合同市场的平均运价整体下跌约18%,2026年还将进一步下跌17%。2026年集装箱航运需求预计萎缩1.1%。中远海控管理层判断,2026年市场供需处于“平衡偏宽松水平”。红海航线潜在重启的可能性也在上升,一旦复航,将向本已供应过剩的全球集运市场释放约200万TEU的运力,对运价构成进一步的下行压力。
运力过剩和运价下行,对卖家来说是一把双刃剑。 一方面,海运成本有望降低——2026年行业预测显示,海运供需错配、运力过剩10%-15%,红海有望复航,运价有望回落。但另一方面,联盟重组和航线调整带来的不确定性也在增加。2026年以来,受地缘冲突影响,国际海运燃油附加费同比上涨25%以上,部分航线的海运费用较2025年初上涨30%,导致跨境电商企业的物流成本占比从原来的20%-25%上升至30%-35%。
运价走势的方向性判断存在分歧,但有一点是确定的:航线选择更多了,但选择的复杂度也更高了。
七、给跨境卖家的实操建议
建议一:不要把所有鸡蛋放在一个联盟的篮子里。 联盟调整正在带来航线重组和服务变化。建议卖家在主要航线上保持2-3家船公司的合作关系,分散因联盟调整或航线终止带来的舱位风险。2026年6月的行业分析也建议,进口商在2-3个联盟之间进行50/30/20的分配,以降低因停航或航线调整带来的风险。
建议二:关注独立航线的机会。 MSC独立网络的扩张和其他船公司的跟进,意味着市场上会出现更多独立于联盟的航线选择。对于货量稳定的卖家,独立航线可能提供更灵活的合约条件和更直接的沟通渠道。
建议三:把物流成本纳入选品和定价决策。 物流成本占比从20%-25%上升到30%-35%的趋势,意味着低货值、大体积、低周转的产品受到的影响最大。建议卖家在新品开发阶段就把物流成本作为筛选维度之一,优先选择货值较高、体积较小、周转较快的品类。
建议四:提前锁定运价和舱位。 地缘冲突和联盟调整带来的不确定性,使得海运市场的波动性加大。跨交会现场的信息显示,已有采购商和卖家选择提前4-6周订舱,锁定现有报价。对于旺季备货,建议比往年更早地完成订舱和锁价。
建议五:关注中远海运等中国船公司的跨境电商专项服务。 中远海运推出的“53尺内陆极速达”等产品,专门针对跨境电商的物流需求设计,具备“一箱到底、极速转运”的特点。随着中国船公司加大在跨境电商物流领域的投入,卖家有了更多适配自身需求的选择。
八、结语
集运业的下一轮洗牌,正在从“谁加入哪个联盟”转向“谁有能力自己运营一张全球网络”。对于跨境卖家来说,这意味着海运物流的选择更多元、运价趋势更复杂、供应链管理的难度更高。
航运巨头之间的竞争,最终会传导到卖家的物流成本和时效体验上。 在运力过剩和运价下行的大趋势下,卖家有理由对海运成本保持审慎乐观;但联盟重组和航线调整带来的短期不确定性,也要求卖家在舱位锁定和航线选择上更加主动。谁能更早地适应新的集运格局,谁就能在物流成本控制上获得先发优势。










 粤ICP备15066393号