
2026亚马逊秋促复盘:订单金额涨了,卖家利润却薄了
2026年亚马逊秋季大促Prime Big Deal Days于10月6日至7日落下帷幕。
2026-10-08 编辑:九方通逊跨境物流网
一、表面数据不错,但卖家体感“冷得多”
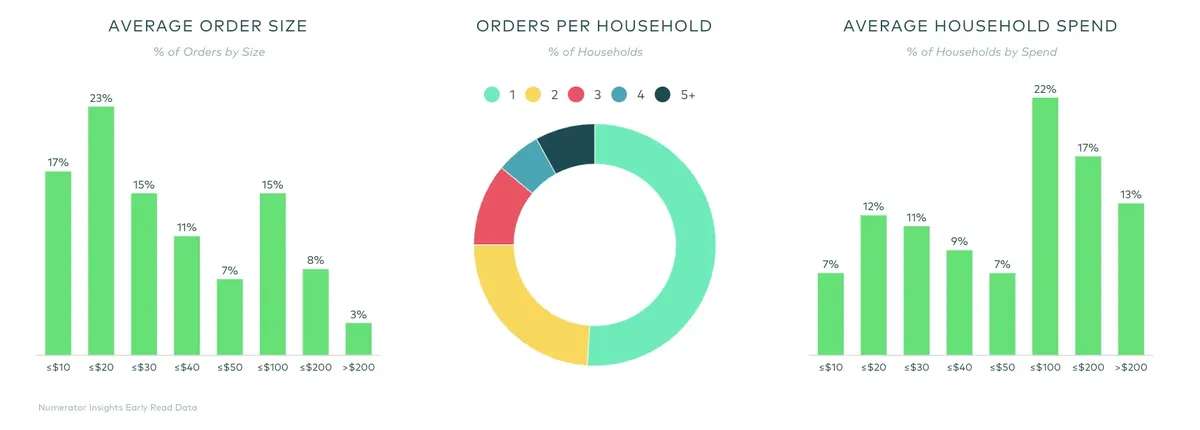
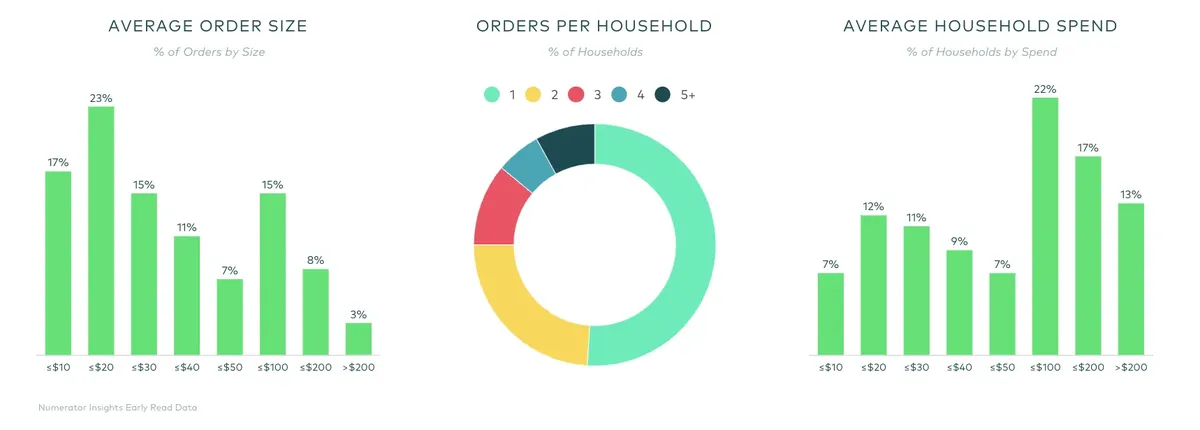
2026年亚马逊秋季大促Prime Big Deal Days于10月6日至7日落下帷幕。从Numerator追踪的宏观数据看,成绩单不算差:平均每笔订单金额48.78美元,高于今年6月Prime Day早期数据的46.89美元;49%的购物家庭在活动期间下了至少两笔订单,家庭平均消费达到102.61美元,与6月Prime Day的104.86美元相差不大。
但打开卖家社群,画风完全不同。AMZ123报道显示,卖家普遍反映整体表现低迷,未出现爆单情况。有卖家表示,去年大促期间销量可达日常水平的3.4倍,而今年不足3倍,叠加此前两周流量持续低迷,10月库存积压压力明显上升。
宏观数据与卖家体感之间的温差,构成了本次秋促最值得拆解的矛盾。
二、消费者在“补货”,不是在“狂欢”
拆开数据看,消费者的购买逻辑发生了明确变化。
首日家庭平均支出86.98美元,较2025年同期的106.41美元下降22%。但平均订单金额反而从48.36美元升至51.03美元,同比增长5%。消费总额下降、单笔金额上升,说明消费者下的单更少、更精准——买的是真正需要的东西,而非大促氛围驱动的冲动消费。
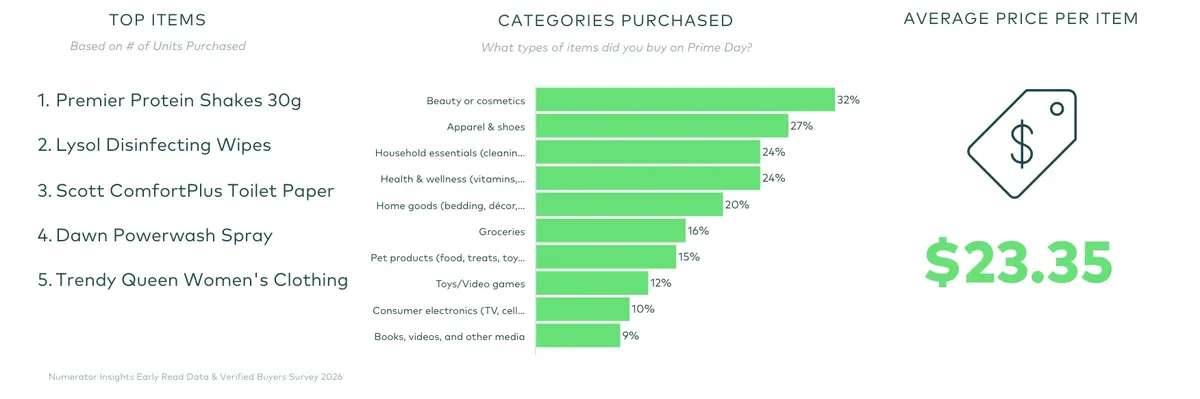
购买结构印证了这一点。销量最高的商品包括Premier Protein蛋白奶昔、Lysol消毒湿巾、Scott ComfortPlus卫生纸、Dawn Powerwash喷雾和Trendy Queen女装。68%的商品售价低于20美元,售价超过100美元的商品仅占2%,消费者平均每件商品花费23.35美元,美容与化妆品、服装以及家庭日用品是最常购买的三大品类。
超过七成受访消费者表示通胀影响了他们参加大促的决定,这一比例比6月Prime Day高出8个百分点。27%的消费者表示通过大促来抵消商品价格上涨带来的压力,而一年前这一比例只有14%。换句话说,大量消费者参加秋促的目的不是“买便宜的好东西”,而是“趁打折把日常要用的东西提前囤了”。
Numerator在活动前的预览报告中也捕捉到了这个信号:高收入家庭——去年占Prime Big Deal Days消费的46%——正在将购买重心转向日常必需品和自有品牌,他们计划购买亚马逊自有品牌产品的可能性比低收入家庭高出34%,囤购日常用品的可能性高出30%。当高收入群体也开始精打细算,大促的“消费升级”叙事就站不住脚了。
三、卖家端:广告花得更多,赚得更少
消费者行为的转变传导到卖家端,就是利润空间的挤压。
多位媒体采购方反映,大促前客户在亚马逊广告上的投入同比增长15%至40%。Wpromote的数据显示,站内卖家品牌广告同比增长30%,非站内品牌广告增长40%。但Power Digital观察到今年增幅回落到15%至20%,明显低于过去几年40%至50%的水平——广告主在加投入,但加投入的力度在收窄,说明一部分卖家已经在有意识地控制大促期间的广告预算。
即便如此,更多卖家面临的是“单量小幅上涨、广告费大幅攀升、ACOS数据欠佳”的困境。部分开启秒杀活动的链接尚能维持2到3倍的销量增幅,但大促前的高额广告投入与低转化率的叠加效应,已经对利润造成了明显侵蚀。
一个值得关注的背景是,秋促前两周,亚马逊美国站刚刚经历了一轮划线价大面积失效的风波。有卖家反馈,部分店铺六成链接失去划线价,个别卖家全部产品的参考价同时消失,部分链接连续几天订单量仅为平时的三分之一。虽然亚马逊随后对参考价体系进行了调整,但这场波动对秋促前的流量和转化率已经产生了实质性影响。
四、平台竞争:消费者在“比价”,不在“忠诚”
亚马逊在这场秋促中面临的竞争压力,比数据本身更值得关注。
最新数据显示,56%的Prime Big Deal Days参与者在购买前比较了其他零售商的价格和商品,其中68%比较了沃尔玛,38%比较了Target,27%比较了Costco和Sam‘s Club等会员制仓储店。
这不是小范围的比价行为。Numerator的活动前预览报告指出,去年Prime Big Deal Days期间,亚马逊购物者在沃尔玛和Target的网站上花费了近4亿美元,较前一周增长67%。高收入家庭在亚马逊、沃尔玛和Target之间的跨平台消费占比超过42%。近三分之二的计划购物者表示会同时参与其他零售商的10月促销,沃尔玛的Fall Deals和Target的Circle Deal Days是主要分流渠道。
另一个值得关注的维度是AI在购物决策中的渗透。近四分之一的消费者计划在Prime Big Deal Days期间使用AI工具辅助购物。高收入家庭使用亚马逊以外的AI工具(如ChatGPT等)的可能性是使用Alexa的两倍,而低收入家庭对Alexa和外部AI工具的使用意愿大致相当。这意味着,消费者正在用AI工具跨平台比价和做决策,平台忠诚度进一步被稀释。
五、假日消费启动了,但节奏很慢
秋促的另一个战略意义是启动Q4假日购物季。数据显示,21%的消费者利用此次大促购买节日礼物,7%购买万圣节商品,另有7%购买装饰品和包装用品等其他节日商品。在购买节日礼物的人群中,19%表示已经完成了一半以上的礼物采购。84%的消费者预计未来3个月还会再次在亚马逊购买礼物和节日用品。
但消费者对假日购物仍然谨慎。55%的受访者尚未确定节日期间需要或想买什么,32%认为现在决定全部节日采购还为时过早。换句话说,秋促确实完成了一部分“预热”功能,但真正的大规模假日消费决策,还在等黑五和网一的折扣。
六、给卖家的三个判断
第一,大促的“情绪溢价”正在消失。 消费者越来越把大促当作“集中采购日常用品”的机会,而不是“犒赏自己买点好东西”的时刻。这意味着卖家在大促中的定价策略需要更务实——刚需品拼的是价格竞争力和库存深度,而非“大促氛围”带来的冲动转化。
第二,广告效率比广告规模更重要。 大促期间广告投入增长15%至40%,但转化率的提升幅度跟不上投入的增长速度。ACOS数据不佳的卖家,问题往往不在“投得不够”,而在“投得不够准”。秋促积累的高转化搜索词,应该尽快沉淀到日常广告组中,而不是随着大促结束被遗忘。
第三,真正的决战在11月。 秋促的表现不应被解读为旺季行情的终结。AMZ123的报道也提示,卖家需要重点关注链接权重回落与库龄变化,将备货资源与预算向黑色星期五和网络星期一集中。美国站黑五的促销提报截止日期是10月20日,留给卖家调整秋促策略、重新分配预算的时间只有不到两周。
2026年的秋促给出一个清晰的信号:消费者在用更少的钱、更谨慎的态度、更多的比价工具做决策。大促不再是“躺赢”的窗口,而是检验选品精准度、广告效率和库存周转能力的压力测试。对于准备迎战黑五的卖家来说,秋促的真正价值不在于当天的销量数字,而在于它提前暴露了哪些产品能打、哪些广告在浪费、哪些库存需要处理。










 粤ICP备15066393号