
2026国际空运不同线路,清关通常由谁负责?
空运清关由谁负责,这个问题没有统一答案,它跟着买卖双方约定的交货方式走。
2026-09-20 编辑:九方通逊跨境物流网
空运清关由谁负责,这个问题没有统一答案,它跟着买卖双方约定的交货方式走。同一条航线、同样的货,换一个条款,报关和缴税的主体就换人了。
一、报关和清关不是一回事
很多人把两个词当成同义词用,实际责任主体经常不同。
出口报关的完成标志是放行,进口清关的完成标志是放行并缴清税费。两者之间隔着一段海上或者空中的运输时间,作业的负责人也常常不是同一方。
1. 出口报关看谁在起运国
出口报关是把货交出去的法定动作,通常由发货人或者它委托的代理完成。按交货方式划分,工厂交货的方式下连出口报关都由买方安排,其余多数方式下由卖方负责。
从时间顺序看,出口报关在货物离境前完成,进口清关发生在货物到达之后。出了岔子先判断发生在哪一段,责任归属自然就清楚了。
2. 进口清关看谁在目的国
进口清关发生在目的国,涉及税号、进口商资质和税费缴纳。除了完税后交货这一种方式,其余方式都由收货人一侧负责。
二、责任跟着交货方式走
| 交货方式 | 出口报关 | 进口清关与税费 | 常见用途 |
|---|---|---|---|
| 工厂交货 | 买方 | 买方 | 买方在起运国有代理 |
| 货交承运人 | 卖方 | 买方 | 空运基础方式 |
| 运费保险费付至 | 卖方 | 买方 | 卖方包运输与最低保险 |
| 目的地交货 | 卖方 | 买方 | 门到门但不含税 |
| 完税后交货 | 卖方 | 卖方 | 跨境电商头程常见 |
选哪种方式,取决于谁更熟悉目的国的税务与合规要求。买方在当地有实体和税号,走目的地交货更省事;卖方希望客户下单门槛低,往往会给包税方案。
这张表是通用划分,具体到某一票货还要看运单和合同上写的条款。实务中争议最多的情况,是报价单上写了包税、合同条款却是目的地交货,两边口径对不上。
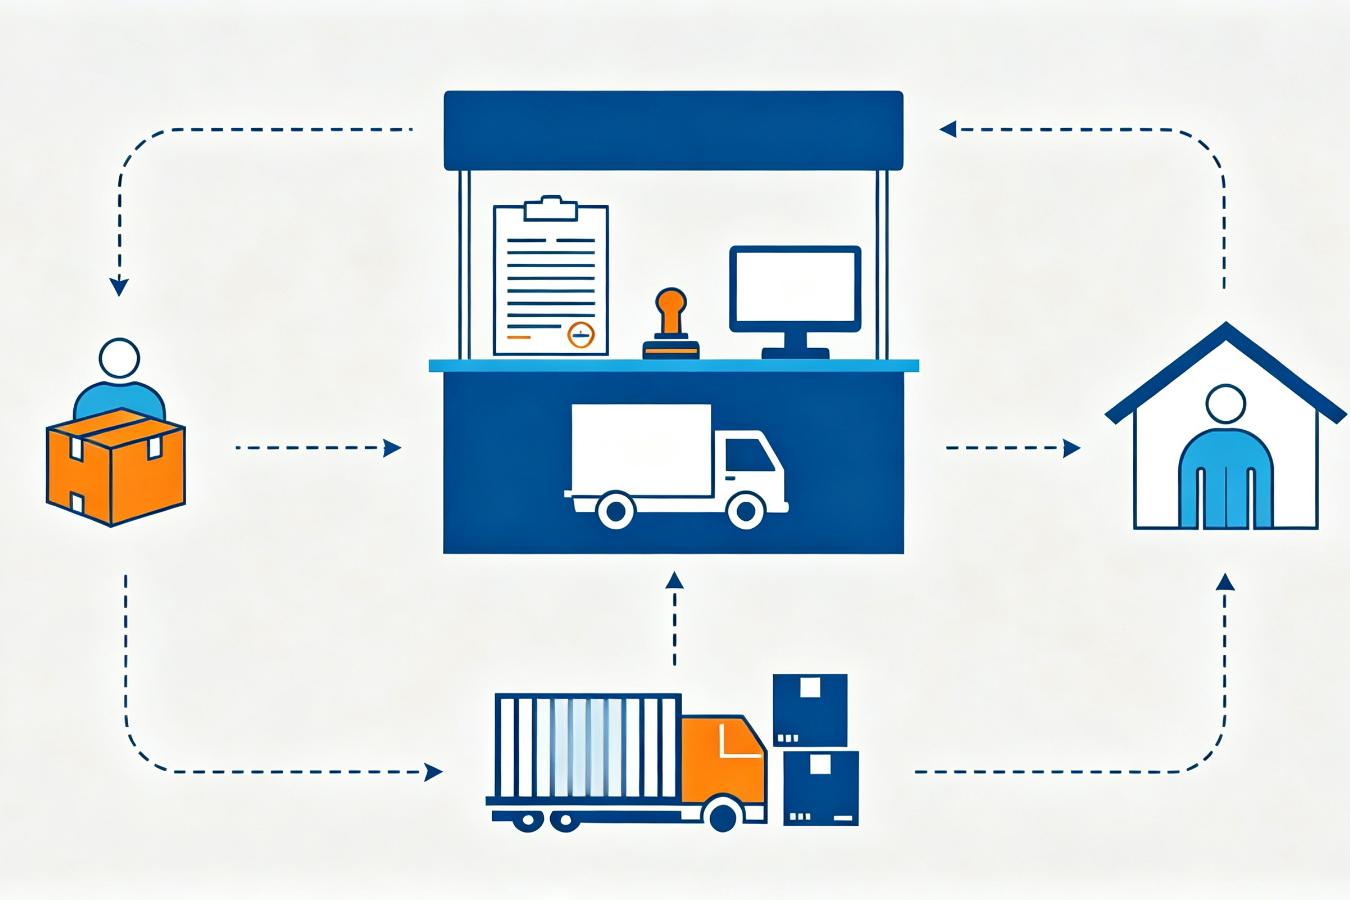
表里最后一行的责任最重,卖方要负责到进口清关和税费结清,收件人只负责收货,行业里常说的包税到门对应的就是这种模式。目的地交货则是门到门但不含税,货到之后由收货人办理清关和缴税。
三、空运不要套用海运那几组术语
交货方式用的是国际贸易术语通则,它管的是费用、风险和手续由谁承担,不管运价本身。同一条航线换一个术语,报价结构就跟着变。
1. 船上交货这类术语只适用海运
装运港船上交货、成本加运费、成本保险费加运费这三组,按通则只适用于海运和内河运输,空运不能套用。空运对应的基础方式是货交承运人,卖方付运费并承担最低保险的是运费保险费付至。
2. 未完税交货是旧版叫法
未完税交货属于两千版通则里的术语,新版已经取消,替代为目的地交货。实务里仍有人在用这个说法,报价前把实际包含的环节问清楚,比记名词更重要。
术语的版本也要对齐。新版通则把目的地交货拆出了卸货前与卸货后两种情形,报价时说的门到门,需要明确是送到门口还是包含卸货。
四、双清包税不等于税金消失
包税渠道的做法是把税金预估进运费,由物流方代为申报缴纳。对发货人来说,好处是成本可预期;代价是费率变动、查验产生的额外支出通常会体现在报价里,报价自然比不包税的渠道高。
要留意的是,门到门不等于包税。有些渠道名义上是门到门,实际按目的地交货操作,货到目的港后再向收件人收取税费,也就是到付关税。下单前确认清楚条款,比事后争论划算。
反过来,不包税渠道的报价里通常仍然包含清关服务,只是税费由收件人承担。把包税与不包税简单理解成含不含清关,是另一种常见误解。
五、责任分清了,这条还在货主身上
清关责任可以转移,申报责任不能转移。无论税费由哪一方缴纳,货主对申报内容的真实性负法律责任。低报货值、归类错误产生的补税和罚款,最终追到的是货主,不会因为交给代理操作就自动免除。
责任划分的意义也在这里:它让费用归属清楚,但不改变申报义务。发货人提供真实完整的品名、数量、货值与用途,收货人配合提供进口所需的资质,两边都做到,清关才顺。
九方通逊的美国空派专线与欧洲递延线路都提供包税与不包税两类方案,报价里含哪些环节、税费由哪一方承担,会在业务确认阶段写清楚,具体线路与资费以当期业务确认为准。
把条款看细、把约定写进书面文件,比记住某个笼统答案更有用。










 粤ICP备15066393号