
订单下滑,FBA却爆仓:2026年旺季的“反常”真相
“金九银十”的传统旺季叙事,今年被彻底打破了。
2026-10-14 编辑:九方通逊跨境物流网
“金九银十”的传统旺季叙事,今年被彻底打破了。
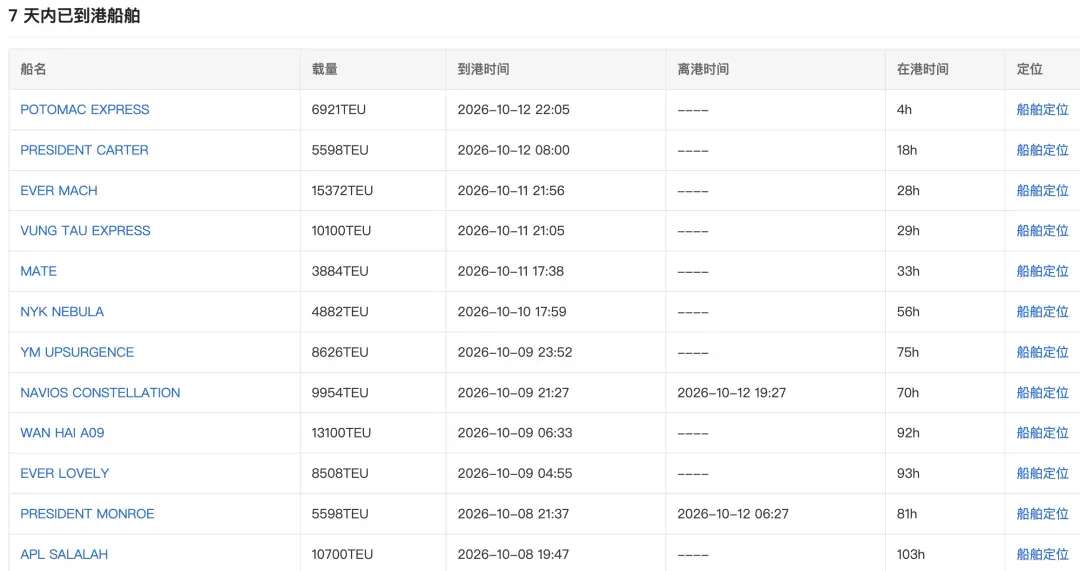
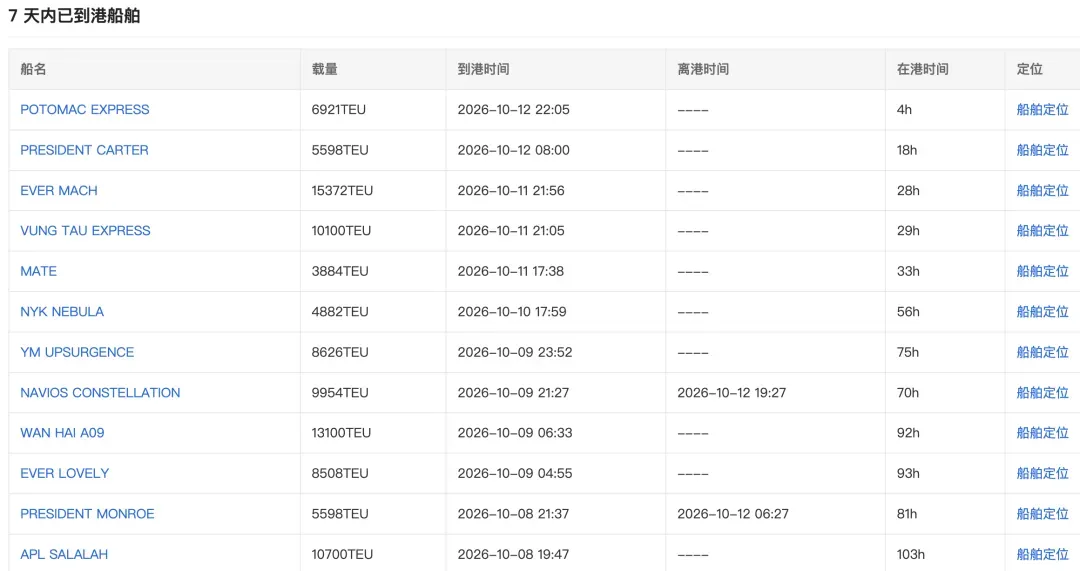
跨境圈里铺天盖地都是FBA爆仓的消息——ONT8、LAX9预约排到25天,货物到了仓门口,卡车因为没有预约名额只能原地等待。美国热门海运港口同步陷入拥堵,半数船舶在洛杉矶港停靠时间超过70小时,纽约-新泽西港延误达到8.3天。但与此同时,大量卖家反馈订单下滑,秋季Prime大促整体遇冷,有卖家称去年销量可达平时3.4倍,今年不到3倍。
仓库门口堆满了货,消费者的订单却没有跟上来。这种背离,不能用“旺季需求回暖”来解释。
真正的原因,藏在三个同时发生的结构性变化里。
一、亚马逊把FBA变成了“第三方物流”,大客户挤占了中小卖家的入仓窗口
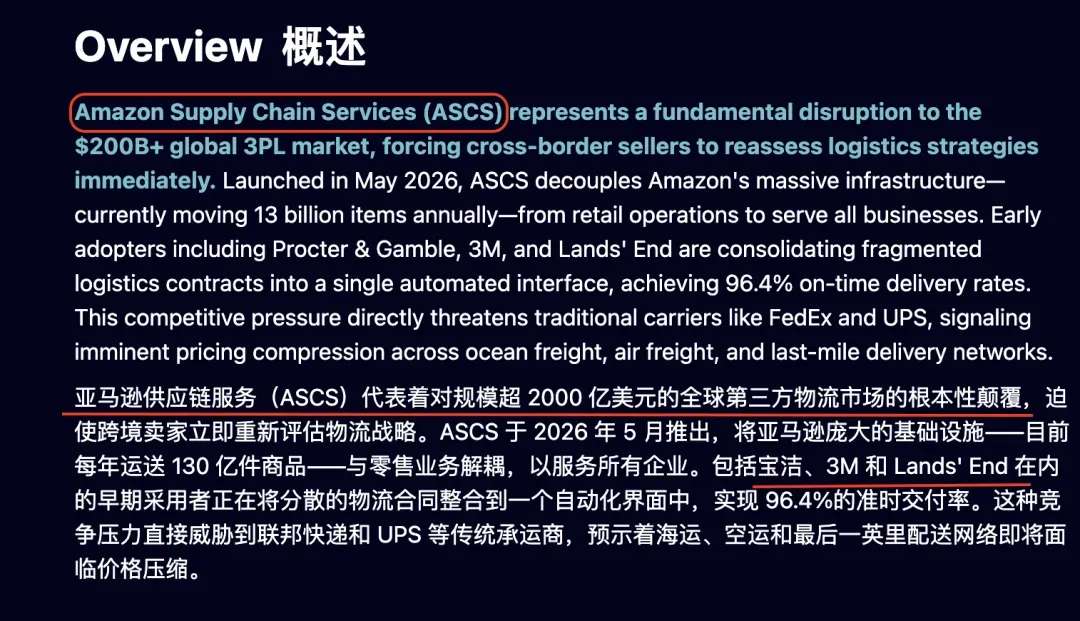
今年5月,亚马逊正式推出供应链服务(ASCS),将其覆盖全球的货运、仓储、分销和末端配送能力,面向全行业企业开放。首批合作客户包括宝洁、3M、Lands‘ End和美鹰傲飞,它们分别在使用亚马逊的货运服务运输原材料、配送成品和完成多渠道订单履约。
亚马逊供应链服务副总裁彼得·拉森对此的定位很明确:“亚马逊正将其经过数十年验证的供应链基础设施向全球企业开放,正如亚马逊云科技当年对云计算所做的那样。”
这意味着,FBA的仓库和运力,不再只服务于亚马逊平台上的卖家。宝洁和3M这些传统日用品公司的货量巨大,FBA用来配送这些订单,虽然赚不到销售佣金,但可以赚取高昂的配送费。当旺季来临、仓库容量紧张时,大客户的入仓优先级天然高于中小卖家。有物流专家指出,在这一体系下,“卖家下单的每一票已被高优先级大客户决定前置排序”。
中小卖家面临的困境不是“没有需求”,而是在仓库排队中排在了后面。
二、传统商超的“抢运潮”,把港口和仓库一起推向了极限
如果说ASCS分流了仓库的入仓能力,那么传统线下商超的提前备货,则从港口端推高了整体的拥堵水平。
沃尔玛、亚马逊和家得宝等零售巨头约占美国集装箱进口量的一半,它们为了规避关税窗口,将传统的秋冬航运旺季大幅提前。美国全国零售联合会的数据显示,2026年7月美国主要集装箱港口进口量预计达到247万TEU,打破2022年5月的历史纪录。
这波洪峰直接冲击了港口作业。洛杉矶-长滩港、纽约-新泽西港的堆场与闸口处于高负荷状态,提柜排队延长至3到7天,FBA热门仓(LAX9、ONT8、ABE8)的预约积压严重。全球港口拥堵正在吸收约12%的集装箱运力,为四年来的最高水平。
“柜到港、库存在路上”成了今年旺季的常态。前期投入的广告费可能因为入仓延误而打了水漂,但这不是因为消费者不买,而是因为货进不了仓。
三、订单下滑是真实的,但原因不在旺季本身
订单下滑和仓库爆仓同时发生,看起来矛盾,实际上是两件事。
订单端的变化来自消费者行为的结构性调整。2026年亚马逊秋季Prime大促期间,美国线上消费达到98.6亿美元,但卖家端反馈整体遇冷。更多卖家陷入“单量微涨、广告费猛增、ACOS难看”的困境。流量并没有消失,但转化为订单的效率在下降——竞品换图改A+的频率在加快,买家比价更谨慎,流量分配的逻辑从“有货就能卖”变成了“转化能力决定谁能接住流量”。
同时,关税带来的成本压力正在传导到终端。美国关税使消费品价格上涨了约2.9%,消费者对价格更加敏感,非必需品的购买决策被推迟。
仓库端的爆仓则来自供给侧的挤压:大客户分流了入仓能力,传统商超的抢运推高了港口拥堵,两者叠加在一起,让中小卖家的货“到了却进不去”。
四、接下来该怎么做:精简SKU,保住现金流
这一轮爆仓和订单下滑的组合,释放的信号是清晰的:旺季的货量增长没有跟上供给端的拥挤程度,中小卖家在仓库和港口的争夺中处于劣势。
亚马逊IPI考核体系下,库容会优先分配给周转快、利润高的大客户。IPI分数较低的卖家可能面临更严格的库存限制和清仓压力。对于中小卖家而言,与其继续按照往年节奏大批量备货,不如把重心从“铺货量”转向“利润质量”。
具体来说,三个方向值得考虑。精简SKU,把资源集中在真正赚钱的利润款上,减少长尾库存对库容和资金的占用。调整备货节奏,把旺季备货拆成小批量、高频次,用海外仓做缓冲,避免一次性把货押在港口等入仓。控制广告投入,在转化率没有提升的前提下加大广告预算,只会让ACOS进一步恶化。
这一轮“反常”的旺季,本质上是一次结构性的筛选。能活下来的,不是备货最多的,而是现金流最稳、库存周转最快的。










 粤ICP备15066393号