
5220亿美国家装市场:厨卫出海从“新房红利”转向“存量刚需”
2026年,美国家装市场正在经历一场静默的结构性转向。哈佛大学住房研究联合中心预测,美国房主在住宅改造上的总支出将达到创纪录的5220亿美元,其中厨房翻新约780亿美元,浴室翻新约520亿美元。
2026-10-13 编辑:九方通逊跨境物流网
2026年,美国家装市场正在经历一场静默的结构性转向。哈佛大学住房研究联合中心预测,美国房主在住宅改造上的总支出将达到创纪录的5220亿美元,其中厨房翻新约780亿美元,浴室翻新约520亿美元。但真正值得跨境卖家关注的,不是这个庞大的总量,而是增长动力的切换:厨卫市场的增长引擎,已经从“新房扩张”转向“存量维修与替换”。
一、需求逻辑变了:维修替换是底盘,装修升级是增量
美国厨卫市场过去主要靠新房建设拉动。2026年,这个逻辑已经反转。
NKBA预测,2026年美国厨卫行业市场规模约2280亿美元,房主和投资者的厨卫翻新支出将占全部厨卫消费的54%,而新建房屋的厨卫支出预计下降4.7%。与此同时,维修和改造类厨卫支出预计增长2.9%至3.5%。
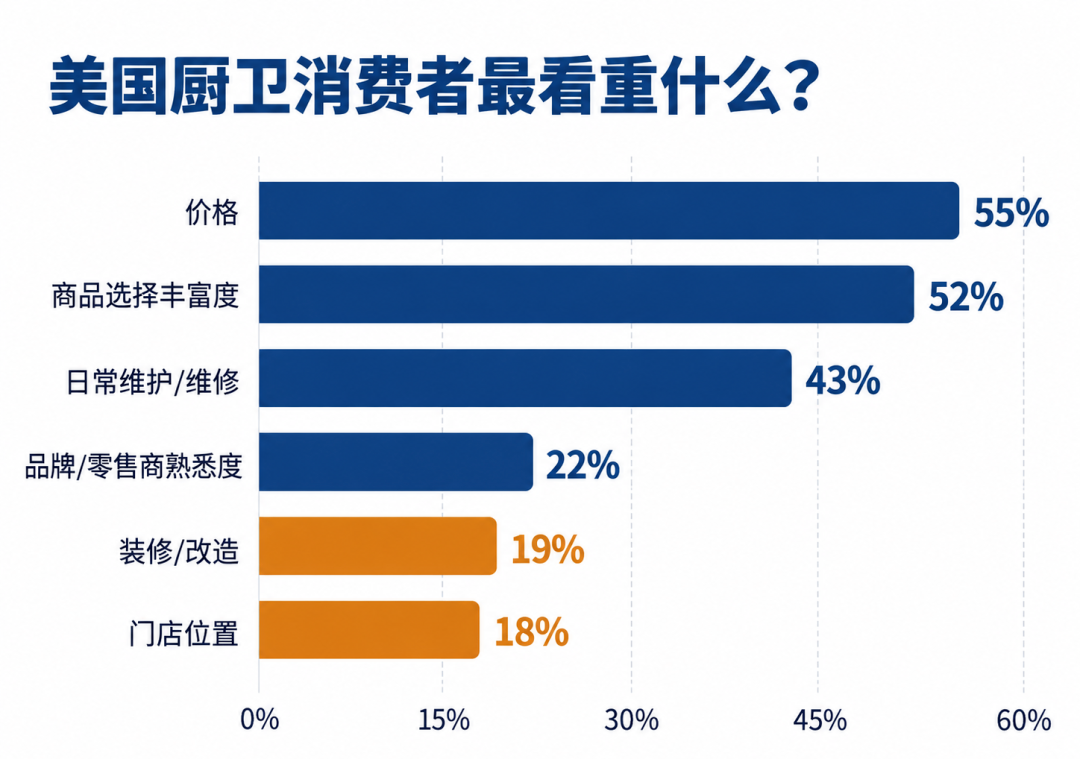
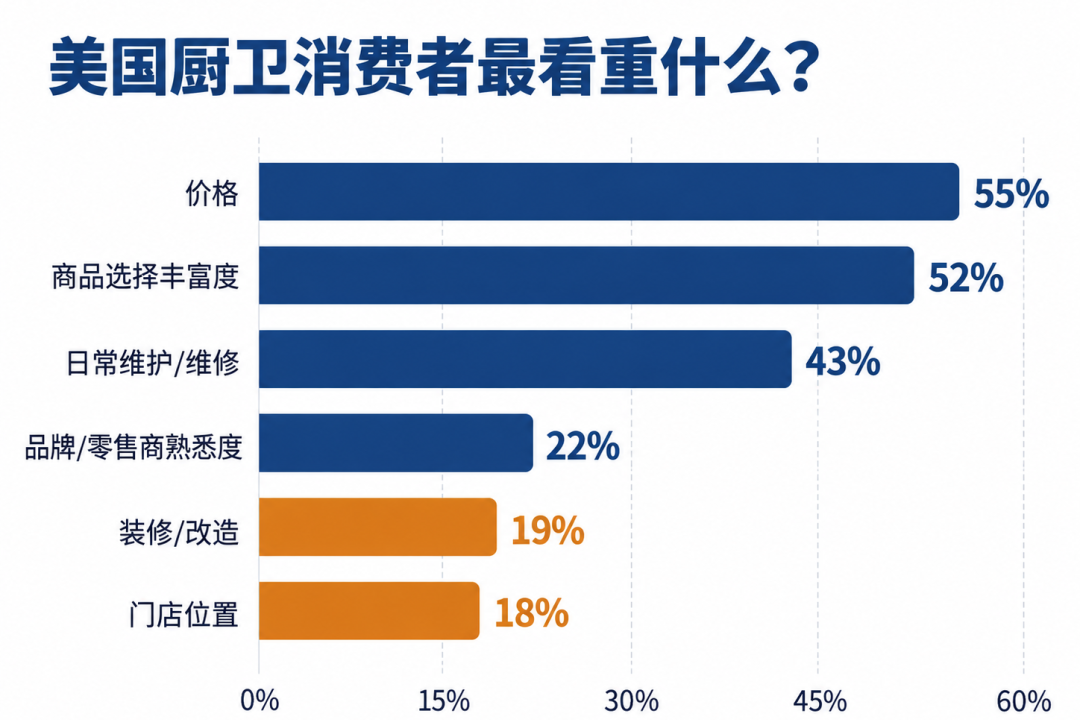
驱动这一转向的核心是需求触发点的变化。OpenBrand的数据显示,43%的厨卫商品购买由日常维护或维修触发,由装修或改造触发的比例只有19%。前者已经超过后者两倍。Houzz的《2026年美国厨房趋势报告》进一步印证了这一点:38%的厨房改造需求源于设备损坏、功能失效等硬性故障,较上一年度提升3%。
美国老旧住宅存量庞大,厨卫设备老化问题普遍。节水节能、故障维修、功能升级等多重需求,构筑了厨卫市场稳定的刚需底盘。对于中国出海卖家而言,这意味着水龙头、花洒、水槽、马桶配件、维修套件这类功能性替换产品,需求稳定、复购率高、受宏观经济影响极小,是中小卖家和工贸工厂最值得切入的赛道。
二、价格带与渠道格局:中低价走量,线下仍是主战场
美国厨卫消费市场呈现“大众市场重性价比、高端市场品质溢价常态化”的特征。OpenBrand价格带数据显示,约62%的销量来自500美元以下产品,1000美元以上产品占比约19%。
尽管低价主导销量,高端市场依然值得进入。2026年厨房大改造的中位数约为5.5万美元,小改造为2万美元;大型厨房的大改造中位数更是达到7.5万美元。普通家庭聚焦局部替换和故障维修,高净值家庭持续投入全屋高端改造,两个市场并行存在。
渠道格局方面,厨卫是典型的线下主导品类。消费者在购买水槽、马桶、龙头、浴室柜等商品时,对尺寸、接口、安装适配性要求极高,线下门店的实景体验和选型服务不可替代。
OpenBrand数据显示,Home Depot与Lowe‘s合计占据约九成销量,其中Home Depot约52%,Lowe’s约37%,Amazon仅约12%。但Amazon的转化效率值得关注:仅有18%的消费者会将亚马逊纳入选购考虑范围,但一旦进入备选清单,成交率高达83%。
更值得卖家关注的是渠道之间的零和竞争格局。Home Depot未成交消费者中,48%最终转向Lowe‘s,15%去往Amazon。仅布局亚马逊线上渠道的卖家,将错失绝大部分存量市场。
对于具备资质与产能的工厂型卖家,争取进入Home Depot和Lowe’s的供应链体系是触达主流消费群体的核心路径。品牌卖家则可以聚焦美国本地装修承包商和小型水暖经销商,依托批量履约和现货优势拿下B端稳定订单。
三、线上渠道的差异化机会:内容电商正在改写厨卫获客逻辑
虽然厨卫整体以线下为主,但线上渠道的结构性变化正在创造新的机会。
据测算,2025年亚马逊美国站卫浴类目GMV突破120至130亿美元,年增速12%至15%,远超家居大类平均水平。存量房翻新、智能消费升级与DIY家装普及,正在推动卫浴电商进入高增长通道。
更值得关注的是内容电商的崛起。TikTok改变了流量的分配逻辑,跨境电商改变了渠道的准入壁垒。有厦门品牌在TikTok上把浴室配件做出了月入近90万美元的成绩,证明即便是传统上依赖线下的厨卫品类,也可以通过内容驱动在线上找到增量。
线上消费场景有一个显著特点:消费者目标明确、决策链路短。这意味着,Listing的信息完整性、尺寸适配说明、安装指导内容的清晰度,直接影响转化效率。维修类需求具备紧急性,缺货、规格不符、到货破损是用户流失的核心原因。
四、合规门槛:从“结果合规”转向“过程合规”
厨卫产品出口美国的合规要求,在2026年正在经历一轮系统性收紧。
联邦强制法规方面,DOE能效认证是美国联邦法律对受管制厨卫产品的强制性要求;EPA《安全饮用水法案》对接触饮用水的厨卫产品具有强制约束力。
第三方认证方面,亚马逊已将涉水产品的合规逻辑从“结果合规”升级为“过程合规”——不仅要求产品通过NSF/ANSI/CAN 61或NSF/ANSI/CAN 372认证,还要求Listing中的品牌、型号、包装图等信息必须与认证文件完全匹配,形成信息闭环。NSF 372无铅认证是更具性价比的替代方案,验证涉水表面铅含量是否符合法规限值。
关税与海关执法方面,中国卫浴产品面临Section 232关税压力,部分产品自2025年10月起被征收25%的232关税,并计划在2027年1月1日提高至50%。同时,美国白宫发布的《加强海关执法》行政令要求CBP全面强化进口监管,提高进口商准入门槛,加大对逃税、低报价格和转口贸易的执法力度。这意味着出口美国市场的合规成本将持续上升。
好消息是,中美“300亿对300亿”对等降税框架已公布,美方将对厨卫用品等自华进口商品降低关税,约90%产品的关税将降至最惠国税率水平。卖家应核对自身产品的HS编码,确认是否在降税清单范围内。
五、九方通逊的厨卫出海物流方案
厨卫品类的物流难点集中在三个方面:大件尾程成本高、合规清关要求严、库存周转压力大。
九方通逊在美国布局了美东、美西双仓群,仓储面积超33万平方米,日均拆柜能力超过120条,支持厨卫品类的大件仓储和一件代发。中大件由自营XLCourier车队派送,2至4个工作日签收,支持预约派送和白手套服务,规避快递渠道对大件的尺寸和重量附加费。
清关环节,九方通逊坚持单票清关、自税申报,使用真实可验证的清关主体。对于涉及DOE能效认证和NSF无铅认证的厨卫产品,团队在出货前进行合规预审,确认认证文件和Listing信息一致后再安排出运。
海外仓支持FBA暂存转运和一件代发,卖家可以把核心SKU备至海外仓,按销售节奏分批调拨,兼顾库存灵活性和入仓时效。维修类订单对现货和到货时效要求高,海外仓本地发货可以实现2至5天签收,避免断货和客户流失。
六、给厨卫出海卖家的六条实操路径
第一,锚定刚需替换品类,避开装修红海赛道。 龙头、花洒、水槽、马桶配件、维修套件等功能性替换产品,需求稳定、复购率高、受经济周期影响极小。
第二,分层布局产品矩阵。 以平价替换款走量,以差异化功能款(节水、恒温、防漏)赚利润,避开低价内卷。
第三,突破单一线上思维。 具备资质的工厂型卖家可重点攻坚Home Depot、Lowe’s供应链体系;品牌卖家可聚焦本地装修承包商和水暖经销商。
第四,强化现货履约能力。 维修类需求紧急,缺货和到货破损是用户流失的核心原因。海外仓备货加本地派送,可以大幅降低退货损耗,提升刚需场景成交率。
第五,严守合规红线。 DOE能效认证和NSF/ANSI 372无铅标准是进入主流渠道的基础门槛。认证缺失或资料不全的产品,通常难以进入Home Depot和Lowe‘s的采购体系。
第六,规避SKU内卷,聚焦精细化运营。 厨卫品类SKU数量庞大,同样一个水龙头可能因为孔距、颜色、表面处理、把手形式不同形成多个SKU。盲目扩充SKU无法构建竞争壁垒,反而会增加库存与运营成本。聚焦爆款和高频替换类SKU,精简库存,提升周转效率。
总结
5220亿美元的美国家装市场,厨卫品类正在从“新房扩张驱动”转向“存量维修驱动”。谁能在消费者设备故障、急需替换的刚需时刻,以适配的规格、合适的价格、高效的响应能力实现快速履约成交,谁就能抢占美国厨卫存量市场的增量。
对于中国出海卖家而言,这个市场的机会是明确的:刚需品类的需求底盘足够稳,中低价位段的销量空间足够大,线上渠道的增长速度足够快。但进入的方式也在变——合规门槛在抬高,渠道结构在固化,单纯靠低价和铺货已经很难突围。把产品认证做扎实、把海外仓备货做到位、把线下渠道的对接能力建起来,才是长期深耕美国厨卫市场的底层功课。










 粤ICP备15066393号