
Temu横扫欧洲:3年拿下四国第一,但真正的考验才刚开始
2026年9月,德国电商数据机构ECDB发布了一份基于2025年数据的排名,把中国电商平台在欧洲的扩张速度摆上了台面。
2026-09-28 编辑:九方通逊跨境物流网
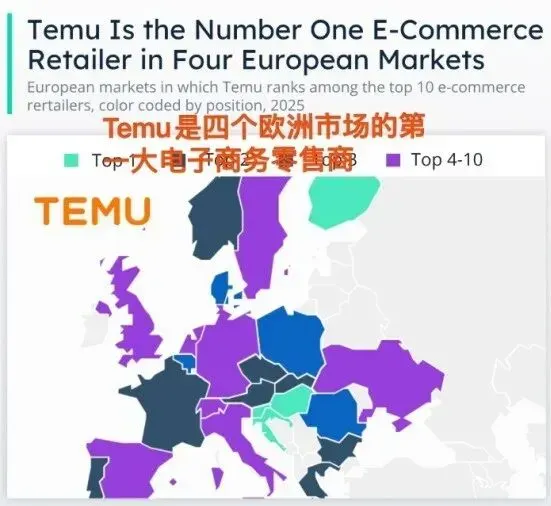
2026年9月,德国电商数据机构ECDB发布了一份基于2025年数据的排名,把中国电商平台在欧洲的扩张速度摆上了台面。Temu已经在芬兰、克罗地亚、匈牙利和斯洛文尼亚四个欧洲国家成为GMV第一大电商零售商,在法国、葡萄牙、挪威、保加利亚、希腊、奥地利、捷克和斯洛伐克排名第二——12个欧洲市场跻身前两位。而它2023年才进入欧洲,前后不过三年。
这份成绩单背后,Temu走了一条与传统巨头正面硬刚截然不同的路径。
先占外围,再进核心
Temu率先登顶的四个国家有一个共同特征:没有亚马逊本地站,也没有规模堪比波兰Allegro、荷兰Bol.com的本土综合电商平台。这些市场的消费者原本就习惯跨境购物,Temu进入的本质上是一片“用户习惯已养成、但供给相对空白”的市场。用ECDB的话说,“Temu在每个市场的位置,取决于它在跟谁竞争”。
这套“先占外围,再向核心渗透”的策略,让Temu避开了与亚马逊、Otto、Zalando等成熟平台在德英意西等核心市场的正面消耗。但在德国、英国、意大利和荷兰,Temu目前仍未进入前二,说明低价并不能自动推平所有市场壁垒。
支撑这轮扩张的核心武器是低价和丰富品类。欧洲央行2026年4月的消费者调查显示,超过一半的受访者使用过Temu、SHEIN和速卖通等中国电商平台,低价是消费者最常提到的原因,丰富的商品种类排在其后。近三分之二的订单不超过25欧元,90%的订单不超过50欧元,服装、家居用品和电子产品是主要购买品类。
从用户规模来看,根据Temu依据欧盟《数字服务法》发布的最新透明度报告,2025年下半年Temu在欧盟的平均月活跃用户数达到1.297亿,半年内新增约1400万用户,增速为12.1%。
物流基建:从直邮到本地仓的重资产转向
Temu在欧洲的快速崛起,表面上是低价策略的胜利,底层却是一套正在快速切换的物流体系。
过去,Temu依赖中国直邮模式,利用150欧元以下小额包裹的关税豁免实现成本优势。但2026年7月1日,欧盟正式取消这一豁免,对150欧元以下的进口包裹按商品类别征收每类3欧元固定关税,叠加约20%增值税,综合税费约3.6欧元每件。11月起,小包裹还将增加处理费。
这套规则精准打击的,正是Temu过去大量依赖的低价直邮模式。对于平台上大量售价5到10欧元的商品,3欧元关税意味着成本直接上升30%到60%。政策落地后的效果立竿见影:法国数据显示,Temu七月销售额较六月下降38%,销量下降50%。
Temu的应对策略是加速本地化履约。据德国《商报》报道,Temu、Shein等中国电商平台已加速在欧洲设立物流中心及仓储据点,将过去中国直寄模式转为欧洲在地配送——业者先将商品以大宗货运方式运往欧洲,在进口时一次完成报关,再由欧洲境内仓库分装配送给消费者。
具体而言,Temu在德国、波兰等地建立了10多个自营仓库,全球已自建13个海外仓,2026年计划在欧美市场实现80%以上的订单由本地仓发货。同时,Temu与比利时、荷兰、匈牙利、斯洛文尼亚等多国邮政达成合作,推进本地履约网络建设。在供应商端,Temu推出的L2L(Local to Local)模式使欧洲新增本地供应商从2024年的几百家大幅增长至超过7000家。
波兰是Temu仓储布局的关键节点。仓储成本仅为德国的30%至40%,加上其地理位置可以快速覆盖德法荷比卢市场,SHEIN、菜鸟、Temu纷纷在此落子。
合规大考:2亿欧元罚单与法规收紧
规模做大了,监管也随之而来。
2026年5月28日,欧盟委员会依据《数字服务法》(DSA),对Temu处以2亿欧元罚款。这是欧盟《数字服务法》生效以来针对超大型在线平台作出的首次重大行政处罚。欧盟委员会指控Temu违反了DSA核心义务,未能按要求开展系统性风险评估,对平台内流通的不合格商品缺乏有效管控手段。
依据DSA条款,违规企业最高可被处以全球年营业额6%的罚款,后续潜在风险远高于本次罚款金额。业内人士认为,欧盟此次处罚并非个案,而是对跨境电商平台系统性、常态化监管的开端。
与此同时,欧盟近年来的监管框架正在全面收紧。2026年,欧盟启动了数十年来最全面的海关改革,在接下来的12个月内成员国必须实施新的《联盟海关法典》,建立数字化海关系统、设立新的欧盟海关机构,并扩大在线平台的义务。新规明确:在欧盟境外设立、向欧盟消费者销售的在线平台,在海关法律意义上将被视为进口商,须承担相关手续和进口税费。
法国官员更是直言,立法的首要管控对象就是Temu、SHEIN和速卖通等中国跨境电商平台。
欧洲电商的窗口期与区域差异
尽管监管压力上升,欧洲电商市场本身仍在增长。Ecommerce Europe与EuroCommerce联合发布的报告显示,2025年欧洲B2C电商规模达到9110亿欧元,预计2026年将增至约9610亿欧元。
从区域结构来看,西欧占57%的市场份额,南欧占22%。但增长动能正在向渗透率较低的市场转移:2025年南欧实际增速最高,达到8%,中欧与东欧约为5%。中东欧与南欧因为线上普及度还不高,反而成了欧洲电商增长的核心动力,长期成长空间比西欧老牌市场大得多。
从用户渗透来看,欧洲央行的调查显示,中国电商平台在欧元区的平均渗透率达52%,南欧国家显著高于均值:希腊79%、葡萄牙77%、西班牙69%,而法国和德国分别为43%和40%。这也解释了为什么Temu在南欧和东南欧市场能更快打开局面。
Statista Consumer Insights的跨四国调研进一步印证了这一趋势:过去12个月内,在西班牙、法国、德国受访者中,Temu的下单渗透率达到20%至31%,略高于SHEIN和速卖通。值得注意的是,德国消费者对Temu的偏好程度甚至超过西班牙市场,说明Temu正在从南欧向北欧、从外围向核心逐步渗透。
对跨境卖家的启示
第一,欧洲不是一个可以用同一套打法覆盖的市场。 Temu的经验表明,在竞争薄弱的中小市场可以靠低价和品类快速切入,但在德英意西等核心市场,用户习惯、会员体系和品牌认知已形成壁垒,低价无法自动突破。卖家在选择目标市场时,需要先评估该市场的竞争格局和消费者跨境购物习惯。
第二,本地化履约能力正在成为准入门槛。 欧盟取消小额免税后,直邮模式的经济性大打折扣。对于客单价低、体积小的商品,海外仓备货+本地配送正在成为必选项而非可选项。波兰、荷兰、德国是当前热门的仓储节点,其中波兰的仓储成本优势明显。
第三,合规是下一阶段的核心竞争力。 从DSA到FSR,从海关改革到产品安全,欧盟对跨境电商平台的监管正在从“纸面威慑”转向“实质执行”。平台层面的合规压力会向下传导至卖家,商品安全审核、税务申报、EPR义务等环节的要求将更加严格。提前建立合规能力的卖家,将在下一轮竞争中占据优势。
第四,关注南欧和东欧的增量机会。 希腊、葡萄牙、西班牙等南欧市场的中国电商平台渗透率已超过欧元区均值,消费者对新平台的接受度高。中东欧市场的电商渗透率仍低于欧洲平均水平,增长空间充足。对于中小卖家而言,与其在德法市场与巨头硬拼,不如先在渗透率快速提升的南欧和中东欧市场建立立足点。
结语
Temu的四国第一,是在旧关税时代的尾声写下的成绩单。真正决定下一程的,是平台和背后的卖家能否在关税抬高、合规收紧的欧洲,把货和仓摆到真正合适的位置。当低价直邮的红利消退,本地化履约、合规能力和区域市场的精准选择,将取代单纯的价格优势,成为跨境电商在欧洲的生存法则。










 粤ICP备15066393号