
亚马逊尾程运费怎么算?费用构成与省钱方法
尾程运费指的是货物进入目的国之后那一段配送产生的费用。
2026-09-23 编辑:九方通逊跨境物流网
尾程运费指的是货物进入目的国之后那一段配送产生的费用。它和头程运费是两笔账:头程管的是从工厂到目的国仓库,尾程管的是从仓库到买家手上,两段费用的计算口径完全不同,放在一起比单价没有意义。
这一段的费用特点是比较刚性。商品一旦入仓,尺寸和重量会被平台测量记录,后续所有订单都按这个记录计费。也就是说,包装改动一次,全生命周期里每一单的费用都会跟着变。下面按分段逻辑、计费重量、费用构成与优化动作讲。
01、头程与尾程:口径完全不同
头程是跨境段,按体积或者重量计费,价格随航线和季节浮动,可以通过换渠道、换船期来调整。它的计费主体是物流服务商,报价方式通常是每公斤或者每立方。
尾程是目的国境内段,按商品的尺寸分段与重量计费,费率由平台统一定价,卖家没有议价空间。它的调整空间不在价格谈判上,而在自己的商品规格与包装设计上。
两段账混着算,最常见的后果是把时间花在压头程单价上,而真正吃掉利润的那部分尾程费用纹丝不动。确认费用结构的第一步,就是把这两段分开记录。
02、费用怎么算:逐段叠加
1. 基础费率
这是每单必扣的部分,平台按照商品的尺寸分段与重量档位收取。尺寸分段定得准,基础费就稳定;申报尺寸有偏差,可能直接跳档加价。
2. 尺寸与重量附加
超出标准分段的商品会进入大件档位。大件段通常用首重加续重的结构,付一个基础费覆盖起始重量,超出部分按每磅另计,重量越往上走,边际费用越高。
3. 区域、季节与逆向费用
目的国普遍划分核心区域与偏远区域,偏远区域的派送会产生固定附加费,单笔不高,但订单量上去之后是一笔不小的隐性支出。旺季期间还会统一加收履约附加费,每年大促季前后都会出现。退换货产生的回收、检测、换标与弃置属于逆向物流费用,外观类与高退货率品类这一项特别显眼。
03、计费重量:实重还是体积重
计费重量并不是一律按实重。规则里有两处例外:最小的标准尺寸段按商品实际重量计算,最大的一档超大件同样按实际重量计算。其余所有分段,都要取商品重量与体积重量中的较大值。
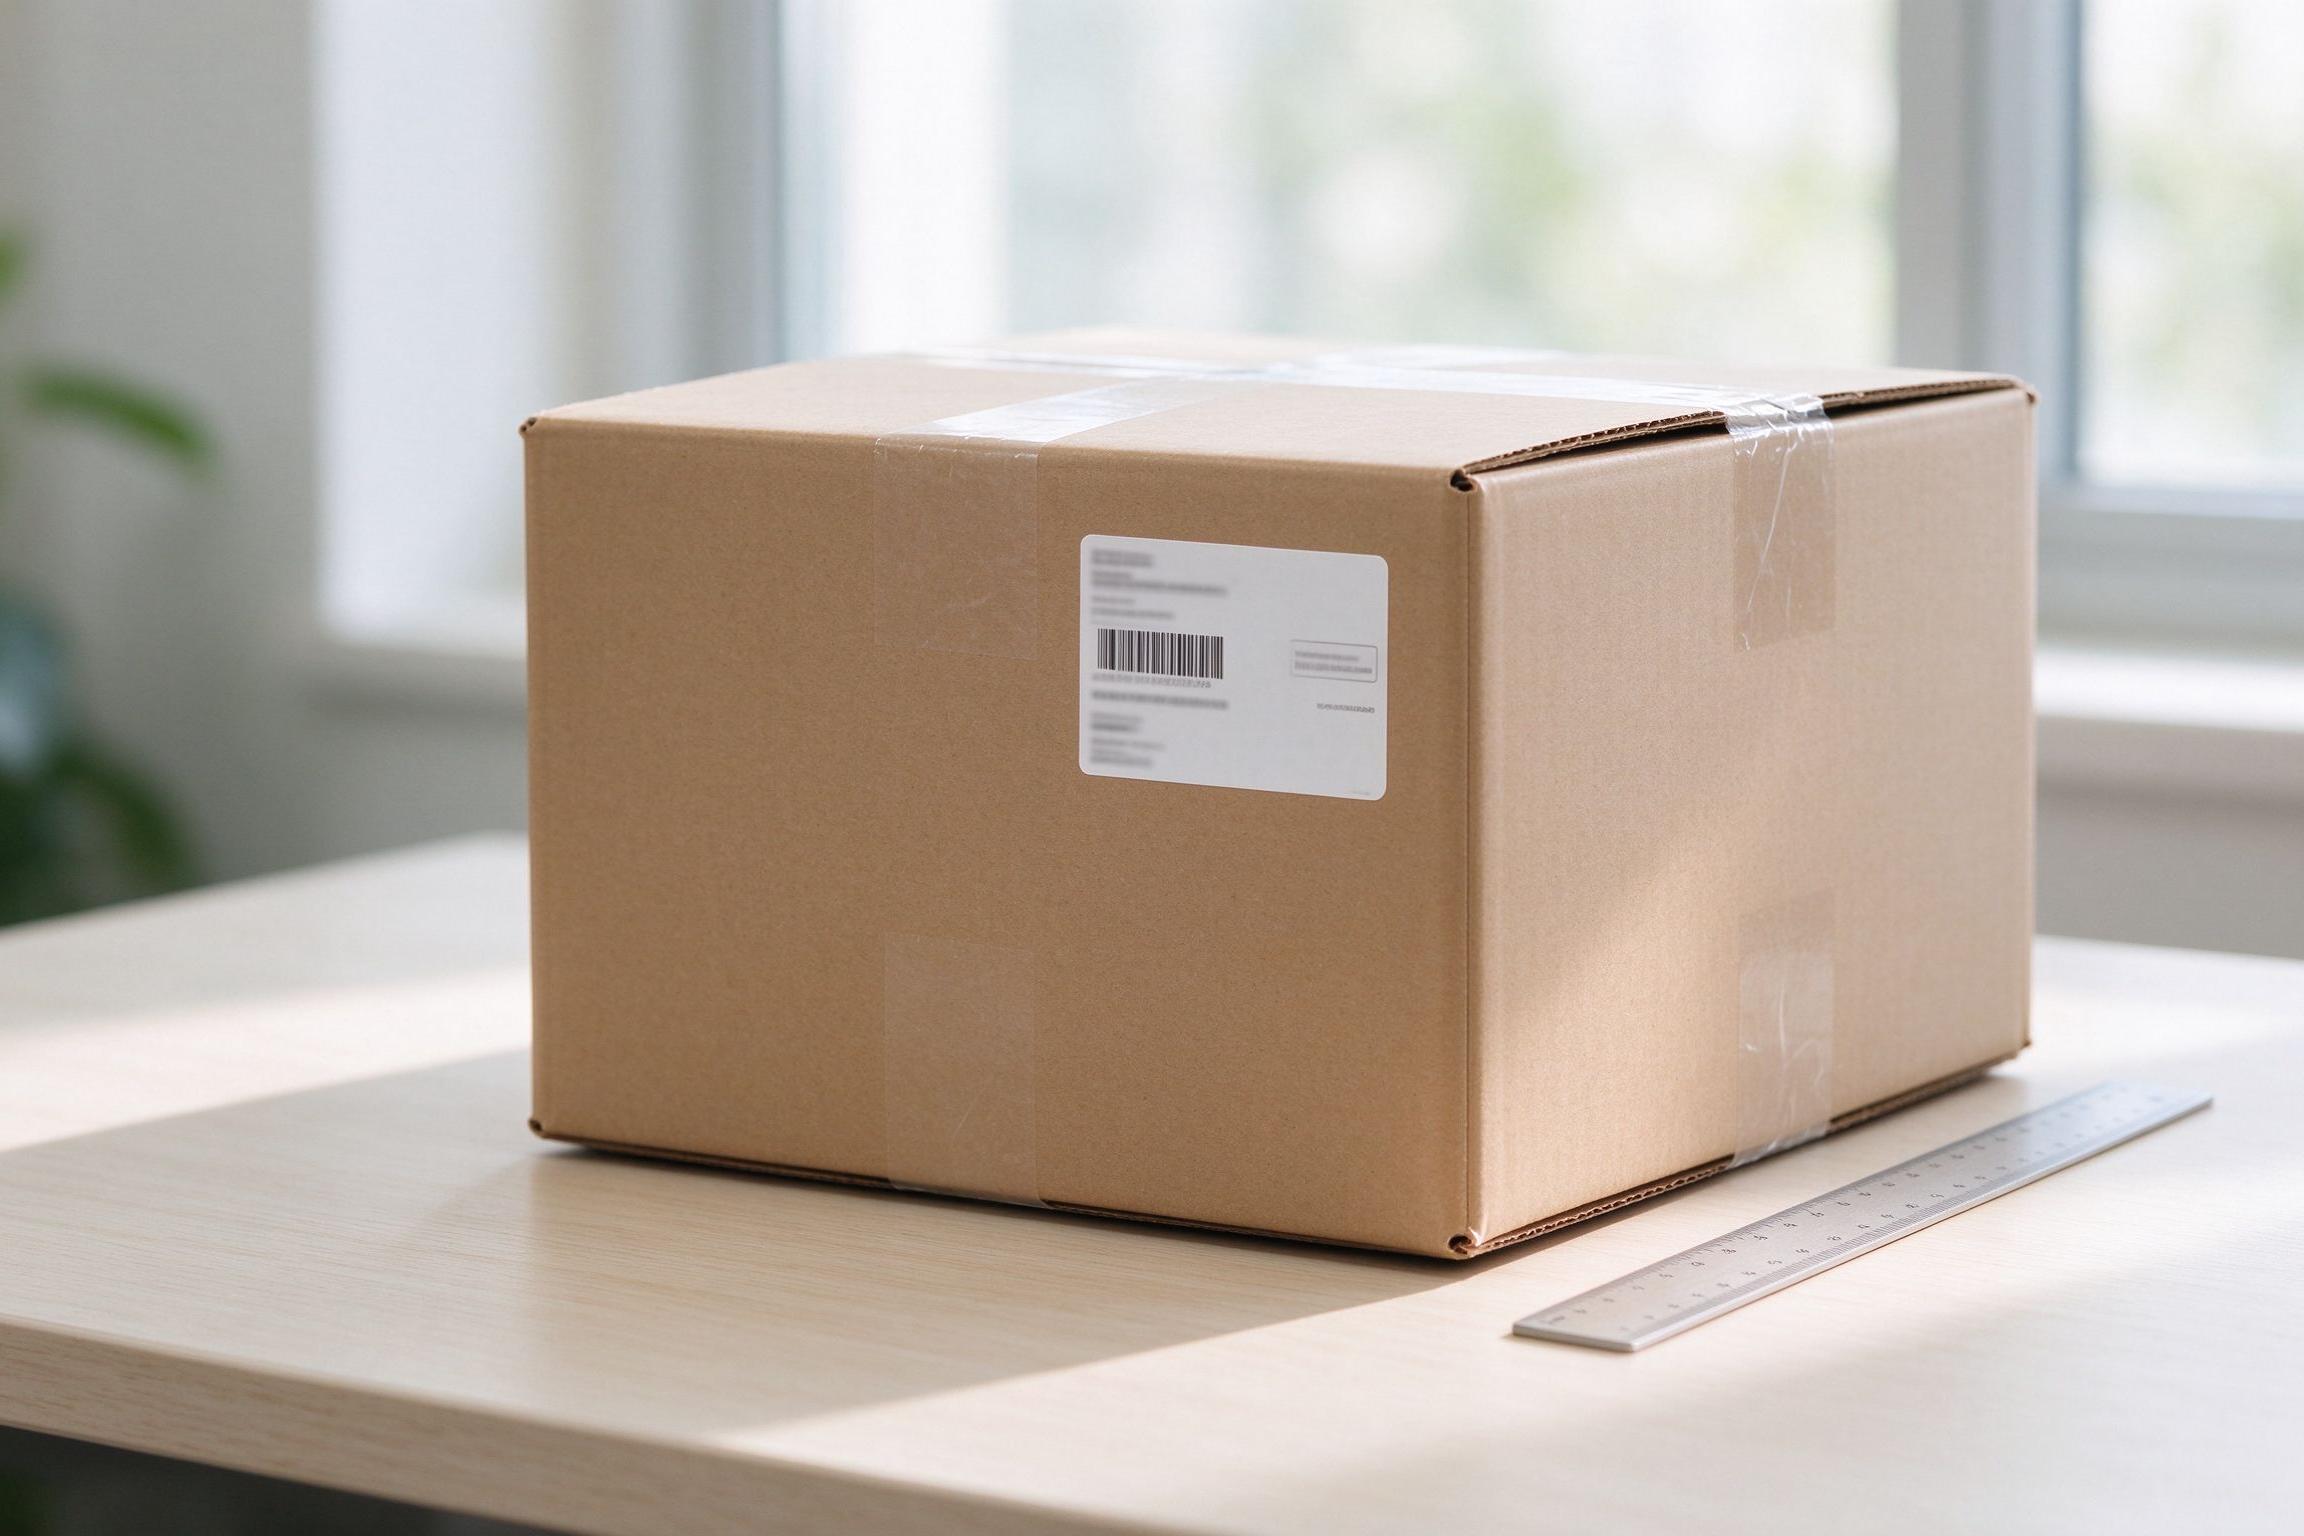
体积重量是按包装的三边尺寸换算出来的一个虚拟重量。包装做得越松,体积重量越高,按体积重计费时就越吃亏。所以对大多数商品来说,把包装收紧一些,是能直接降低每单费用的动作,而且这个动作在全生命周期里持续生效。
包装改动之后要记得同步更新箱规信息。系统里留的还是旧尺寸,实测与申报不一致时,账单会出现解释不清的差异,后续复核也更麻烦。
04、费用构成:各项怎么算
| 费用项 | 计费依据 | 会不会随订单变化 | 可控点 |
|---|---|---|---|
| 基础配送费 | 尺寸分段与重量档位 | 每单固定 | 包装定型前优化尺寸 |
| 重量与尺寸附加 | 超出首重的那部分 | 随商品固定 | 减重与压缩体积 |
| 偏远区域附加 | 派送地址所在区域 | 随订单变化 | 提前在售价里分摊 |
| 旺季履约附加 | 平台当期规则 | 按时间段收取 | 排期尽量避开高峰 |
| 退换货逆向费用 | 退货回收与处理 | 随退货量变化 | 降低退货率 |
| 库龄附加费 | 商品在仓时长 | 按月计收 | 加快周转、及时清理 |
表里的项目可以分成两类:随商品固定的一次性成本,和随订单波动的持续性成本。前者靠包装解决,后者靠销售结构与库存节奏解决,两类问题的解法完全不同。
05、优化动作:从包装到对账
1. 先控制尺寸与重量
包装设计阶段就要把三边尺寸控制住,而不是等入仓之后再想办法。一件商品的最短边只要超过某个数值,就可能从标准段掉进大件段,基础费会翻几倍。
2. 再校正测量与申报
定期用标准工具复测商品加包装的整体尺寸,核对后台留存的箱规信息。测量误差导致的档位跳变,是账单异常里最常见的一类原因。
3. 最后核对与申诉
导出配送费明细报表,逐单筛查异常条目,重点看有没有因为超重、超尺寸或者多件装未申报而产生的高额扣费。确认属于判定偏差的,可以提交配送费复核申请,附上实物照片与测量证明,多数情况下在几个工作日内会有结果。
九方通逊在美线头程与海外仓两端都有承接能力,卖家可以把头程入仓与本地履约放在一条链路上,减少分段报价带来的信息差,账单核对时也更容易对上口径。
尾程费用管到最后,比的是谁在包装定型前就把尺寸算清楚了。把两段账分开记、把计费重量口径摸准、把账单按月对一遍,这几个动作做完,费用结构自然就清楚了。











 粤ICP备15066393号