


亚马逊英国站秋季大促数据复盘:第三方卖家增速跑赢自营,渠道策略分化加剧
近日,电商行业分析机构Venture Forge公布了2026年亚马逊英国站Prime Big Deal Days大促的市场数据
2026-10-23 编辑:九方通逊跨境物流网
近日,电商行业分析机构Venture Forge公布了2026年亚马逊英国站Prime Big Deal Days大促的市场数据。在10月4日至10日的统计周期内,亚马逊英国站整体销售额预计达到10.6亿英镑,较去年同期的8.64亿英镑增长22%。数据揭示出一个显著的结构性变化:第三方卖家(3P)的增速接近亚马逊自营卖家(1P)的两倍,大促带来的增量红利正加速向具备自主经营能力的品牌倾斜。
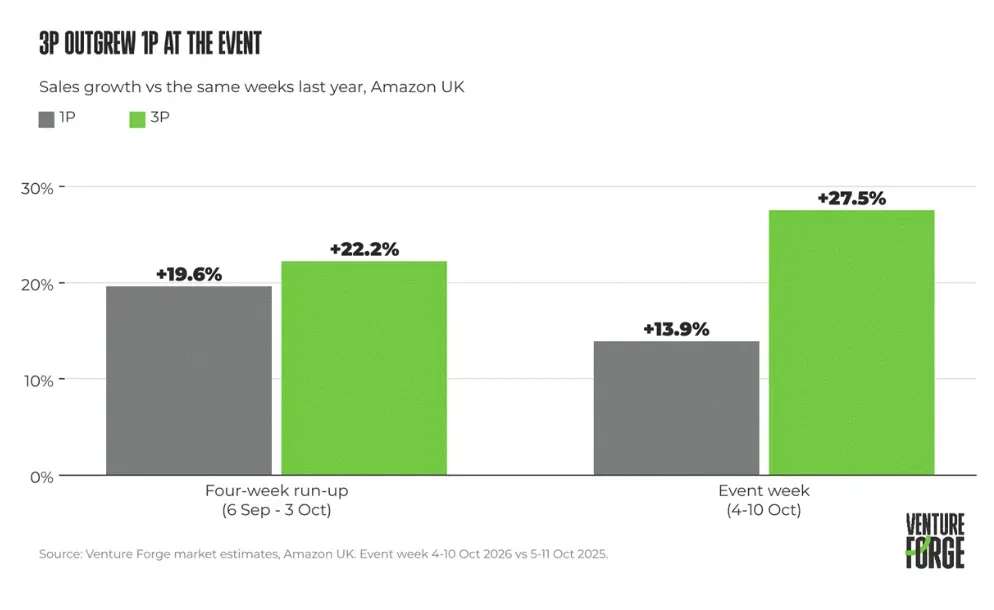
第三方卖家增速27.5%,大促拉动效应增强
具体来看,第三方卖家的销售额从去年同期的5.239亿英镑增至6.677亿英镑,同比增长27.5%;而亚马逊自营卖家的销售额从3.403亿英镑增至3.876亿英镑,同比增长13.9%。自营业务在大促总销售额中的占比相应从39.4%降至36.7%。
Venture Forge追踪了约160万个商品的表现,为了排除头部品牌(如苹果、三星等)的干扰,机构进行了多组对比。在仅观察连续两年进入销售额前1000名的795个品牌时,自营业务增长11%,第三方卖家增长27%;在连续两年进入前10000名的商品中,自营商品销售额下降8%,第三方卖家商品销售额增长21%。这表明,第三方卖家的优势并非依赖少数大牌或新品,而是在更广泛的商品范围内普遍存在。
增长引擎切换:不再依赖“价格战”,备货与自主权成关键
值得关注的是,第三方卖家的高增长并非通过更深度的打折实现。数据显示,以亚马逊自营为主的商品平均降价幅度为6.3%,其中32%的销售额来自降价10%及以上的商品;而以第三方卖家为主的商品平均降价幅度仅为3.5%,仅17%的销售额来自降价10%及以上。
分析指出,拉开差距的核心在于那些提前备货、能够自主控制价格、库存和促销节奏的品牌。大促期间,第三方卖家不仅增长更快,大促对其日常销售的拉动效应也在增强(销售额比正常周高出27%,去年为22%)。
品类与品牌分化:韩国美妆异军突起,电子类自营占优
在品类表现上,10个主要品类中第三方卖家在8个品类增速超过自营。家装与工具品类第三方卖家销售额增长36%(自营增长12%),美妆品类增长34%(自营增长24%)。而在电子产品与摄影器材品类,自营增长21%,高于第三方卖家的10%;运动与户外品类中,自营增长56%,超过第三方卖家的41%。电脑与配件品类则是唯一整体萎缩的品类,销售额同比下降20%。
品牌层面,韩国美妆成为本次大促最突出的增长力量。韩国护肤品牌medicube销售额从去年同期的约20万英镑猛增至420万英镑,跻身英国站整体品牌销售额前十名,约95%的销售额来自第三方渠道。受此带动,韩国美妆品牌在护肤品类中的销售额占比从去年的9%升至25%,贡献了该品类总增长的约60%。
渠道组合启示:盲目均衡或丧失双重优势
数据还揭示了一个值得品牌警惕的现象:按照去年销售渠道结构划分,超过80%销售额来自第三方渠道的品牌今年大促增长41%;超过80%来自自营渠道的品牌增长15%;而两种渠道占比相对均衡的品牌,增长仅为5%,表现垫底。
报告指出,如果品牌没有明确规划,让商品在两种渠道之间缺乏协调,可能同时失去自营渠道的采购支持以及第三方渠道的自主经营优势。对于即将来临的黑五大促,品牌需提前核查各渠道的销售贡献、亚马逊采购订单对核心商品的覆盖程度,以及哪些商品更适合自主控制价格与库存。评估表现时,也需结合品类大盘数据,以判断自身是否真正抢占了增量。






















 粤ICP备15066393号