


海运国际货运代理公司有哪些?主流货代与航线分布
搜海运货代公司名单,会得到一堆互相矛盾的结果。原因很简单:有人把船公司算进货代,有人只列本土订舱代理,还有人把跨境专线商也塞进来。
2026-11-20 编辑:九方通逊跨境物流网
搜海运货代公司名单,会得到一堆互相矛盾的结果。原因很简单:有人把船公司算进货代,有人只列本土订舱代理,还有人把跨境专线商也塞进来。这份名单要能用,先得把三类主体分开,再看运力与航线的真实分布。分不清这三层,名单越看越乱。
一、先分清船公司与货代是两类主体
船公司是承运人,拥有或租入船舶,签发自己的提单,对货物全程负责。货代是组织者,向船公司订舱,负责集货、报关、单证与衔接,只有取得无船承运资质并签发自己的提单时,才以承运人身份承担相应责任。资质这一层,是判断对方能不能兜住责任的关键。
所以问「海运货代公司有哪些」,答案取决于你要的是舱位还是服务。要舱位,找船公司或其订舱代理;要报关、拖车、拼箱、目的港衔接,找货代。两者的报价结构完全不同,混着比价只会得出错误结论。先定你要的是舱位还是服务,再决定找谁。
还有一类容易混进来:跨境专线商。它们做的是端到端产品,海运只是其中一段,本质是产品公司,不是传统货代。把它们和订舱代理放在一张表里排,毫无可比性。它们卖的是时效与责任打包,不是单一的舱位。

二、全球运力集中在前十家手里
按运营船队的标准箱容量统计,二〇二六年十月的格局是这样的:地中海航运约占百分之二十一点五,马士基约百分之十三点六,达飞集团约百分之十二点九,中远海运集团约百分之十点六,赫伯罗特约百分之七。前五家合计控制全球约六成半的运力。这一集中度在过去五年持续上升,并购与造船是主要推手。
第六到第十位分别是海洋网联、长荣、现代商船、阳明与以星,份额从百分之六点三递减到百分之二。前十家合计接近八成半。这个集中度意味着,任何一条主航线的舱位供给,本质由少数几家决定。旺季的舱位分配先看长约,再看关系,价格排在后面。
需要点明一个口径问题:百分之二十一点五衡量的是运力份额,即船队标称箱位容量占比,不是实际承运货量的份额。把运力份额说成「承运了全球五分之一」,是常见的误读。运力是能力,货量是结果,两者不是一回事。看榜单时把口径写在旁边,误读会少很多。
三、货代分四种,能做的事不同
全球综合货代是第一类,网点覆盖广,能做门到门全链路,报价偏高,适合有稳定大货量的直客。它们的系统对接能力强,能做电子订舱与轨迹回传。这类公司同时是多家船司的大客户,旺季拿舱能力较强。短板是流程重,小单进去要排队。
无船承运人是第二类,自己签发提单,以承运人身份接货,价格比综合货代灵活,适合需要出自己提单的贸易商。这一类里既有规模不小的专业公司,也有只做几条线的小团队。判断实力看它签的提单在目的港认不认。
拼箱与专线商是第三类,专做拼箱产品或特定线路,靠集货密度压成本,价格优势明显,服务半径窄。旺季拼箱舱位最紧,提前锁位比压价重要。报关行转型的货代是第四类,强项在申报与查验应对,舱位依赖上游。这一类适合申报复杂、查验频繁的货。
四、航线分布决定谁能接你的货
美线是竞争最充分的一条,船司多、班期密、价格透明。旺季的舱位紧张程度,最能反映整体行情。美西直航十一到十四天,美东走巴拿马或绕行好望角,航程能差出两周。这条线上的货代数量最多,比价空间最大。比价时把目的港费用一并要到,差异立刻显现。
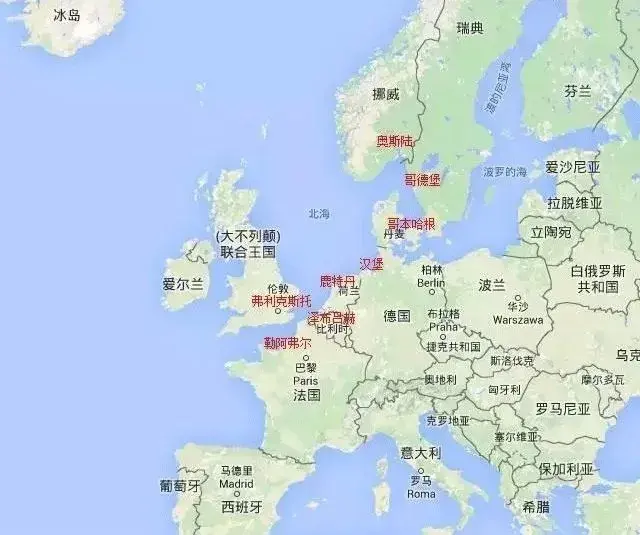
欧线的主力是几家大船司的联盟航线,地中海与北欧分港明确。欧线的特点是附加费名目多,运河费、低硫燃油、旺季附加费要逐项核对,报价单上的数字往往不是最终结算价。问清哪些费用已含、哪些到付,比砍单价有效。
中东、印巴、东南亚、拉美、非洲属于区域性航线,船司选择少,班期密度低,价格波动大。这些线上的本地货代价值更高,因为它们掌握目的港的代理网络与清关资源。报价差异多半就差在目的港那一段。
五、选合作方的三个提问
先问舱位来源。是船司的直接订舱权,还是向同行拿的二手舱位。前者旺季有保障,后者价格灵活但可能被甩柜。这个问题一问,对方的层级就清楚了。二手舱位不是不能用,旺季要有被甩柜的准备。
再问目的港能力。有没有自己的代理、能不能处理查验与退运、当地有没有对接人。海运的坑九成发生在目的港,起运港的价格再便宜,目的港接不住也是白搭。问当地代理的名字与联系方式,答不出的要留心。
收尾问单证与赔付。提单由谁签发、责任上限多少、出险后怎么赔、有没有退运兜底。这几项写在合同里,比销售口头承诺有用。把这三个问题问完,名单会从几十家缩到三五家,再比价格才有意义。顺序错了,比的都是不存在的便宜。这三问用同一套标准问三家,答案才有对比价值。

 热门搜索






















 粤ICP备15066393号