


SCFI连涨两周至3679.58点,欧地航线领涨、美线小幅回落
上海航运交易所10月16日发布的最新一期上海出口集装箱运价指数(SCFI)报3679.58点,较前一周的3664.11点上行15.47点,周涨幅0.42%,连续第二周走高。
2026-10-20 编辑:九方通逊跨境物流网
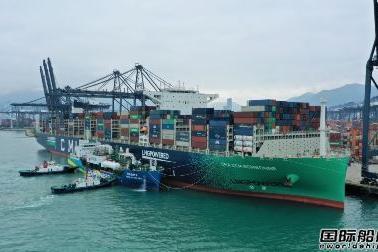
上海航运交易所10月16日发布的最新一期上海出口集装箱运价指数(SCFI)报3679.58点,较前一周的3664.11点上行15.47点,周涨幅0.42%,连续第二周走高。综合指数的温和涨幅之下,主干航线的走势分化进一步加剧:欧洲与地中海航线延续反弹,美西、美东运价则从高位小幅回调。同日,上海航运交易所对SCFI的航线权重与箱型结构进行了调整,这一编制层面的变化同样值得关注。
地中海单周涨8.26%,欧线反弹但基本面支撑有限
地中海航线是本期涨幅最高的主干航线。上海至地中海基本港20尺箱运价报3250美元/TEU,单周上涨248美元,涨幅8.26%;40尺箱运价同步升至4097美元/FEU,上涨307美元,涨幅8.10%。欧洲航线方面,上海至欧洲基本港20尺箱运价报2335美元/TEU,上涨61美元,涨幅2.68%,40尺箱运价为3547美元/FEU,涨幅2.67%。
欧地航线的反弹与船公司推涨策略直接相关。业内分析指出,本期指数小幅回升主要源于船公司推进10月中下旬的涨价计划,欧洲与地中海航线运价提前兑现了这一预期。但涨价能否持续落地,取决于需求端能否形成配合。欧洲市场整体需求依旧偏弱,新船持续交付叠加部分船舶回归苏伊士航线,运力供给正在增加。国际物流业者预计,欧洲线40尺柜运价后续将在2900至3200美元区间震荡,短期反弹难以改变基本面偏弱的格局。
美线小幅回落,但高位支撑因素并未消失
美西与美东运价本期均录得小幅下跌。美西基本港40尺箱运价报7525美元/FEU,周跌59美元,跌幅0.78%;美东基本港40尺箱运价报10405美元/FEU,周跌119美元,跌幅1.13%。尽管出现回调,美东运价已连续8周维持在1万美元以上,各主要航线运价较去年同期仍普遍翻倍。
美东回落的直接触发因素来自巴拿马运河。自10月15日起,巴拿马运河增加了过境船舶数量,通行能力改善对美东运价形成了一定压力。美西方面,较高的现货运价吸引了加班船陆续投入,市场竞争加剧,集运公司在提价操作上趋于谨慎。
但美线运价的支撑逻辑并未解除。亚洲主要港口前期积压的货物尚未完全出清,码头利用率仍然偏高,天气扰动和巴拿马运河低水位等因素继续限制有效运力。业内人士预计,在港口拥堵和积压货源的共同作用下,10月底前美线运价大概率维持高位震荡,而非进入趋势性下行。
指数编制同步调整:40尺箱权重翻倍,欧地航线新增40尺指数
与本期运价数据同时发生的,是SCFI编制规则的一次结构性调整。上海航运交易所自本期起新增欧洲、地中海、南美等航线的40尺箱运价指数,并将40尺集装箱在综合指数中的整体权重从27.5%提升至55%,翻了一倍。
具体权重分配上,欧洲航线总权重维持20%不变,但拆分为20尺占5%、40尺占15%;地中海航线总权重10%不变,20尺占2.5%、40尺占7.5%。美西航线权重从20%下调至17.5%,东南亚航线从7.5%上调至10%。这一调整的背景是,SCFI长期以来以20尺标准箱(TEU)为绝对主导的计价基准,而实际集装箱贸易中40尺高柜的使用比例持续上升,旧有编制对现货运价变化的捕捉能力存在偏差。将40尺箱的权重翻倍并扩展至欧地航线,意味着SCFI综合指数此后对大型集装箱运价波动的敏感度将有所提高,跨航线之间的可比性也会发生变化。
对于以SCFI作为运价参照或合约挂钩基准的市场参与者,这一编制调整意味着历史数据的纵向比较需要谨慎对待——指数的绝对点位变化中,有一部分来自运价本身的涨跌,另一部分来自权重结构的改变。在解读本期0.42%的温和涨幅时,这一因素不应被忽略。
走势分化的短期含义
欧线与美线当前处于不同的供需节奏中。欧线的反弹更多是船公司推涨预期的提前兑现,需求端并未提供同步支撑,后续的可持续性取决于涨价函的实际执行率和运力控制力度。美线的回调则是在高位基础上的边际松动,巴拿马运河通行改善和加班船投放构成了短期压力,但港口拥堵和积压货物仍在为运价提供底部支撑。两条主干航线在10月下旬至月底的走势,更可能延续分化而非同步转向。




















 粤ICP备15066393号