
美国关税推高消费品价格2.9%:近九成成本由美方承担
2026年10月,纽约联邦储备银行发布了一份引发广泛关注的研究报告。
2026-10-12 编辑:九方通逊跨境物流网
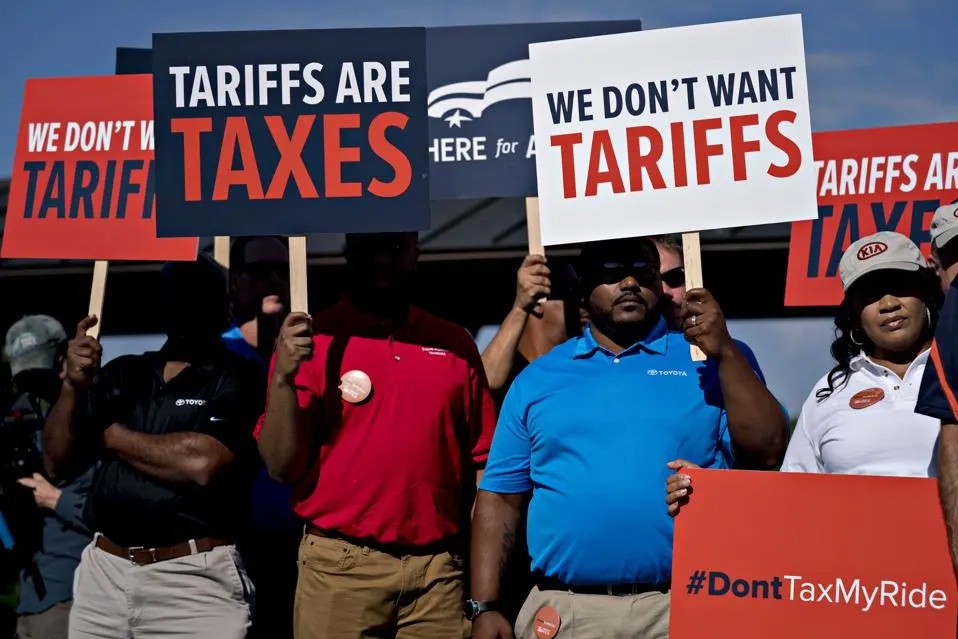
2026年10月,纽约联邦储备银行发布了一份引发广泛关注的研究报告。报告显示,从2025年初至2026年2月,美国实施的关税政策使消费品价格上涨了2.9%。如果没有这些关税,同一批消费品的价格反而可能下降约1%。
这项研究由纽约联储经济学家玛丽·阿米蒂、塞巴斯蒂安·海泽以及哥伦比亚大学教授戴维·温斯坦共同完成,分析了67类非石油消费品。研究发现,近90%的关税成本最终转移到了进口价格上,这与“外国出口商将承担关税成本”的说法形成明显反差。
关税如何一步步推高美国货架价格?
报告拆解了关税成本从海关仓库传导至美国家庭的完整路径。
直接冲击是主要推手,约占三分之二。 那些贴着海外标签、直接跨过边境进入美国的进口商品,其零售价几乎以90%的转嫁率跟随关税上涨。这部分传导速度极快,多数品类在政策落地后的头几个月内就完成了价格调整。
剩余三分之一来自间接效应。 即使是在美国本土生产、打着“Made in USA”标签的商品,价格也出现了系统性上涨。两条通道在同时起作用:一是边际成本上升——本土制造商不得不购买更昂贵的进口零部件和原材料,成本上升后只能向上转移;二是 “战略互补性”效应——当进口竞争对手因关税变贵后,本土厂商面临的竞争压力减轻,顺势调高自身定价策略。
这两种间接效应的释放节奏要慢得多,通常需要6到12个月才能充分体现。这也解释了为什么消费者对“美国本土品牌也在涨价”感到困惑——关税没有直接打在购买的这件商品上,但它改变了整条价格线的生态。
价格压力将持续到2027年
报告给出了一个量化的传导公式:平均关税税率每提高1个百分点,一年后消费品价格大约上涨0.25%。经过三个传导渠道,关税税率每增加1%,最终约有26%的涨幅传递给消费者。
价格压力的持续性比预期更长。模型设定自2026年9月底起关税税率保持不变,在此前提下推算出关税对通胀率(年度同比增速)的贡献将在2026年下半年逐步趋于零——因为前期的高额关税基数移出了同比计算的分母。然而,物价水平本身并不会因此下降,只是增速放缓。
研究预计,到2027年年中,关税对消费品价格通胀的贡献可能再次小幅上升,原因包括针对加拿大商品的现有关税,以及计划于2027年1月提高的加拿大汽车关税。报告的三位作者写道:“关税对消费者价格的影响比单纯的直接影响更大,而且持续时间更长。”
消费者通胀预期持续攀升
关税对价格的推高,正在改变消费者对未来的判断。
美国密歇根大学10月9日公布的调查显示,消费者对未来12个月通胀率的预期从9月的4.6%升至10月的4.7%,明显高于2024年的所有调查结果,也高于伊朗冲突爆发前的3.4%。长期通胀预期同样从3.4%升至3.5%,高于2024年2.8%至3.2%的区间。
美联储官员密切关注通胀预期,因为他们担心如果消费者、投资者和企业普遍认为未来物价会继续上涨,这种预期本身就可能进一步推高实际通胀。美联储理事克里斯托弗·沃勒表示,他担心在通胀率即将连续五年半高于2%目标之后,近期通胀的加速可能会促使消费者和定价企业提高对未来通胀的预期。
对跨境电商的启示:从“关税套利”到“本地化履约”
对于中国跨境电商卖家而言,这份报告传递了几个关键信号。
第一,关税成本不会由出口商单方面承担。 研究明确显示,近90%的关税成本落在了美国进口商和消费者身上。这意味着,美国市场的终端价格正在被动抬升,消费者的实际购买力在被压缩。当购物车越来越重时,复购率和客单价往往会在两到三个季度后同步走弱。
第二,小额包裹免税红利的终结是结构性的。 美国自2025年5月起已取消800美元以下中国商品的关税豁免,欧盟也于2026年7月1日取消150欧元以下包裹的免税待遇。依赖“小包直邮+免税套利”的既有模式正在被系统性淘汰。
第三,中美降税清单带来阶段性利好。 9月28日,中美双方公布了各约300亿美元“非敏感商品”对等降税清单,合计约600亿美元,逾九成商品关税降至最惠国税率。美方清单覆盖玩具、小家电、婴儿用品、厨卫用品、节日装饰品、儿童安全座椅等中国消费品,家电品类涉及电暖毯、微波炉、咖啡机、电动剃须刀等。此前中国玩具出口美国普遍面临7.5%至25%的额外加征关税,此次降税将清单内超过90%的产品关税恢复至最惠国税率水平,直接削减出口到岸成本。
但需要注意,目前公布的是商品大类清单,8位或10位HS编码级别的具体产品目录尚未披露,卖家暂时无法精确对标自身产品。降税安排还需双方完成各自国内法律程序后方可同步实施,具体生效时间待定。
跨境电商的应对方向
面对持续的价格压力和不断变化的关税环境,跨境电商卖家可以从几个方向调整策略。
布局海外仓,走本地化履约。 海关总署数据显示,2026年上半年我国跨境电商出口海外仓增长3.3倍。将库存提前备至美国本土仓库,通过本地发货完成履约,可以规避直邮小包面临的清关不确定性和逐单关税成本。批量清关的关税成本通常低于单件直邮,且不受小额包裹政策波动的影响。
优化产品组合,提升客单价。 低客单价商品在关税成本上升的环境下利润空间被严重压缩。行业建议的方向是“升级产品附加值做中客单价精品,分摊新增关税成本”,低价白牌内卷赛道正在持续出清。
利用合规报关策略优化税负。 有行业建议指出,可以从已暂停的Type86转向Type11非正式入境,利用制造成本而非零售价作为完税价格,降低关税支出。但需要注意,美国CBP正在收紧非正式入境的申报要求,2026年10月发布的拟议规则要求所有非正式入境必须电子申报,且申报时间提前至进口日当天或之前。
核对HS编码,利用降税窗口。 及时核对自身产品是否在美方降税清单或301豁免范围内,评估是否需要调整采购与定价策略。178项中国商品的301关税豁免期已延长到2026年11月10日,涵盖电子元件、医疗设备、化工材料等七大关键领域。
总结
纽约联储的这份报告,用清晰的数据揭示了关税成本的实际流向:近九成由美方承担,消费品价格被推高2.9%,价格压力将持续到2027年。对于跨境电商卖家而言,这意味着美国市场的消费者正在承受更高的物价,而终端价格的抬升会逐步影响消费行为。
关税环境的不确定性不会消失,但应对的路径正在变得清晰:布局海外仓、优化产品结构、利用合规工具、关注政策窗口。 在价格压力持续的周期里,谁能更早完成从“跨境直邮”到“本地化履约”的转型,谁就能在下一阶段的竞争中保持主动。










 粤ICP备15066393号