


深圳等地跨境卖家接税务通知:增值税需按出口报关单FOB价申报
近期,深圳、广州等多地跨境电商卖家接到税务部门通知,要求其2026年第三季度的增值税收入必须按出口报关单上的FOB价格(货值+利润)进行申报。这一申报口径的调整,在跨境卖家群体中引发了广泛关注。
2026-10-23 编辑:九方通逊跨境物流网
近期,深圳、广州等多地跨境电商卖家接到税务部门通知,要求其2026年第三季度的增值税收入必须按出口报关单上的FOB价格(货值+利润)进行申报。这一申报口径的调整,在跨境卖家群体中引发了广泛关注。
申报口径调整:依据新规按报关日确认纳税义务
据业内人士透露,此次通知的依据为2026年1月1日施行的《增值税实施条例》第四十一条规定:纳税人出口货物,报关出口日期早于法定纳税义务发生时间的,纳税义务发生时间为货物报关出口的当日。简而言之,增值税申报不再等待实际销售确认,而是直接以出口报关单上的数据为基准进行填报。
从目前反馈的情况来看,接到通知的卖家多以“9810”模式(跨境电商出口海外仓)出口货物。在该模式下,货物报关离境后即可申报办理出口退(免)税,因此部分卖家认为,就增值税申报而言,报关单金额的变动影响有限。
实操难点:报关价与实际销售额存在价差
尽管税务部门在回复中明确,跨境卖家可按出口报关单上的FOB价格申报增值税收入,所得税营业收入按实际销售额申报,并允许两者之间存在误差。但令多数卖家担忧的是,税务部门并未明确可以接受的误差范围究竟有多大。
跨境电商的实际销售额通常受节日促销、平台佣金、广告投放等多重因素影响。例如,卖家为备战旺季在第三季度提前大量发货,会导致该季度报关出口数据显著高于实际销售额,而第四季度可能正好相反。若连续两个季度数据出现较大落差,容易引起税务系统的注意。对于尚未建立完善财务体系的中小卖家而言,若被要求详细解释“报关价”与“实际销售额”的差额,操作难度较高。
监管环境:多部门数据互通,税务透明化加速
此次申报要求的调整,是当前税收监管数字化、精准化趋势的缩影。随着金税四期的全面落地,税务、海关、银行、外汇、市场监管等多部门的数据已实现互联互通。报关出口数据、开票数据、平台销售数据在系统中可自动比对,任何环节的异常都可能触发稽查预警。
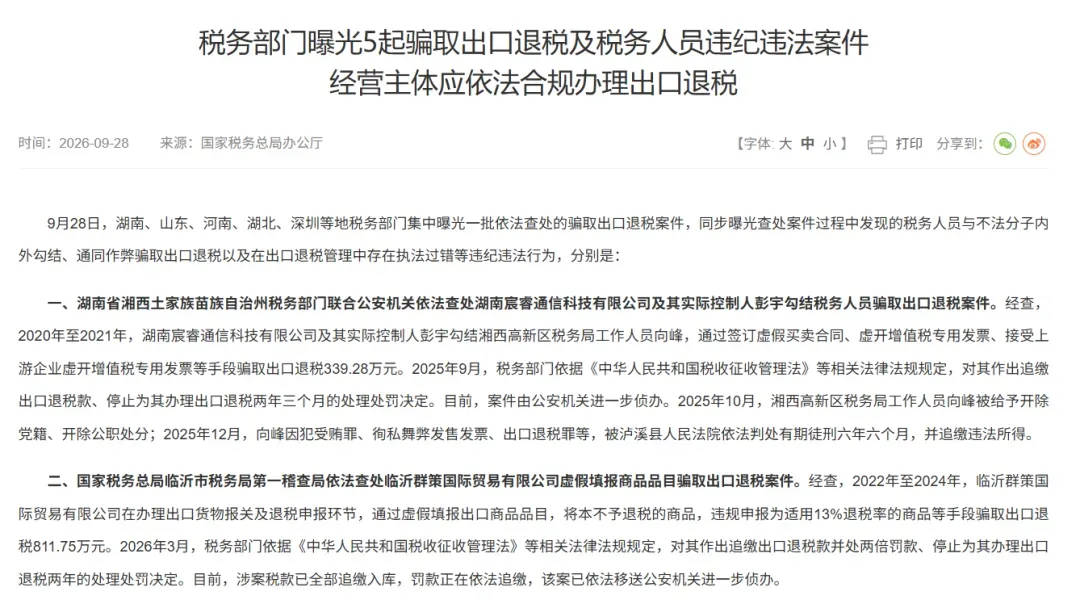
国家税务总局披露的数据显示,2026年上半年,全国税务部门已依法查处涉嫌虚开骗税企业3.24万户,挽回出口退税损失46亿元。近期多地税务部门集中曝光的骗取出口退税案件中,涉案企业进入稽查视野多源于申报数据的异常。例如,深圳某企业因注册地集中、发票来源同一且同时停止出口申报而被查出虚假出口骗税;河南某食品企业则因申报销售额增长与用电量、员工人数等经营指标明显不符,被查出虚开发票骗税。
统一裁量基准落地在即,合规成必然要求
除了税务部门加强日常申报审核外,另一项统一执法尺度的政策也即将落地。根据国家税务总局10月初发布的第20号公告,自2026年11月1日起,《全国税务行政处罚裁量基准(2026年版)》将正式施行。这将统一全国范围内的税务行政处罚裁量基准,意味着利用地方差异进行税务操作的空间正在消失。
总体来看,在平台涉税信息与海关、税务数据全面互通的环境下,跨境企业的经营数据透明化已成不可逆的趋势。对于希望长期稳健经营的卖家而言,尽快梳理自身财税体系、适应新的申报口径,已成为当前的首要任务。






















 粤ICP备15066393号