


9月中国出口额大增36.3%,半导体与汽车拉动顺差逼近万亿美元关口
中国海关总署最新公布的数据显示,2026年9月中国出口额同比增长36.3%,创下自2月以来的最快增速;进口额同比增长31%,为6月以来的最快增幅。
2026-10-21 编辑:九方通逊跨境物流网
中国海关总署最新公布的数据显示,2026年9月中国出口额同比增长36.3%,创下自2月以来的最快增速;进口额同比增长31%,为6月以来的最快增幅。两项数据均超出市场预期。在出口强劲增长的推动下,9月单月贸易顺差达到1335.3亿美元,较8月的1191亿美元进一步扩大,其中对美贸易顺差达340.1亿美元,创20个月新高,对欧顺差达348亿美元。
2026年前三季度,中国贸易顺差累计达9381.1亿美元,距离1万亿美元的历史性关口仅一步之遥。若第四季度出口未见明显放缓,中国有望较去年(2025年11月)更早突破万亿美元顺差大关。
AI基建与汽车产业构成核心驱动力
本轮出口提速并非全品类普涨,其结构高度集中于技术密集型与高附加值产品。
全球人工智能基础设施建设的加速,构成了首要的增量来源。随着各国企业加大对AI数据中心的投资,服务器、半导体及相关零部件的需求激增。海关数据显示,2026年前三季度,中国半导体出口金额同比增长108.1%,自动数据处理设备及其零部件出口增长54.6%。一个值得注意的结构性特征是:9月集成电路板全球出口金额同比增长136%,但出口数量仅增长1%。这种“量平价增”的背离,说明金额的大幅上涨主要源于产品单价走高,而非单纯的数量扩张。
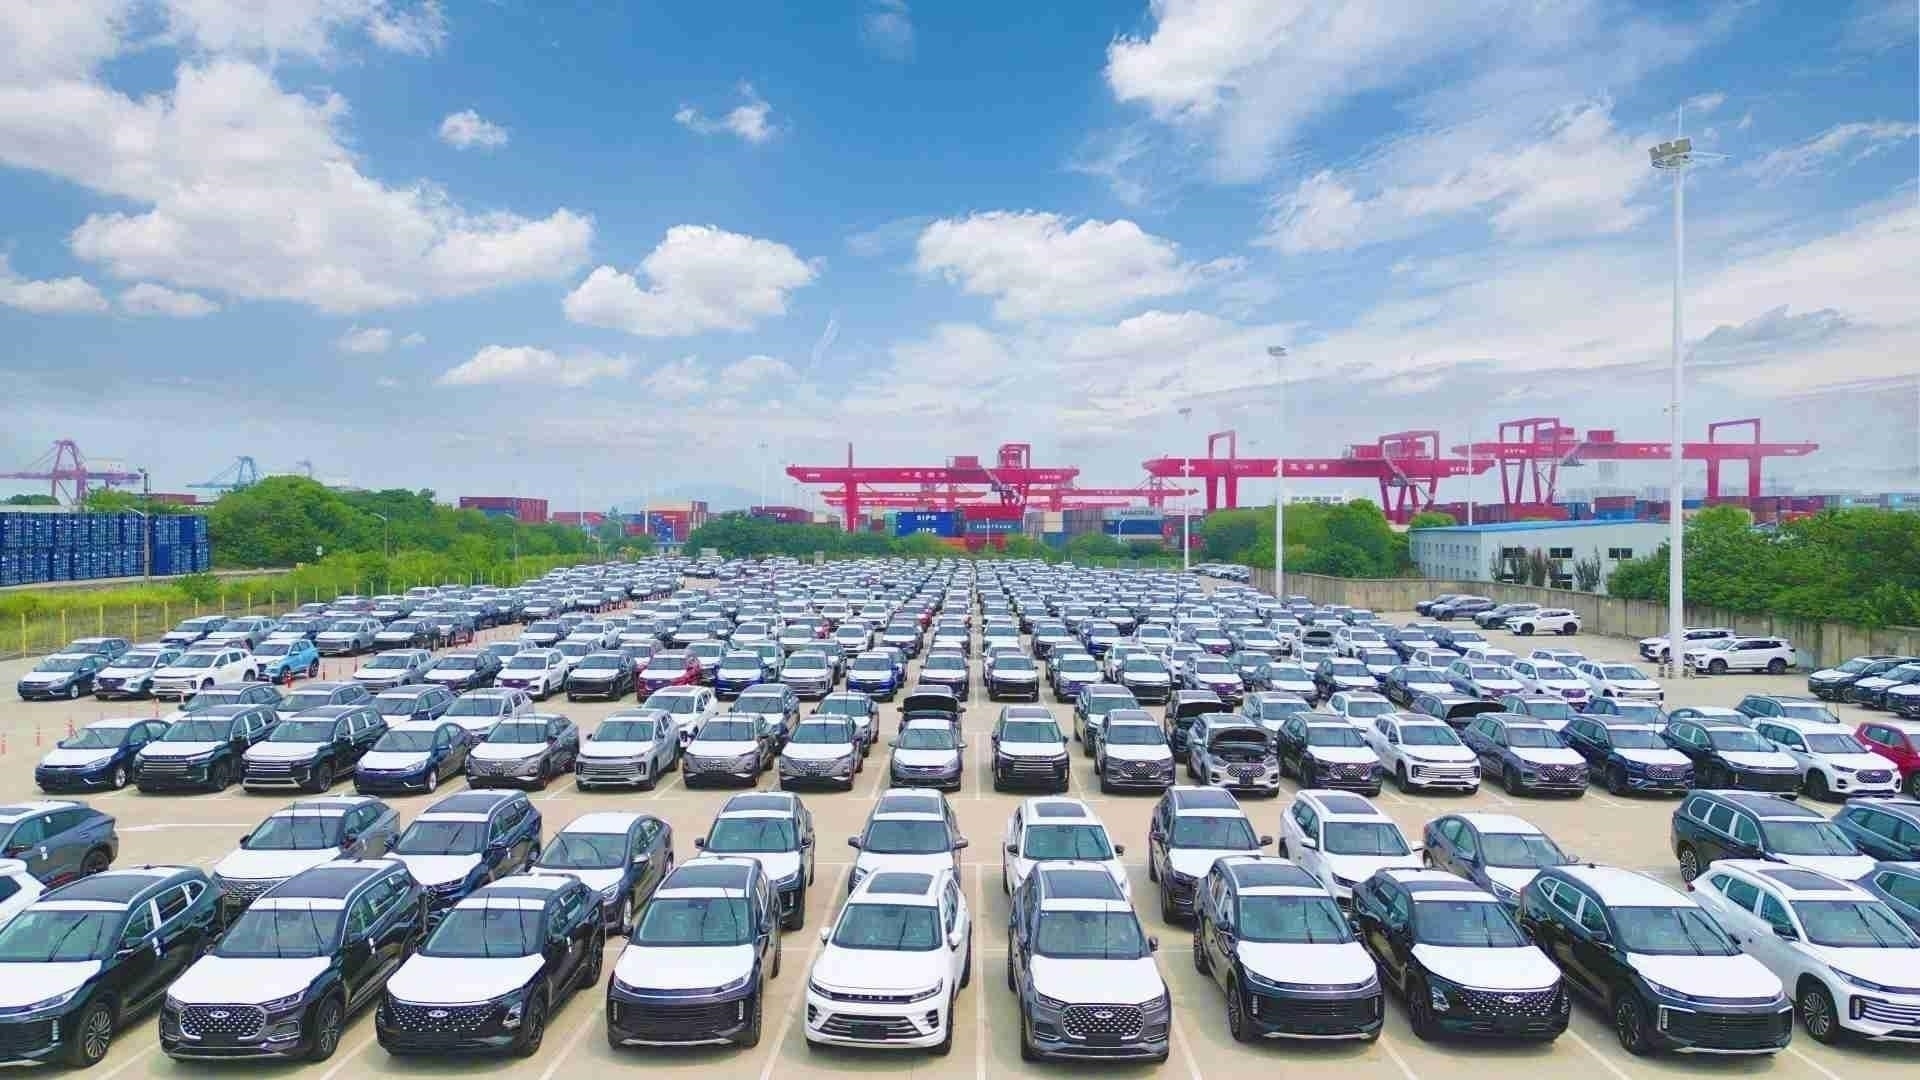
汽车产业链延续了强劲的出口动能。前三季度汽车出口金额同比增长54.3%,出口量增长超50%。仅9月单月,汽车出口量就达118万辆,同比增长56.3%,出口金额增长62%。高附加值产品在出口篮子中权重的提升,正在改变中国外贸的增长模型。
顺差扩大引发的外部压力与政策博弈
强劲的出口表现为抵御国内需求疲软提供了关键支撑,但也让中国与主要贸易伙伴的关系面临新的考验。
在中美方向,近期出现了一定程度的缓和信号。两国此前宣布将对价值300亿美元的对方商品降低关税,并将更广泛的贸易休战安排延长两个月至2027年1月,这为短期出口提供了稳定的外部环境。
然而,中欧方向的贸易摩擦压力正在显著上升。据相关报道,欧盟对华贸易逆差每天超过11亿美元。10月初,中欧在北京举行高层贸易谈判后宣布达成一项安排,中国同意在未来几年内将对欧盟出口的混合动力汽车数量减少一半,相关措施预计将于12月进一步明确。市场分析认为,在具体限制落地前,部分出口商可能会加快发货节奏以赶在窗口期前完成交付。分析人士指出,随着顺差继续扩大,欧盟可能在汽车之外采取更广泛的限制措施。
针对外部关于产能过剩和汇率的质疑,中国央行回应称,中国没有通过人民币贬值获取竞争优势的需要或意图。国务院总理李强在近期一场重要贸易展会上表示,中国愿意进口更多优质商品,尤其是高附加值产品,强调中国既是“超级卖家”,也是“超级买家”。
进口结构分化与内需现状
在出口高歌猛进的同时,进口数据的结构性变化折射出内需的复杂现状。
前三季度,中国对海关统计覆盖的所有主要贸易伙伴出口均实现增长,但来自马来西亚、德国和英国的进口出现下降。大宗商品方面,9月原油进口量同比下降21.5%,已连续第六个月出现两位数降幅,但受价格因素影响,原油进口金额却自5月以来首次同比增长。同期,大豆进口量同比下降7.7%。受出口管制和囤货等因素影响,稀土和化肥的出口量有所下降,而化肥进口量大幅增长。
外贸的强劲表现,在一定程度上对冲了国内房地产市场持续低迷、消费和投资增长相对乏力带来的压力。但这种高度依赖外需的增长模式,正在使贸易失衡问题变得更加突出。
不确定性犹存
对于第四季度的走势,中国海关副关长王军表示,地缘政治冲突等外部因素可能影响贸易,但中国进出口继续增长仍有基础和支撑。
市场分析人士则提示了另一种风险:如果全球人工智能投资周期出现阶段性放缓,中国半导体及相关技术产品的出口动能可能随之减弱。此外,在顺差持续扩大的背景下,主要贸易伙伴采取进一步贸易保护措施的可能性正在上升。如何在维持出口竞争力的同时扩大进口、提振国内需求,仍是未来宏观经济需要平衡的核心课题。




















 粤ICP备15066393号