


欧洲高客单市场路径分化:品牌溢价、合规成本与长决策周期的三重考验
2026年,欧洲电商市场正呈现出清晰的结构性分化。
2026-10-21 编辑:九方通逊跨境物流网
2026年,欧洲电商市场正呈现出清晰的结构性分化。在低客单价赛道被Temu、SHEIN等平台以极致性价比占据的同时,高客单价品类(€50以上)因其品牌溢价空间和相对理性的竞争环境,成为跨境卖家寻求利润增长的路径之一。但这并非一条低门槛的通道。欧洲高客单市场的运营逻辑,与低客单产品存在本质差异,其核心变量在于品牌支撑、合规成本与长达7至14天的消费者决策周期。
选品逻辑:品牌支撑是前提,而非结果
高客单与低客单的选品起点截然不同。低客单依靠高频刚需和供应链优化驱动价格优势,而高客单的前提是功能差异化与品牌故事的可讲述性。欧洲高客单消费者的决策路径较为理性,通常遵循“价格区间→看Review→看品牌→看售后”的流程,极少出现冲动下单。缺乏品牌支撑的高客单产品,面临的是高库存风险与高退货率的双重压力。
这一逻辑在办公家具品类中体现得较为具体。办公椅客单价在50至400欧元区间,卖点集中于人体工学、久坐舒适与可调节性。德国站和英国站对办公椅的B端需求尤为强劲,消费者关注点集中在可调节性与透气性。值得注意的是,主流的100-200美元价格带已有多个品牌竞争,而80-100美元区间存在供给空白,为避开正面竞争提供了切入点。办公桌品类则呈现出另一种格局:100-400美元价格带暂未形成品牌垄断,市场仍处于圈地阶段,新进入者仍有明确的增长空间。
欧洲市场的选品趋势同时受到合规与消费偏好的双重牵引。绿色可持续已从加分项转变为准入门槛,欧洲消费者愿意为符合可持续标准的产品支付溢价。智能科技驱动和情绪价值体验则构成了另外两条增长线索,AI功能在消费电子与智能家居品类中持续渗透,复古风潮与个性化定制在服饰和家居领域维持热度。
站点优先级:德英主力,法意西测试,荷瑞波蓝海
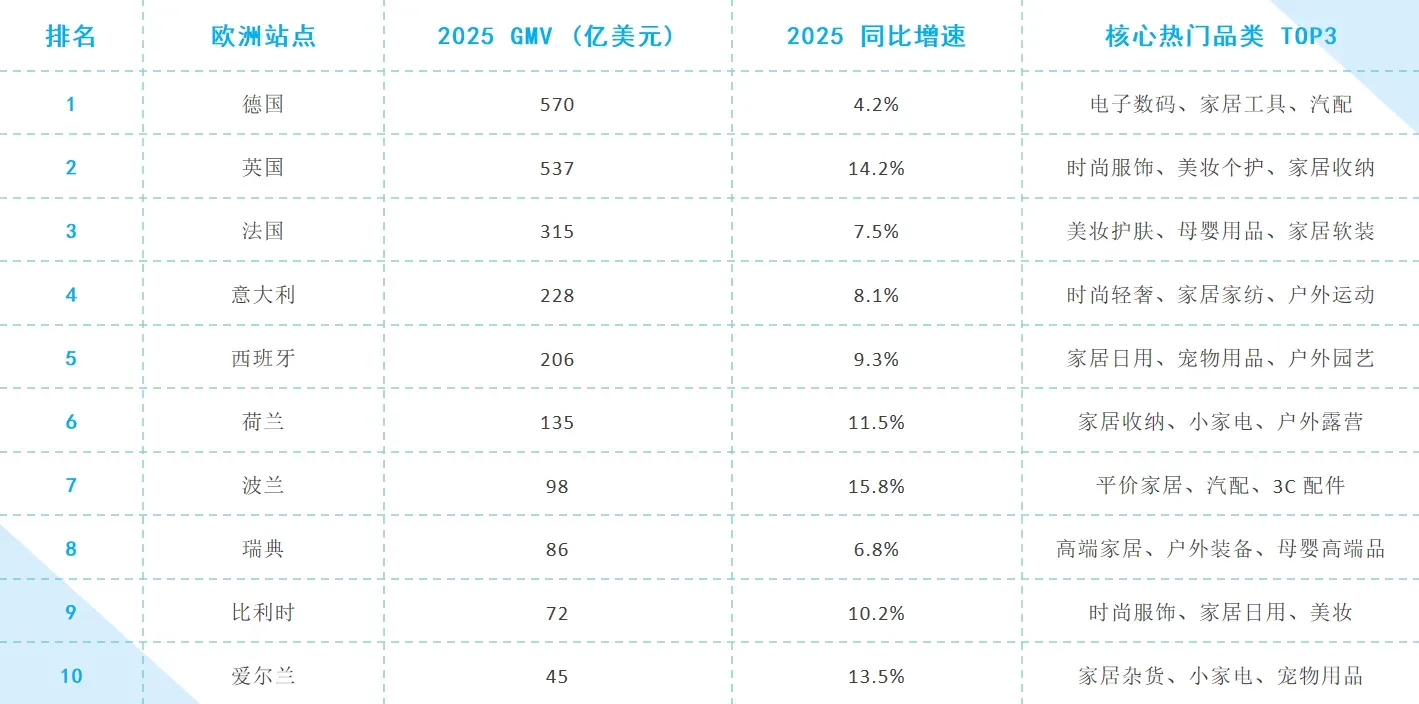
高客单产品的站点布局应遵循需求导向,而非盲目铺开。第一优先级是德国与英国,这两个市场购买力最强,但竞争激烈程度同样最高,适合具备成熟品牌力和充足预算的卖家。德国消费者的决策风格偏向“研究型”,对参数、认证和口碑的重视程度高于价格,但对售后要求苛刻。英国脱欧后税务与物流自成体系,VAT阈值8.5万英镑/年,但市场规模约1600亿美元,放弃并不现实。
第二优先级是法国、意大利和西班牙。该区域高客单增速较快,消费者对品牌的敏感度低于德英,溢价空间相对更大,适合作为新品测试市场,以较低的竞争成本验证产品潜力。法国市场对设计感和品牌故事有更高的支付意愿,香氛与时尚品类的溢价空间较为显著。
第三优先级是荷兰、瑞典、波兰等市场。高客单需求处于潜在增长期,初期CPC较低,新品进入的机会成本较小,适合在德英站稳后逐步渗透。波兰的Allegro平台增速较快,但支付习惯和语言适配需要重新设计,照搬西欧打法容易水土不服。
合规成本:从“可选”变为“生死线”
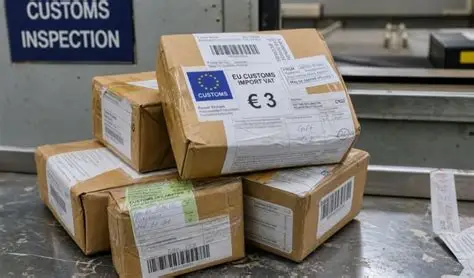
欧洲高客单市场的进入壁垒中,合规成本的权重在2026年显著上升。WEEE、EPR、VAT、GPSR构成基础合规框架,任何一项缺失都可能导致商品下架或货物被扣。德国WEEE认证和法语文案要求已推动合规成本上涨约18%。2026年7月1日起,低于150欧元的低价值包裹每件加收3欧元固定关税,低客单直发模式的成本优势被进一步压缩,但这并未降低高客单品类在税务与产品认证层面的合规负担。
合规在2026年欧洲市场的定位已从“运营成本”转变为“入场资格”。卖家在选品阶段就需要将WEEE注册、EPR申报和GPSR合规纳入成本模型,而非在 listing 上线后再补充。对于高客单产品,合规成本的绝对金额虽然与低客单相近,但其占售价的比例更低,这是高客单模式在合规压力下的结构性缓冲。
广告策略:品牌词防守与长尾词收割并行
高客单产品的广告投放逻辑,与低客单“以SP驱动销量”的路径存在明显差异。2026年亚马逊广告的预算分配趋势显示,SP的占比正从过去的80%向55%-60%区间回落,SB和SD的权重相应上升。对于高客单品类,这一调整的方向更为明确:SP占60%但其中长尾词应占70%,SB占30%用于品牌旗舰店与视频广告,SD占10%用于浏览再营销。
出价策略上,高客单产品利润空间较大,核心词应采用固定出价而非动态降价,以守住搜索位置。品牌词是防止竞品截流的第一道防线,且ACOS通常偏低,应保证充足预算。长尾词的搜索意图明确,转化率高于大词,例如推广办公椅时应优先投放“ergonomic office chair with lumbar support”这类具体长尾词,而非泛化的品类大词。再营销是不可省略的环节:7天内浏览未购买的用户,其转化率约为新客的3倍,SD的浏览再营销对高客单7至14天的决策周期形成了必要的触达补充。
2026年亚马逊广告的另一变化是AI出价与受众定向的权重上升。行业实践建议采用70/30的自动化与手动出价比例,对战略性精确匹配词保留人工控制,其余交由AI规则化管理。SD的AI受众定向精准度较此前有所提升,AMC受众(如品类新客、跨售人群)为高客单的长决策周期提供了更精细的再营销分层。
企业购(B2B):高客单的增量渠道
高客单产品在亚马逊企业购(B2B)端的增长空间,是个人消费者渠道之外的一条独立线索。2025年全球办公用品和工具市场规模达到2.7645万亿美元,欧洲作为第三大刚需市场,同时具备高客单溢价与低客单稳销的双向盈利空间。办公椅在德国站和英国站的B端需求尤为突出,企业采购关注的是批量一致性、安装效率和耐用性,与个人消费者对“颜值”和个性化的偏好形成区分。
B2B运营的实操杠杆包括阶梯式批量折扣(5件、10件、20件)、企业买家专属折扣率以提升Buy Box获胜率,以及补充ISO9001、BIFMA等资质标识以满足政府及大型企业的采购合规审核。2026年1月,亚马逊企业购欧洲站将EcoVadis可持续发展评级纳入关键搜索标准,卖家可在B2B店铺展示经核验的EcoVadis奖牌与徽章,这一变化使可持续资质从“软性加分”转变为可被采购方直接检索的筛选维度。
盈利模型与风险边界
高客单产品的盈利模型依赖于高毛利覆盖高获客成本。行业参考数据显示,高客单产品的TACoS通常控制在15%至20%,毛利率空间在40%至60%之间。以售价120欧元的办公椅为例,在毛利率55%、广告占比约15%的模型下,可实现约30欧元的净利润。这一模型的成立前提是选品阶段即确保足够的毛利空间,而非在广告投放后再试图压缩成本。
退货率是高客单模式最主要的风险敞口之一。决策周期长、预期偏差和安装复杂度共同推高了退货概率,卖家需要建立月度退货率统计机制,将退货原因拆解为产品描述不符、尺码问题或质量缺陷,并对应调整Listing信息或产品设计。
欧洲高客单市场的机会,本质上属于愿意将品牌建设、合规投入和精细化广告视为长期基础设施的卖家。低客单的流量思维在这里并不适用,而高毛利也并非自动兑现的结果——它取决于选品阶段是否建立了功能差异化,站点布局是否匹配了品牌阶段,以及广告预算是否在品牌词、长尾词和再营销之间形成了可持续的分配结构。




















 粤ICP备15066393号