


除了亚马逊和Temu,欧洲还有哪些值得做的家居装修垂直平台?
家居平台在欧洲不是一个池子,而是三层结构:家装建材连锁开的商城、家居家具的精选制商城、综合平台里的家居类目。
2026-10-21 编辑:九方通逊跨境物流网
家居平台在欧洲不是一个池子,而是三层结构:家装建材连锁开的商城、家居家具的精选制商城、综合平台里的家居类目。三层的准入门槛、客单价、履约要求完全不同,卖家在起步阶段通常只做得动其中一层。
判断标准不是平台大小,而是三件事:它有没有线下信任背书、它的商家结构是开放还是精选、它要求你自己配送还是可以托管。这三条定下来,选择范围会立刻缩到两三家。
一、先想清楚要的是流量还是信任
综合平台的流量大,但家居类目在里面的转化率通常低于垂类,因为买家在综合平台比价,在垂类平台做决策。反过来,垂类平台流量小、客单价高,对新品的冷启动更友好。
一个可操作的分法是看品类需不需要被讲解。工具、五金、卫浴配件这类要参数和适配说明的,垂类平台的转化明显更好;装饰摆件、家纺这类看图就能决定的,综合平台也能跑量。
二、家装建材这条线,两家绕不开
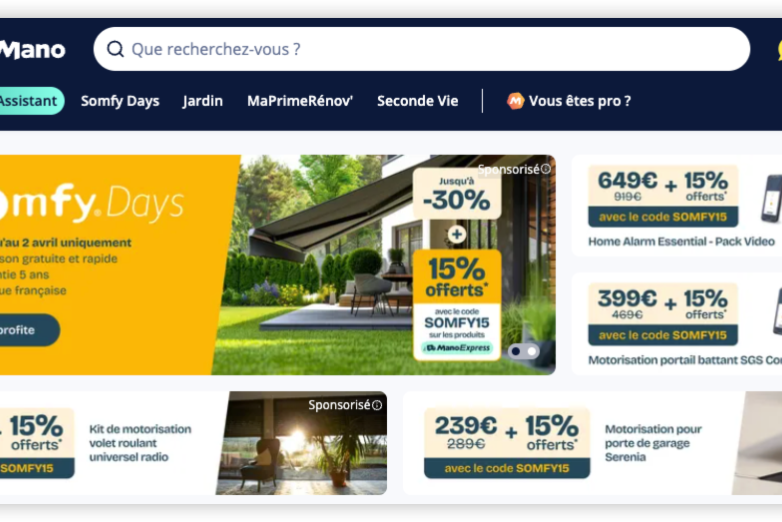
乐华梅兰绕不开。它隶属法国 ADEO 集团,线下门店超过一千二百家,法国站月独立访客超过两千八百万,家装 DIY 品类的市场份额接近四成。商城业务由集团旗下的 ADEO Marketplace Services 运营,注册一套资质可开通法国、西班牙、意大利三站。
规则要提前看清。销售合同在商家与消费者之间成立,商家必须自己提供符合法国消费者法的一般销售条款;订单要在 24 个工作小时内确认或取消;法国境内只配送本土地址,默认送到门口;同一商品有多个商家在卖时,展示顺序按门店有货、含运费总价、配送时效依次比。
它的商家结构是精选制,九成以上是欧洲本土卖家,中国卖家占比不到一成,客单价普遍在 200 到 800 欧元。收费是月订阅费加类目佣金,具体金额写在服务条款里、注册前才给到,所以谈之前先问清自己要做的类目佣金是多少,涂料的毛利结构和电动工具完全不是一回事。
同一条线上还有 Castorama、Brico、Praxis 这类连锁,各自在本国站点做商城。共同点是要求 GS1 的 EAN 码、本地语言商品资料、自主配送到终端消费者,缺一项连申请都过不去。
三、家居家具这条线,精选制更明显
home24 是德国起家的一家,覆盖德国、法国、奥地利、荷兰、瑞士、比利时、意大利。要求销售国 VAT 税号、从欧洲仓直发、接受退货、本地语言的产品数据与客服。费用是月订阅 39 欧元,前三个月免,佣金按类目在百分之九到二十二之间。
这类平台的特点是买家带着明确的家居需求进来,转化率高于综合平台,但商家数量被有意控制。进不去的原因往往不是价格,而是配送能力:能不能预约送货、能不能上楼、能不能处理退货,申请阶段就会被问到。
法国家居这条线上还有 Maisons du Monde、Conforama 这一类本土品牌开的商城,体量比家装连锁小,但对设计感与图文质量的要求更高。适合有原创设计能力的卖家,做通货的进去很难起量。
四、别忽略综合平台的家居类目
德国的 OTTO 是筛选制,家居是它的重点类目之一,看重德语客服与退货能力;法国的 Cdiscount 与 Fnac Darty 门槛相对低,价格竞争也更直接;MediaMarkt 这类电子连锁的大件家电类目,要求品牌授权与回收体系登记。
综合平台适合做补充而不是主战场。同样的货在垂类平台卖 300 欧元,在综合平台可能被压到 220 欧元,因为买家在那边只比价格。用它清库存、测款式可以,当作主渠道会拖低整体毛利。
一个实际的做法是分层:垂类平台放高客单、需要讲解的主推款,综合平台放标准化、易比价的补充款,两边共用一个欧洲仓。库存不分家,履约成本才摊得薄,退货也能双向调剂。
还有一类容易漏看的是商超集团的线上渠道。法国家乐福、勒克莱尔这类商超都有自己的家居家纺频道,客单价不高但频次稳定,适合做消耗型家居用品的卖家。它们的入驻通常走供应商体系,不是独立的商城招商,谈判周期长,更适合已经有本地代理的卖家。
FAQ:选平台的三个问题
Q1:中国卖家占比低,是不是说明进不去?
不是。占比低更多说明招商走精选制、中国供应链进场晚。判断能不能进要看三条:有没有 GS1 的 EAN 码、能不能从欧洲仓自主配送、有没有本地语言的客服与商品资料。这三条满足,剩下的就是类目匹配度。
Q2:只做一个国家,还是先把多站都开出来?
先做单站。多站意味着多套 VAT、多语言客服、多套退货地址,起步阶段的管理成本会吃掉利润。即便平台支持一套资质开三站,实际运营也建议先把法国跑通,再把德国加进来,别同时铺三语客服。
Q3:佣金和订阅费,哪个更影响利润?
订阅费固定,佣金变动。SKU 少、客单价高的时候主要看佣金;SKU 多、周转快的时候主要看订阅费。判断方法是按自己的月销额折算成一个百分比,两项加起来超过毛利的三分之一,这个渠道就不适合放在首批。




















 粤ICP备15066393号